
 147
 6 phút đọc

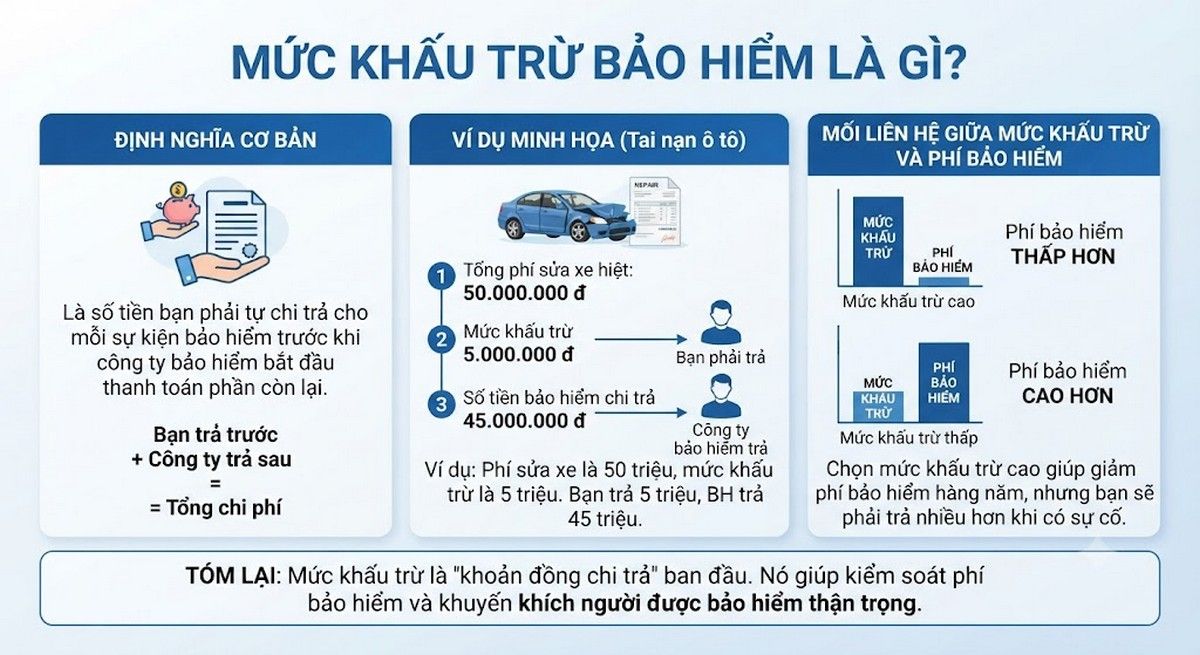
Mức khấu trừ bảo hiểm là gì? Đây là khoản tiền mà người tham gia bảo hiểm phải tự chi trả khi xảy ra tổn thất thuộc phạm vi bảo hiểm. Phần chi phí còn lại sẽ được doanh nghiệp bảo hiểm xem xét bồi thường theo điều khoản hợp đồng.
Trong bảo hiểm ô tô, mức khấu trừ thường được áp dụng đối với bảo hiểm vật chất xe (bảo hiểm thân vỏ). Hiểu rõ khoản chi phí này giúp chủ xe tính toán số tiền thực tế được bồi thường và lựa chọn gói bảo hiểm phù hợp.
Mức khấu trừ bảo hiểm là gì?
Mức khấu trừ bảo hiểm (Deductible) là phần giá trị tổn thất mà người được bảo hiểm phải tự chịu trong mỗi vụ tổn thất theo thỏa thuận với doanh nghiệp bảo hiểm.
Ví dụ, chủ xe tham gia bảo hiểm thân vỏ với mức khấu trừ 500.000 đồng/vụ. Nếu ô tô xảy ra va chạm và chi phí sửa chữa hợp lệ là 5 triệu đồng, doanh nghiệp bảo hiểm có thể thanh toán 4,5 triệu đồng. Chủ xe tự chịu 500.000 đồng.
Mức khấu trừ được quy định trong hợp đồng và có thể khác nhau tùy sản phẩm, doanh nghiệp bảo hiểm và quyền lợi được lựa chọn.
Cách tính mức khấu trừ bảo hiểm ô tô
Đối với hợp đồng áp dụng mức miễn thường có khấu trừ theo số tiền cố định, cách tính cơ bản như sau:
Số tiền bảo hiểm bồi thường = Chi phí tổn thất được chấp thuận – Mức khấu trừ
Ví dụ, hợp đồng bảo hiểm thân vỏ quy định mức khấu trừ 500.000 đồng/vụ:
Chi phí sửa chữa hợp lệ | Chủ xe tự trả | Bảo hiểm chi trả |
300.000đ | 300.000đ | 0đ |
1.000.000đ | 500.000đ | 500.000đ |
5.000.000đ | 500.000đ | 4.500.000đ |
10.000.000đ | 500.000đ | 9.500.000đ |
Lưu ý: Bảng chỉ minh họa cách tính. Số tiền thực tế còn phụ thuộc vào phạm vi bảo hiểm, giới hạn trách nhiệm và các khoản điều chỉnh khác theo hợp đồng.
Như vậy, khi chi phí sửa chữa thấp hơn hoặc bằng mức khấu trừ, chủ xe phải tự thanh toán toàn bộ. Khi tổn thất vượt mức khấu trừ, doanh nghiệp bảo hiểm xem xét thanh toán phần chênh lệch.
Phân biệt mức miễn thường có khấu trừ và không khấu trừ
Trong bảo hiểm, mức miễn thường được chia thành hai hình thức phổ biến.
Mức miễn thường có khấu trừ
Đây là hình thức người tham gia bảo hiểm phải tự chịu một khoản tiền nhất định trong mỗi vụ tổn thất.
Ví dụ, hợp đồng quy định mức miễn thường có khấu trừ 500.000 đồng. Khi phát sinh chi phí sửa chữa hợp lệ 5 triệu đồng, doanh nghiệp bảo hiểm chi trả 4,5 triệu đồng nếu không có khoản giảm trừ khác.
Mức miễn thường không khấu trừ
Với hình thức này, nếu giá trị tổn thất không vượt mức miễn thường, chủ xe phải tự chi trả. Nhưng khi tổn thất vượt mức miễn thường, doanh nghiệp bảo hiểm sẽ xem xét bồi thường toàn bộ giá trị tổn thất được bảo hiểm mà không trừ khoản miễn thường.
Ví dụ, mức miễn thường không khấu trừ là 500.000 đồng:
Chi phí sửa chữa 300.000 đồng: Chủ xe tự thanh toán.
Chi phí sửa chữa 5 triệu đồng: Bảo hiểm có thể chi trả toàn bộ 5 triệu đồng nếu đáp ứng các điều kiện hợp đồng.
Điểm khác biệt quan trọng là mức miễn thường có khấu trừ luôn được trừ vào khoản bồi thường, còn mức miễn thường không khấu trừ chỉ đóng vai trò là ngưỡng phát sinh trách nhiệm chi trả.
Tìm hiểu thêm:
Bảo hiểm vật chất và bảo hiểm thân vỏ có gì khác nhau?
Bảo hiểm xe cơ giới là gì? Các loại, mức phí mới nhất
Mức khấu trừ ảnh hưởng đến phí bảo hiểm như thế nào?
Mức khấu trừ có thể ảnh hưởng trực tiếp đến phí bảo hiểm mà chủ xe phải đóng hằng năm.
Thông thường, khi lựa chọn mức khấu trừ cao hơn, doanh nghiệp bảo hiểm có thể áp dụng mức phí thấp hơn do chủ xe chấp nhận tự chịu phần tổn thất lớn hơn.
Ngược lại, mức khấu trừ thấp giúp chủ xe giảm khoản tiền phải tự thanh toán khi phát sinh sự cố, nhưng phí bảo hiểm có thể cao hơn.
Tuy nhiên, không phải hợp đồng nào cũng cho phép khách hàng tự lựa chọn mức khấu trừ. Chủ xe cần kiểm tra các phương án mà doanh nghiệp bảo hiểm cung cấp.
Nên lựa chọn mức khấu trừ bảo hiểm bao nhiêu?
Không có mức khấu trừ phù hợp với tất cả chủ phương tiện. Việc lựa chọn cần dựa trên khả năng tài chính, giá trị xe và tần suất sử dụng.
Nếu thường xuyên di chuyển trong đô thị đông đúc, nguy cơ va quẹt cao, chủ xe có thể cân nhắc mức khấu trừ thấp để hạn chế chi phí tự thanh toán khi sửa chữa.
Ngược lại, người có khả năng chủ động chi trả những tổn thất nhỏ có thể xem xét mức khấu trừ cao hơn để tiết kiệm phí bảo hiểm, nếu sản phẩm cho phép.
Khi so sánh các gói bảo hiểm, nên kiểm tra đồng thời mức phí, mức khấu trừ, phạm vi bồi thường và điều khoản loại trừ.
Câu hỏi thường gặp về mức khấu trừ bảo hiểm
Mức khấu trừ 500.000 đồng/vụ nghĩa là gì?
Có nghĩa chủ xe phải tự chịu tối đa 500.000 đồng trong phần tổn thất hợp lệ của mỗi vụ theo điều khoản khấu trừ. Nếu chi phí sửa chữa thấp hơn mức này, chủ xe tự thanh toán toàn bộ.
Mức khấu trừ được tính theo năm hay theo vụ?
Đối với bảo hiểm vật chất ô tô, mức khấu trừ thường được áp dụng theo từng vụ tổn thất. Tuy nhiên, chủ xe cần kiểm tra hợp đồng để xác định cách áp dụng cụ thể.
Bảo hiểm không có mức khấu trừ có tốt hơn không?
Không nhất thiết. Hợp đồng không áp dụng mức khấu trừ có thể giúp giảm chi phí tự thanh toán khi xảy ra sự cố, nhưng phí bảo hiểm và các điều kiện khác có thể không giống hợp đồng có khấu trừ.
Mức khấu trừ có phải là phí bảo hiểm không?
Không. Phí bảo hiểm là khoản tiền khách hàng đóng để tham gia bảo hiểm. Mức khấu trừ là phần tổn thất mà khách hàng phải tự chịu khi phát sinh yêu cầu bồi thường hợp lệ.
Kết luận
Hiểu rõ mức khấu trừ bảo hiểm là gì giúp chủ xe biết được khoản chi phí cần tự thanh toán khi xảy ra tai nạn hoặc va chạm. Mức khấu trừ càng cao, phần chi phí chủ xe tự chịu trong mỗi vụ tổn thất càng lớn, nhưng phí bảo hiểm có thể thấp hơn tùy sản phẩm.
Khi lựa chọn bảo hiểm ô tô, chủ phương tiện cần xem xét cả mức khấu trừ và phạm vi quyền lợi. Bạn có thể tham khảo thêm các sản phẩm bảo hiểm ô tô tại VETC để tìm hiểu giải pháp phù hợp với nhu cầu sử dụng xe.