
 191
 6 phút đọc

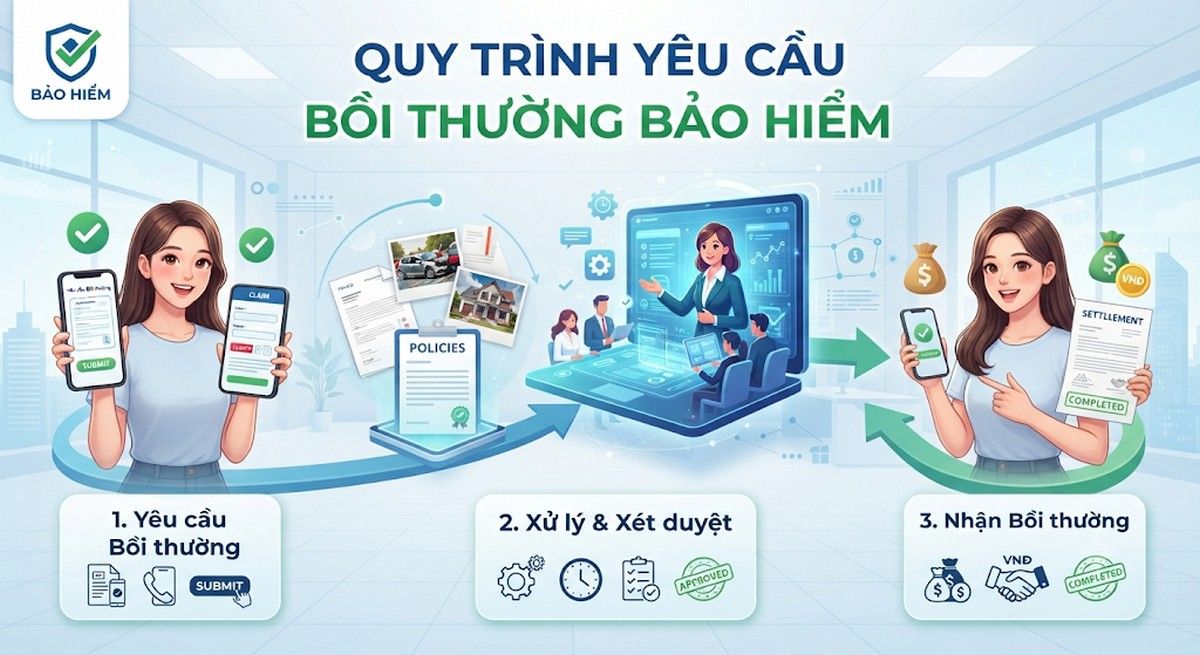
Claim bảo hiểm là gì? Claim bảo hiểm là thuật ngữ chỉ việc người tham gia bảo hiểm gửi yêu cầu bồi thường đến doanh nghiệp bảo hiểm khi xảy ra sự kiện thuộc phạm vi hợp đồng. Trong bảo hiểm ô tô, claim thường được thực hiện khi xe bị tai nạn, va chạm, hư hỏng hoặc phát sinh trách nhiệm bồi thường cho bên thứ ba.
Tuy nhiên, việc gửi yêu cầu claim không đồng nghĩa với việc chắc chắn được chi trả. Doanh nghiệp bảo hiểm cần kiểm tra hồ sơ, xác minh tổn thất và đối chiếu điều khoản hợp đồng trước khi quyết định bồi thường.
Claim bảo hiểm là gì?
Claim bảo hiểm (Insurance Claim) có nghĩa là yêu cầu bồi thường hoặc yêu cầu giải quyết quyền lợi bảo hiểm.
Khi xảy ra sự cố, người được bảo hiểm thông báo tổn thất và cung cấp hồ sơ để doanh nghiệp bảo hiểm xem xét trách nhiệm chi trả.
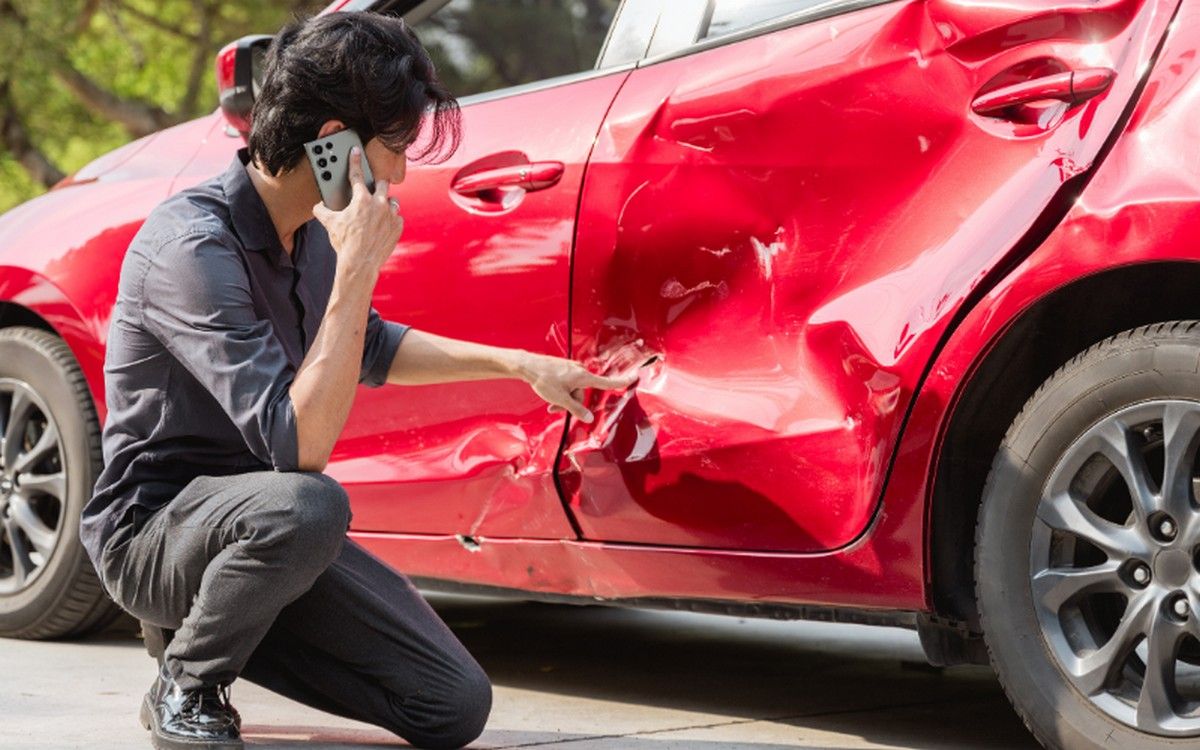
Ví dụ, một chiếc ô tô có bảo hiểm thân vỏ bị va chạm khiến cản trước hư hỏng. Chủ xe liên hệ doanh nghiệp bảo hiểm, cung cấp hình ảnh, giấy tờ và yêu cầu thanh toán chi phí sửa chữa. Quá trình này được gọi là claim bảo hiểm ô tô.
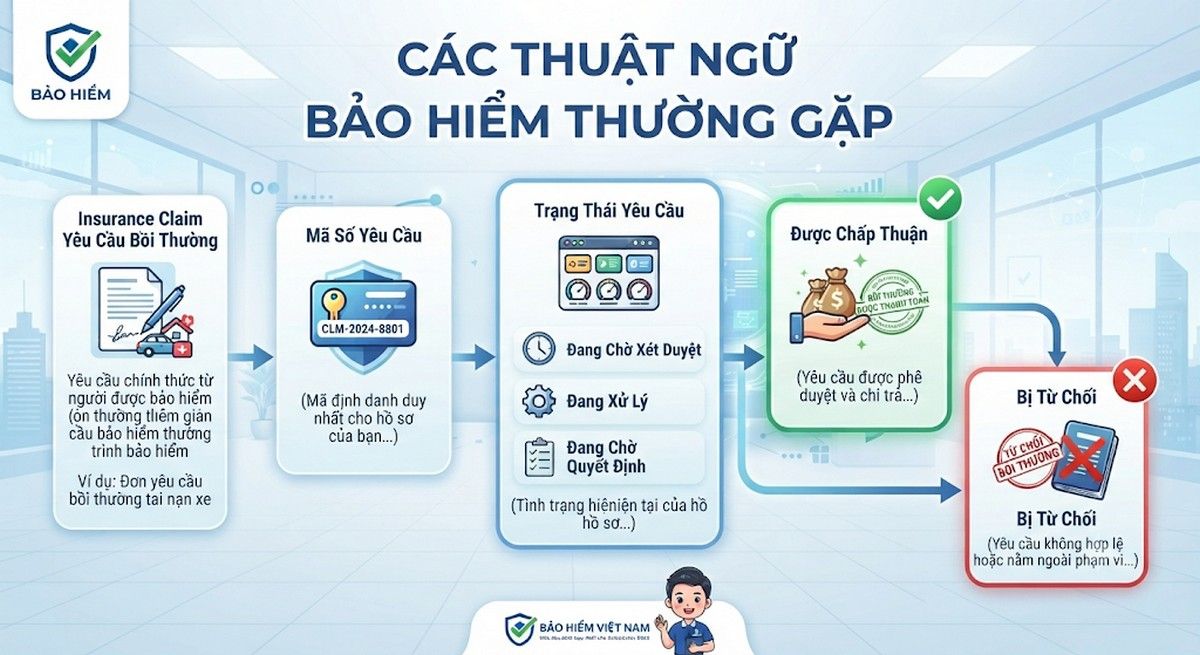
Một số thuật ngữ thường gặp:
Thuật ngữ | Ý nghĩa |
Insurance Claim | Yêu cầu bồi thường bảo hiểm |
Claim Number | Mã hồ sơ yêu cầu bồi thường |
Claim Status | Trạng thái xử lý hồ sơ |
Claim Approved | Yêu cầu bồi thường được chấp thuận |
Claim Rejected | Yêu cầu bồi thường bị từ chối |
Claim Settlement | Giải quyết, thanh toán bồi thường |
Khi nào có thể claim bảo hiểm ô tô?
Việc yêu cầu bồi thường phụ thuộc vào loại bảo hiểm mà chủ xe đã tham gia.
Claim bảo hiểm thân vỏ ô tô
Chủ xe có thể gửi yêu cầu bồi thường khi phương tiện gặp tổn thất vật chất thuộc phạm vi hợp đồng, chẳng hạn va chạm với xe khác, đâm vào vật cản hoặc bị hư hỏng do thiên tai.
Một số quyền lợi như thủy kích hoặc mất cắp bộ phận có thể cần điều khoản mở rộng riêng.
Claim bảo hiểm trách nhiệm dân sự
Đối với bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc, yêu cầu bồi thường phát sinh khi chủ xe có trách nhiệm đối với thiệt hại về người hoặc tài sản của bên thứ ba, hoặc đối với hành khách theo quy định.
Ví dụ, ô tô gây tai nạn làm hư hỏng xe máy của người khác. Nếu sự kiện thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét bồi thường trách nhiệm dân sự theo quy định.
Bảo hiểm TNDS bắt buộc không chi trả chi phí sửa chữa của chính chiếc ô tô được bảo hiểm.
Quy trình claim bảo hiểm ô tô gồm những bước nào?
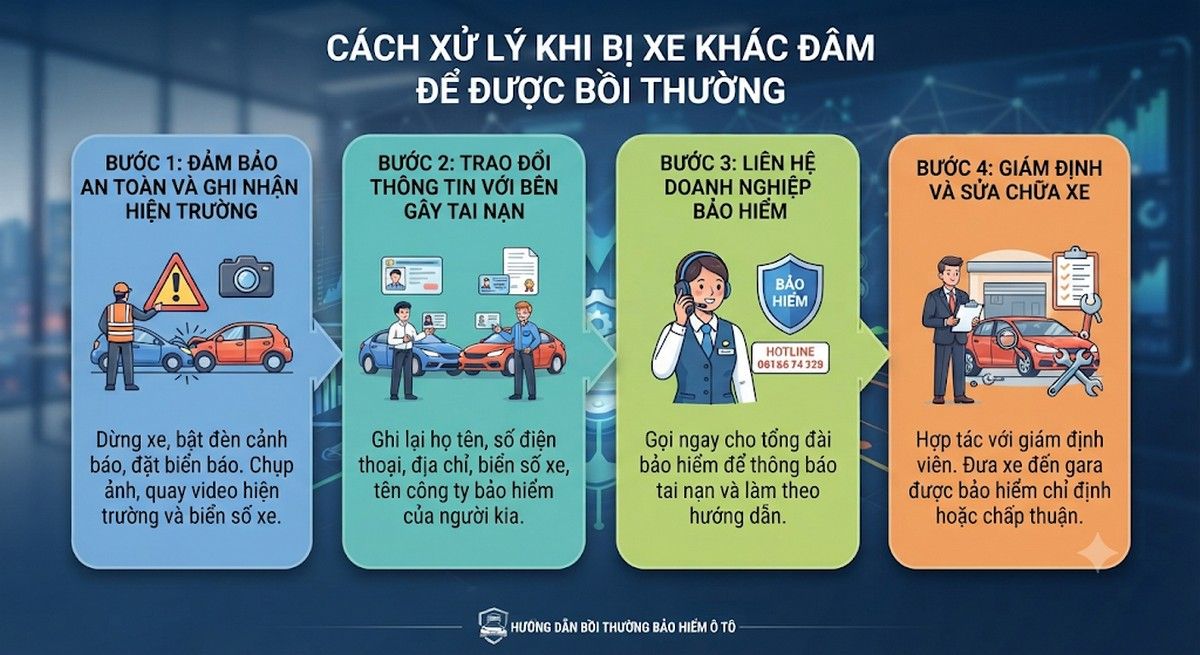
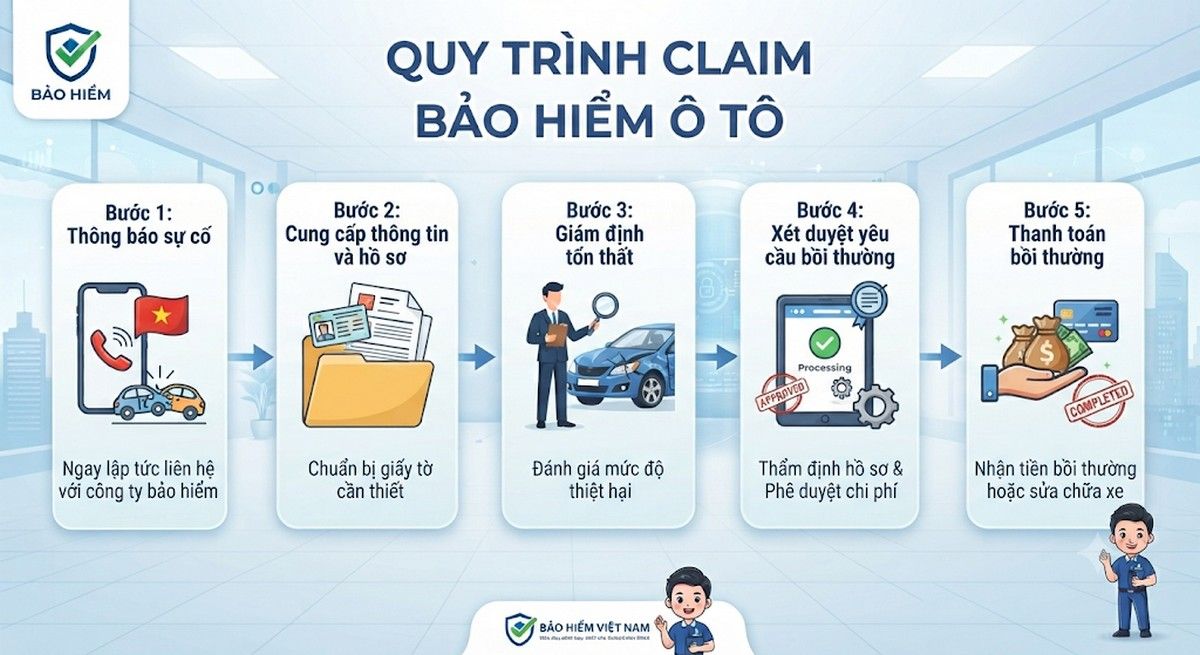
Quy trình cơ bản thường gồm 5 bước:
Bước 1: Thông báo sự cố
Khi xảy ra tai nạn, người lái cần ưu tiên an toàn, ghi nhận hiện trường và liên hệ hotline doanh nghiệp bảo hiểm để thông báo tổn thất.
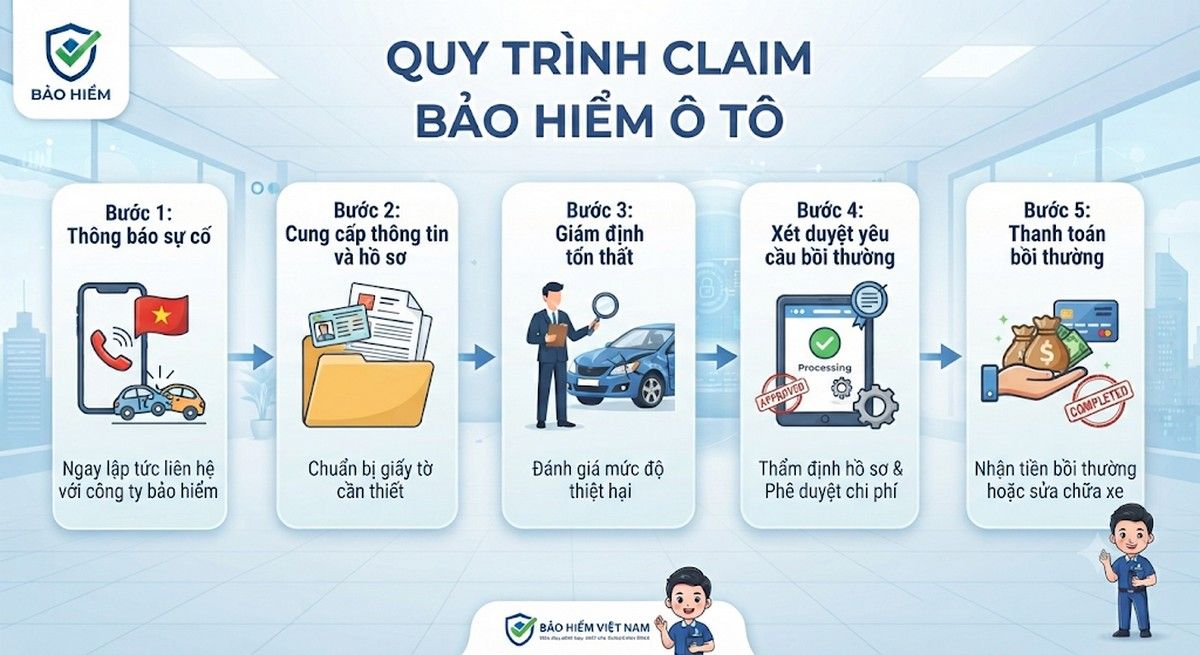
Bước 2: Cung cấp thông tin và hồ sơ
Chủ xe cung cấp thông tin phương tiện, hợp đồng bảo hiểm, hình ảnh sự cố và các giấy tờ cần thiết theo hướng dẫn.
Bước 3: Giám định tổn thất
Doanh nghiệp bảo hiểm xác minh nguyên nhân, mức độ thiệt hại và phạm vi trách nhiệm.
Với bảo hiểm vật chất, chủ xe không nên tự ý sửa chữa trước khi được hướng dẫn giám định, trừ trường hợp cần thiết để bảo đảm an toàn hoặc hạn chế thiệt hại.
Bước 4: Xét duyệt yêu cầu bồi thường
Doanh nghiệp bảo hiểm đối chiếu kết quả giám định với điều khoản hợp đồng để xác định hồ sơ được chấp thuận, cần bổ sung thông tin hay bị từ chối.
Bước 5: Thanh toán bồi thường
Nếu yêu cầu được chấp thuận, doanh nghiệp bảo hiểm thực hiện chi trả theo quy định hoặc hợp đồng.
Đối với bảo hiểm vật chất ô tô, khoản thanh toán có thể được chuyển cho chủ xe hoặc gara sửa chữa tùy phương án giải quyết.
Hồ sơ claim bảo hiểm ô tô cần những gì?
Tùy từng loại bảo hiểm và tính chất sự cố, hồ sơ thường có:
- Giấy yêu cầu bồi thường bảo hiểm.
- Giấy chứng nhận hoặc hợp đồng bảo hiểm.
- Giấy đăng ký xe, giấy phép lái xe.
- Hình ảnh hiện trường và thiệt hại.
- Hồ sơ y tế, chứng từ sửa chữa hoặc tài liệu liên quan nếu có.
Một số tài liệu như biên bản giám định hoặc tài liệu của cơ quan chức năng có thể do doanh nghiệp bảo hiểm thu thập theo quy định áp dụng.
Chủ xe nên yêu cầu danh sách hồ sơ cụ thể ngay khi thông báo tai nạn để tránh phải bổ sung nhiều lần.
Tìm hiểu thêm:
Các hãng bảo hiểm xe ô tô phổ biến tại Việt Nam hiện nay
Claim bảo hiểm ô tô bao lâu nhận được tiền?
Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, thời hạn bồi thường được thực hiện theo thỏa thuận trong hợp đồng. Trường hợp không có thỏa thuận, doanh nghiệp bảo hiểm phải chi trả trong vòng 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, trừ trường hợp pháp luật có quy định khác.
Thời gian xử lý thực tế có thể phụ thuộc vào mức độ thiệt hại, quá trình giám định và việc bổ sung tài liệu.
Đặc biệt, đối với bảo hiểm TNDS bắt buộc, quy định về tạm ứng bồi thường thiệt hại sức khỏe, tính mạng được áp dụng riêng theo pháp luật.
Vì sao claim bảo hiểm có thể bị từ chối?
Một số nguyên nhân thường gặp gồm:
- Sự cố xảy ra ngoài thời hạn bảo hiểm.
- Tổn thất không thuộc phạm vi hợp đồng.
- Người lái hoặc chủ xe vi phạm điều kiện bảo hiểm thuộc trường hợp loại trừ.
- Hồ sơ có thông tin sai lệch hoặc hành vi gian lận.
- Không có đủ căn cứ xác định nguyên nhân, mức độ tổn thất.
Việc từ chối bồi thường phải dựa trên căn cứ pháp luật và điều khoản hợp đồng áp dụng. Chủ xe có quyền yêu cầu doanh nghiệp bảo hiểm giải thích rõ lý do nếu không đồng ý với kết quả.
Câu hỏi thường gặp về claim bảo hiểm
Claim bảo hiểm có phải là nhận tiền bồi thường không?
Không. Claim là việc gửi yêu cầu bồi thường. Chỉ sau khi doanh nghiệp bảo hiểm xác minh và chấp thuận, khách hàng mới được giải quyết quyền lợi theo quy định hoặc hợp đồng.
Claim bảo hiểm nhiều lần có ảnh hưởng đến phí tái tục không?
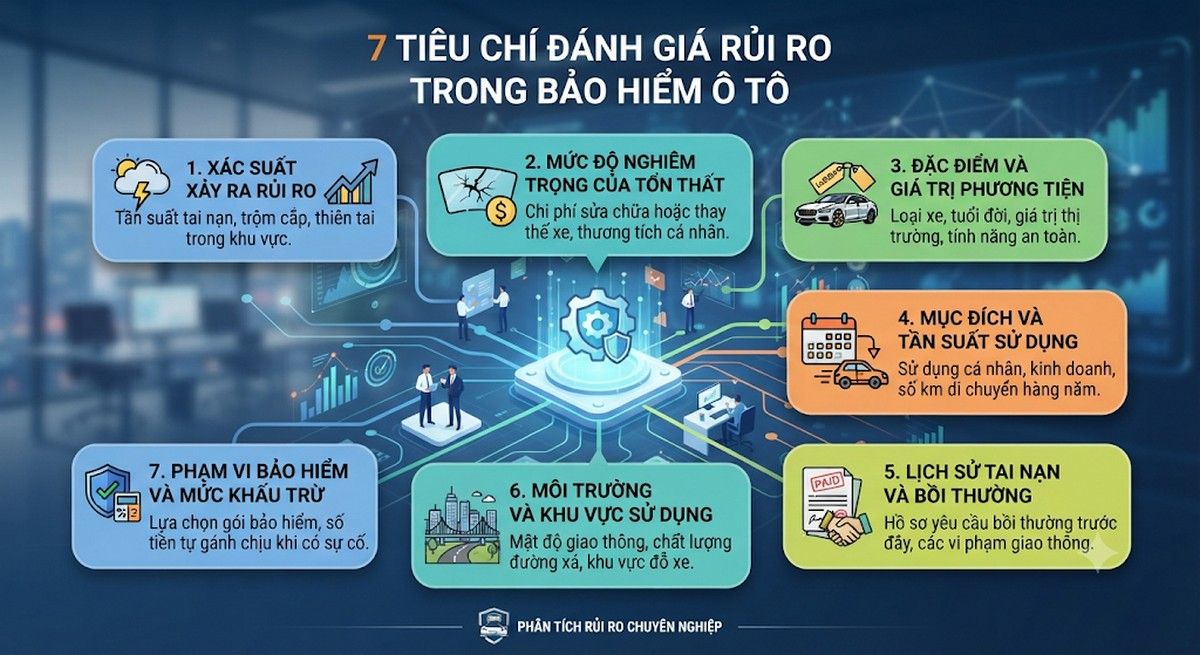
Có thể. Với bảo hiểm vật chất ô tô, lịch sử bồi thường có thể ảnh hưởng đến mức phí hoặc điều kiện tái tục tùy chính sách của doanh nghiệp bảo hiểm.
Claim bảo hiểm bị từ chối phải làm sao?
Chủ xe nên yêu cầu văn bản giải thích, kiểm tra điều khoản hợp đồng và đối chiếu hồ sơ giám định. Nếu có căn cứ, khách hàng có thể khiếu nại hoặc yêu cầu giải quyết tranh chấp theo quy định.
Kết luận
Hiểu rõ claim bảo hiểm là gì giúp chủ xe chủ động thực hiện thủ tục bồi thường khi xảy ra tai nạn hoặc sự cố. Quy trình cơ bản gồm thông báo tổn thất, cung cấp hồ sơ, giám định, xét duyệt và thanh toán bồi thường.
Để đảm bảo quyền lợi, chủ phương tiện nên lưu giữ hợp đồng, kiểm tra thời hạn bảo hiểm và liên hệ doanh nghiệp phát hành ngay khi xảy ra sự cố. Nếu cần mua mới hoặc gia hạn, bạn có thể tham khảo bảo hiểm ô tô tại VETC để đăng ký bảo hiểm TNDS bắt buộc trực tuyến.