
 142
 7 phút đọc

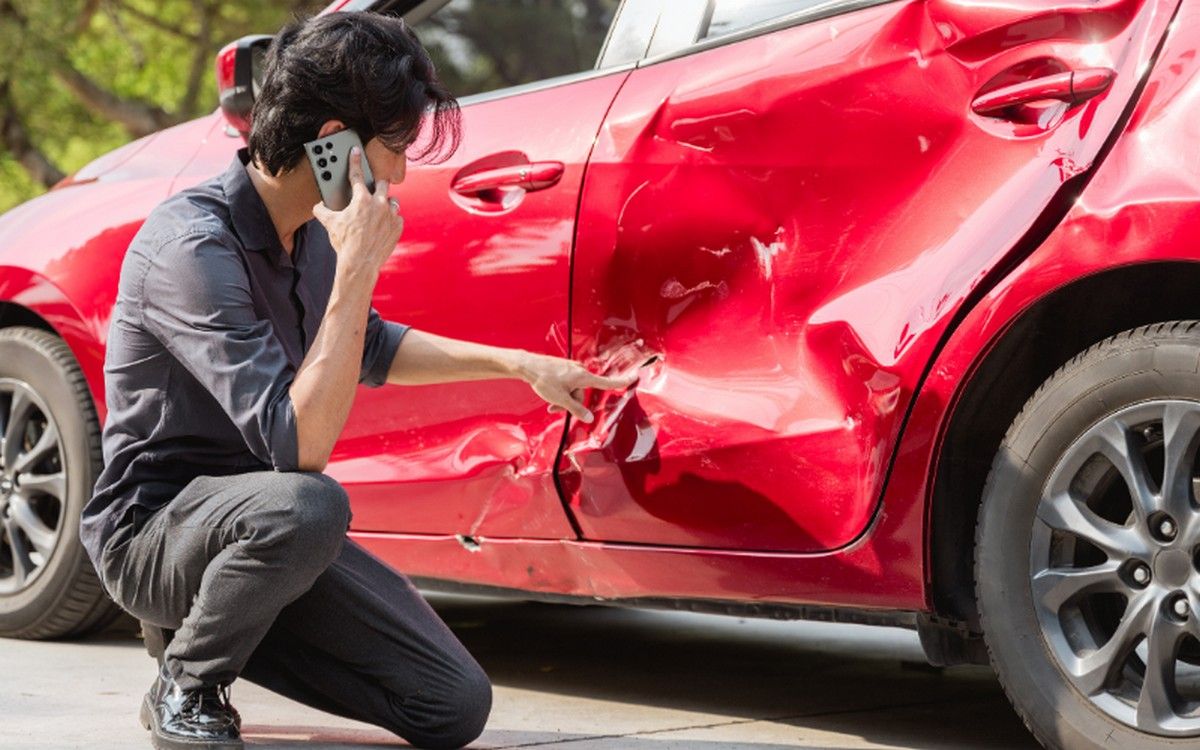
Mức bồi thường bảo hiểm tai nạn xe ô tô phụ thuộc vào loại bảo hiểm, mức độ thiệt hại và điều kiện hợp đồng. Theo quy định hiện hành, bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc có giới hạn bồi thường 150 triệu đồng/người/vụ tai nạn đối với thiệt hại về sức khỏe, tính mạng và 100 triệu đồng/vụ đối với thiệt hại tài sản của bên thứ ba do ô tô gây ra.
Trong khi đó, bảo hiểm thân vỏ và bảo hiểm tai nạn người ngồi trên xe có mức chi trả khác nhau tùy sản phẩm. Chủ xe cần phân biệt rõ từng loại để xác định quyền lợi khi xảy ra tai nạn giao thông.
Mức bồi thường bảo hiểm tai nạn xe ô tô là bao nhiêu?
Hiện nay, mức bồi thường được xác định theo ba nhóm bảo hiểm phổ biến:
Loại bảo hiểm | Mức bồi thường |
TNDS bắt buộc – thiệt hại về người | Tối đa 150 triệu đồng/người/vụ |
TNDS bắt buộc – thiệt hại tài sản | Tối đa 100 triệu đồng/vụ |
Bảo hiểm vật chất, thân vỏ | Theo thiệt hại và điều khoản hợp đồng |
Bảo hiểm tai nạn lái xe, người ngồi trên xe | Theo số tiền bảo hiểm và quyền lợi đã mua |
Trong đó, bảo hiểm TNDS bắt buộc có mức trách nhiệm được pháp luật quy định. Các loại bảo hiểm tự nguyện không áp dụng một mức bồi thường chung cho tất cả doanh nghiệp.
Mức bồi thường bảo hiểm TNDS ô tô bắt buộc
Theo Nghị định 67/2023/NĐ-CP và các văn bản sửa đổi, bổ sung, bảo hiểm TNDS bắt buộc chi trả trách nhiệm dân sự đối với bên thứ ba và hành khách thuộc phạm vi quy định.
Bồi thường thiệt hại về sức khỏe, tính mạng
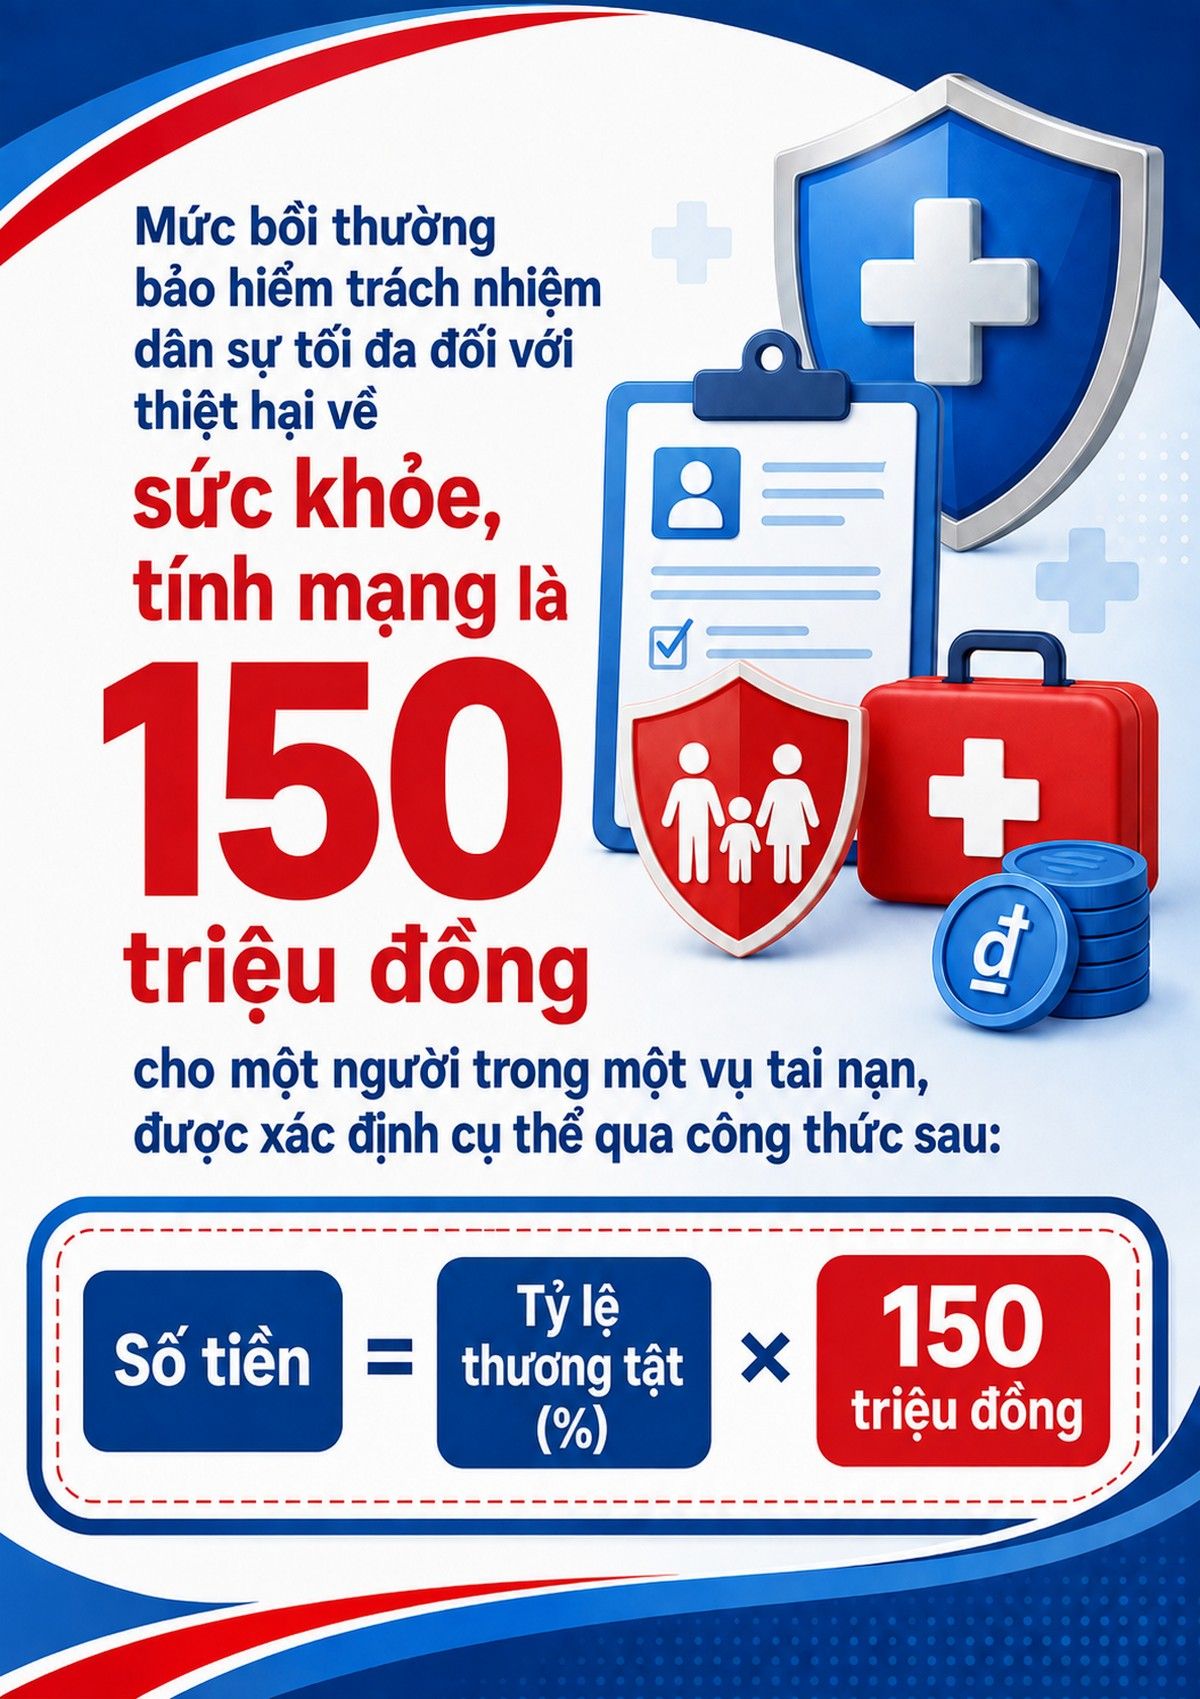
Mức trách nhiệm tối đa là 150 triệu đồng/người/vụ tai nạn.
Số tiền thực tế được xác định dựa trên mức độ tổn thương và bảng quy định trả tiền bồi thường tại Phụ lục VI Nghị định 67/2023/NĐ-CP.
Đối với trường hợp tử vong hoặc tổn thương não gây di chứng sống kiểu thực vật, bảng quy định mức bồi thường bằng 100% giới hạn trách nhiệm bảo hiểm.
Với thương tật bộ phận, mức chi trả được tính theo tỷ lệ tương ứng.
Ví dụ, nếu một tổn thương thuộc mức bồi thường 20% theo bảng quy định, số tiền được tính là:
150.000.000 × 20% = 30.000.000 đồng.
Đây là ví dụ minh họa cách tính. Số tiền thực tế còn phụ thuộc vào kết quả xác định tổn thương, trách nhiệm bảo hiểm và các quy định áp dụng.
Bồi thường thiệt hại tài sản
Đối với ô tô, giới hạn bồi thường thiệt hại tài sản của bên thứ ba là 100 triệu đồng/vụ tai nạn.
Số tiền chi trả dựa trên thiệt hại thực tế và mức độ lỗi của chủ xe.
Ví dụ, ô tô gây tai nạn khiến xe máy của người khác bị hư hỏng 25 triệu đồng. Nếu toàn bộ thiệt hại này thuộc trách nhiệm dân sự được bảo hiểm, doanh nghiệp bảo hiểm có thể xem xét bồi thường 25 triệu đồng.
Lưu ý, bảo hiểm TNDS bắt buộc không thanh toán chi phí sửa chữa chính chiếc ô tô được bảo hiểm.
Mức bồi thường bảo hiểm tai nạn người ngồi trên ô tô
Bảo hiểm tai nạn lái xe và người ngồi trên xe là sản phẩm tự nguyện, bảo vệ người được bảo hiểm khi gặp tai nạn thuộc phạm vi hợp đồng.
Khác với bảo hiểm TNDS bắt buộc, số tiền bảo hiểm được lựa chọn theo từng sản phẩm. Một số doanh nghiệp cung cấp quyền lợi lên đến 100 triệu đồng/người/vụ hoặc mức khác theo gói đăng ký.
Thông thường, quyền lợi có thể bao gồm:
- Tử vong hoặc thương tật toàn bộ vĩnh viễn do tai nạn.
- Thương tật bộ phận theo bảng tỷ lệ bồi thường.
- Các khoản hỗ trợ khác nếu được quy định trong hợp đồng.
Ví dụ, người ngồi trên xe tham gia bảo hiểm với số tiền bảo hiểm 50 triệu đồng. Nếu hợp đồng quy định mức chi trả cho một tổn thương cụ thể bằng 20% số tiền bảo hiểm thì khoản bồi thường tương ứng là 10 triệu đồng.
Tuy nhiên, tỷ lệ và điều kiện bồi thường phải căn cứ vào quy tắc của doanh nghiệp phát hành, không áp dụng chung cho tất cả sản phẩm.
Tìm hiểu thêm:
Hợp đồng bảo hiểm xe ô tô: Nội dung và lưu ý cần biết
Chế tài bảo hiểm ô tô: Mức phạt mới nhất
Mức bồi thường bảo hiểm thân vỏ khi xe bị tai nạn
Nếu ô tô bị va chạm gây hư hỏng chính phương tiện, chủ xe cần sử dụng bảo hiểm vật chất nếu đã tham gia và tổn thất thuộc phạm vi hợp đồng.
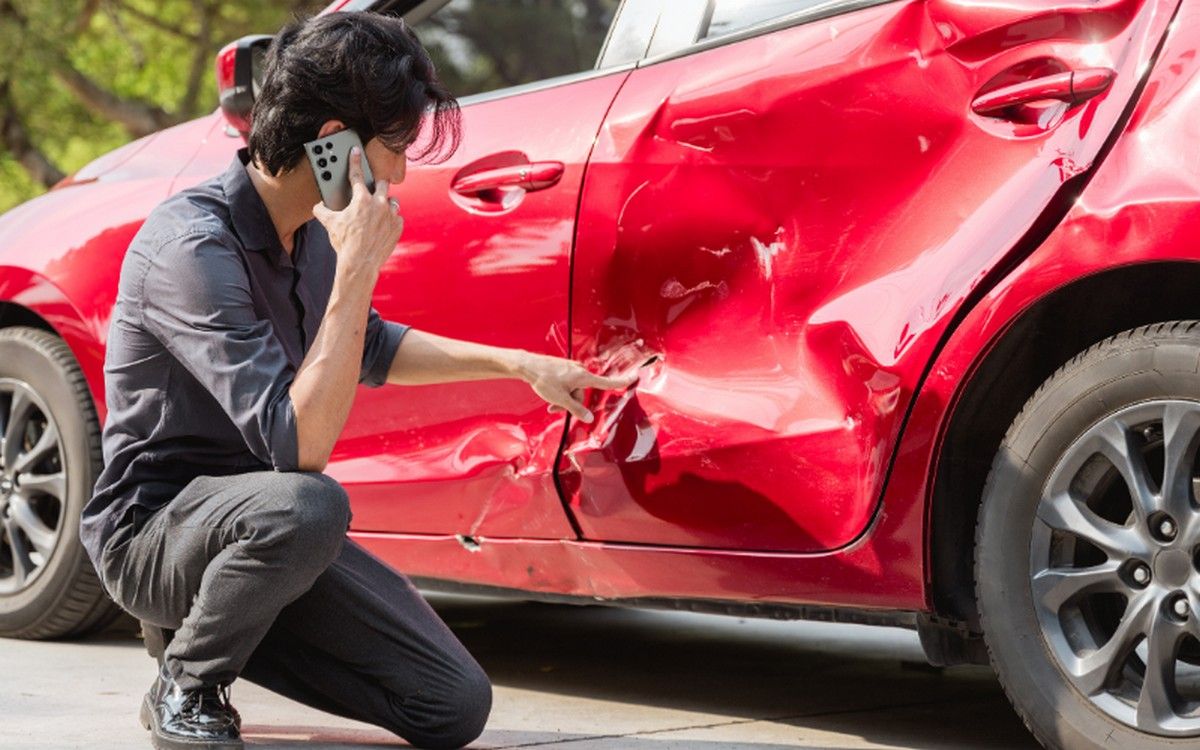
Số tiền bồi thường phụ thuộc vào chi phí sửa chữa hợp lệ, mức khấu trừ và các điều khoản liên quan.
Ví dụ:
Nội dung | Số tiền |
Chi phí sửa chữa được chấp thuận | 20.000.000đ |
Mức khấu trừ | 500.000đ |
Bảo hiểm dự kiến chi trả | 19.500.000đ |
Ví dụ giả định hợp đồng áp dụng mức khấu trừ cố định và không phát sinh khoản giảm trừ khác.
Đối với xe bị tổn thất nghiêm trọng, doanh nghiệp bảo hiểm sẽ xác định phương án bồi thường theo giá trị bảo hiểm, mức độ thiệt hại và điều kiện hợp đồng.
Những trường hợp bảo hiểm tai nạn ô tô có thể không bồi thường
Không phải mọi tai nạn đều được bảo hiểm chi trả.
Đối với bảo hiểm TNDS bắt buộc, những trường hợp loại trừ có thể bao gồm hành vi cố ý gây thiệt hại, người lái không có giấy phép lái xe hợp lệ hoặc các trường hợp khác theo Nghị định 67/2023/NĐ-CP.
Với bảo hiểm tự nguyện, doanh nghiệp có thể từ chối bồi thường nếu tổn thất nằm ngoài phạm vi hợp đồng hoặc thuộc điều khoản loại trừ.
Chủ xe nên kiểm tra kỹ quyền lợi và điều kiện bảo hiểm trước khi tham gia.
Thủ tục nhận bồi thường bảo hiểm tai nạn ô tô
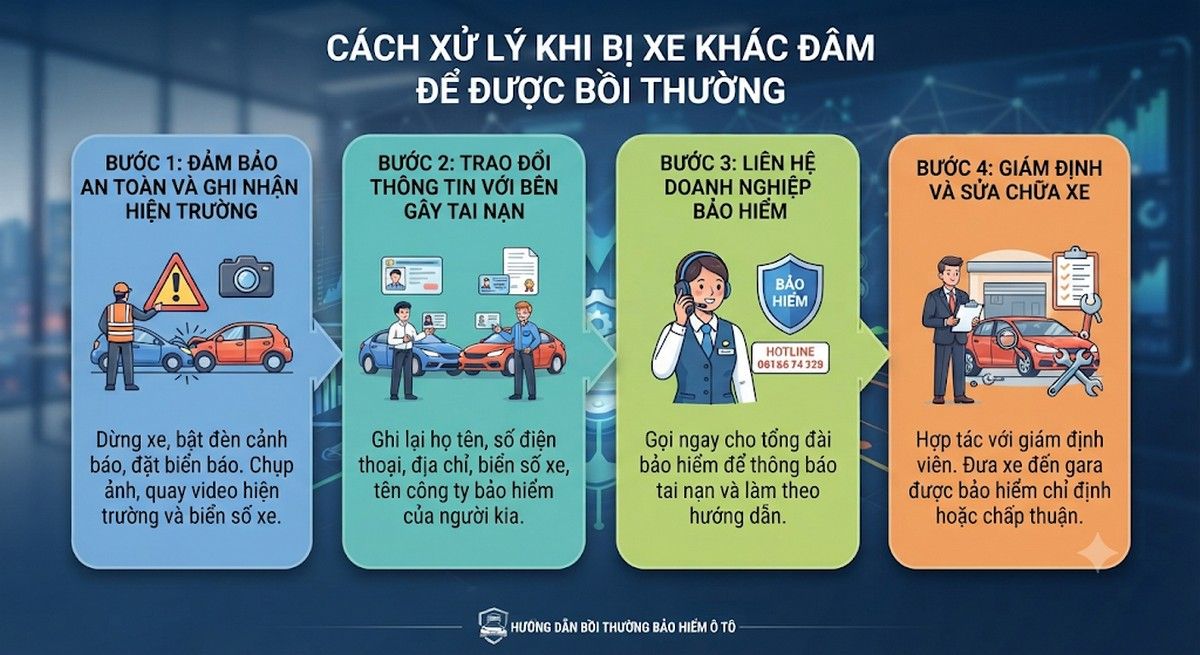
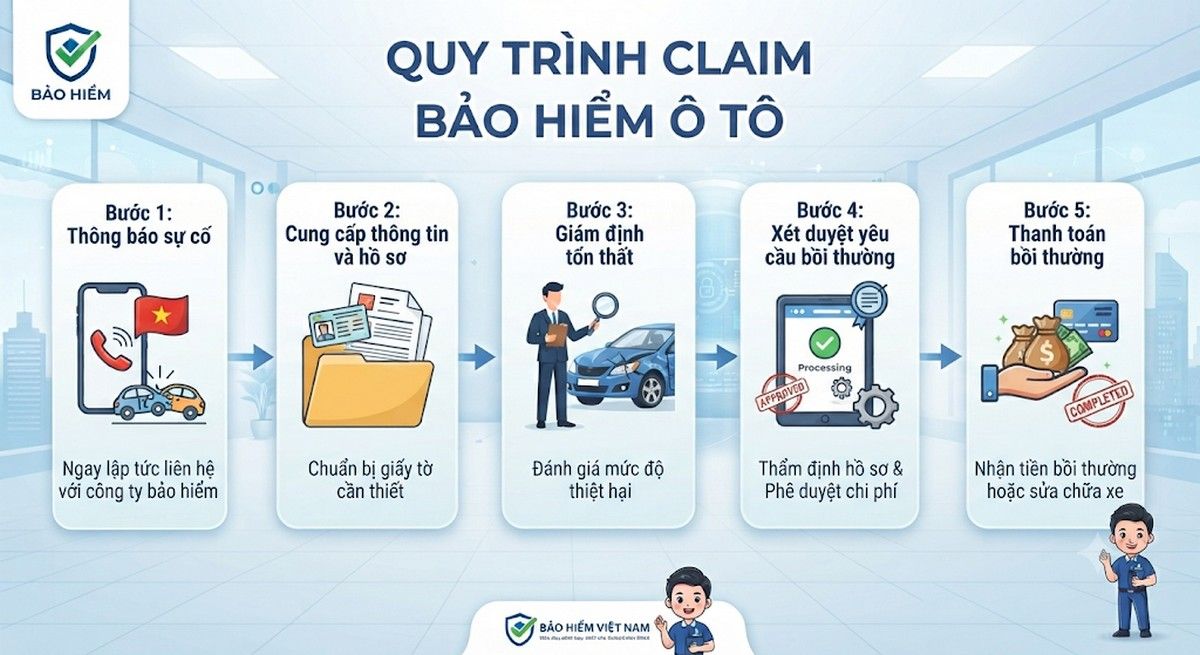
Khi xảy ra tai nạn, chủ phương tiện cần thực hiện đúng quy trình để tránh ảnh hưởng đến quyền lợi:
- Bước 1: Đảm bảo an toàn, hỗ trợ người bị thương và thông báo cho cơ quan chức năng theo quy định.
- Bước 2: Ghi nhận hiện trường, hình ảnh phương tiện và thiệt hại.
- Bước 3: Liên hệ doanh nghiệp bảo hiểm để thông báo tai nạn.
- Bước 4: Phối hợp giám định và cung cấp giấy tờ theo hướng dẫn.
- Bước 5: Nhận kết quả giải quyết và khoản bồi thường được chấp thuận.
Đối với bảo hiểm TNDS bắt buộc, doanh nghiệp bảo hiểm có trách nhiệm tạm ứng bồi thường thiệt hại về sức khỏe, tính mạng trong vòng 3 ngày làm việc kể từ khi nhận thông báo tai nạn, theo mức và điều kiện pháp luật quy định.
Câu hỏi thường gặp
Bảo hiểm ô tô có bồi thường khi mình gây tai nạn không?
Có thể. Nếu tai nạn làm phát sinh trách nhiệm dân sự đối với bên thứ ba và thuộc phạm vi bảo hiểm TNDS, doanh nghiệp bảo hiểm sẽ xem xét bồi thường theo quy định.
Người ngồi trên xe bị thương có được bảo hiểm không?
Có thể, nếu người đó thuộc đối tượng được bảo hiểm theo hợp đồng bảo hiểm tai nạn người ngồi trên xe hoặc thuộc phạm vi bảo hiểm TNDS bắt buộc đối với hành khách theo quy định.
Bảo hiểm ô tô có chi trả toàn bộ chi phí sửa xe không?
Không phải lúc nào cũng vậy. Bảo hiểm vật chất xem xét bồi thường dựa trên chi phí hợp lệ, mức khấu trừ, giới hạn và các điều kiện hợp đồng.
Tai nạn gây tử vong có được bồi thường 150 triệu đồng không?
Theo bảng bồi thường của bảo hiểm TNDS bắt buộc, trường hợp tử vong thuộc mức 100% giới hạn trách nhiệm về người, tương ứng 150 triệu đồng, nếu sự kiện thuộc phạm vi và đáp ứng điều kiện bồi thường.
Kết luận
Mức bồi thường bảo hiểm tai nạn xe ô tô không cố định cho mọi trường hợp. Bảo hiểm TNDS bắt buộc có giới hạn 150 triệu đồng/người/vụ đối với thiệt hại về sức khỏe, tính mạng và 100 triệu đồng/vụ đối với tài sản của bên thứ ba. Trong khi đó, bảo hiểm thân vỏ và tai nạn người ngồi trên xe được chi trả theo hợp đồng.
Để duy trì quyền lợi bảo hiểm và đáp ứng quy định khi tham gia giao thông, chủ xe nên kiểm tra thời hạn giấy chứng nhận định kỳ. Nếu cần mua mới hoặc gia hạn, bạn có thể tham khảo bảo hiểm TNDS ô tô tại VETC để lựa chọn đúng nhóm phương tiện và đăng ký trực tuyến.