
 213
 8 phút đọc

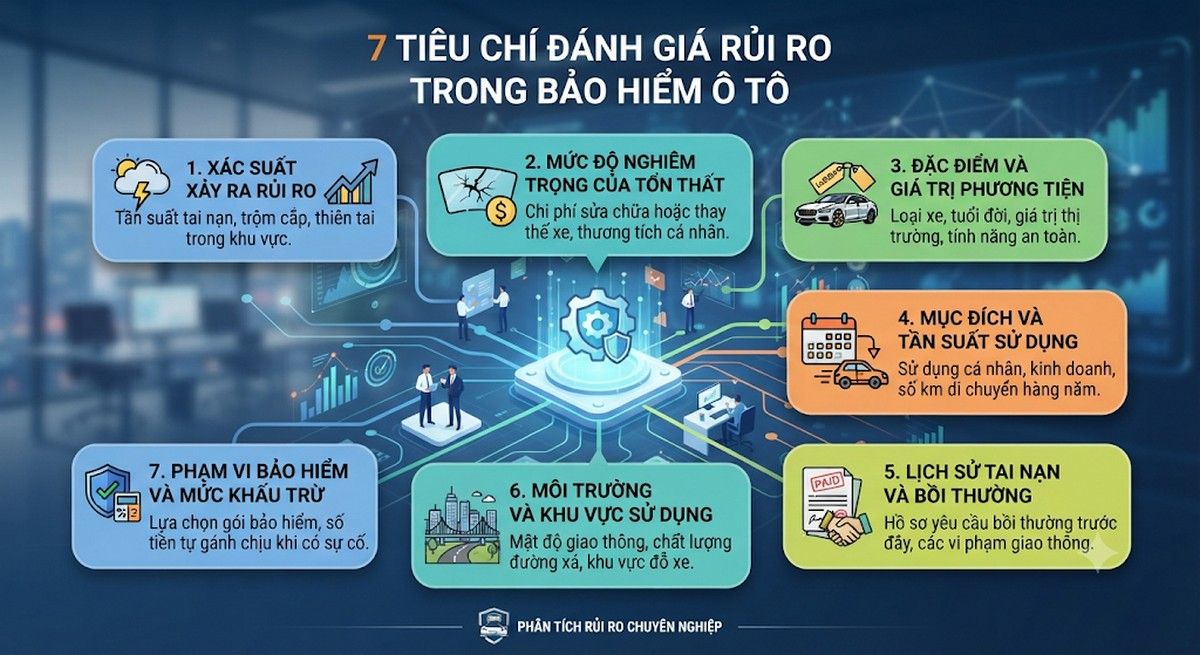
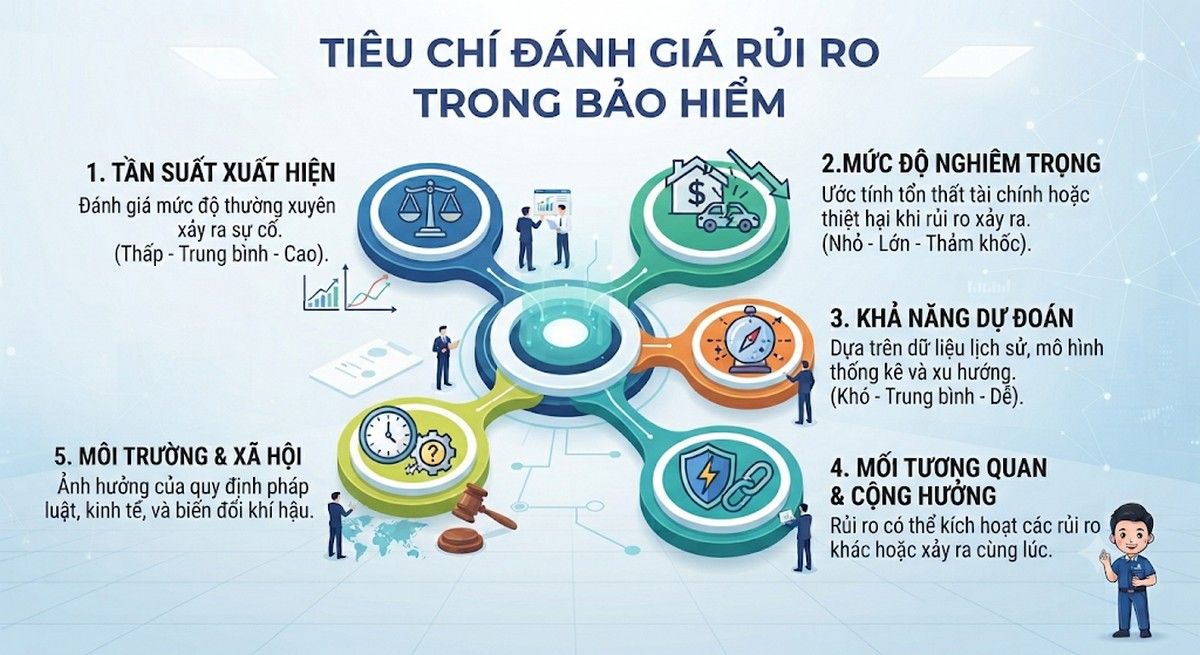
Tiêu chí đánh giá rủi ro trong bảo hiểm là những yếu tố được doanh nghiệp bảo hiểm sử dụng để xác định khả năng xảy ra tổn thất và mức độ thiệt hại có thể phát sinh. Kết quả đánh giá là cơ sở để doanh nghiệp quyết định chấp nhận bảo hiểm, xác định mức phí và thiết lập các điều kiện phù hợp.
Đối với bảo hiểm ô tô, việc đánh giá rủi ro thường dựa trên đặc điểm phương tiện, mục đích sử dụng, lịch sử tai nạn và môi trường vận hành. Tuy nhiên, cách áp dụng các tiêu chí sẽ khác nhau giữa bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất tự nguyện.
Đánh giá rủi ro trong bảo hiểm là gì?
Đánh giá rủi ro bảo hiểm (Insurance Risk Assessment) là quá trình thu thập, phân tích thông tin nhằm xác định xác suất xảy ra sự kiện bảo hiểm và thiệt hại có thể phát sinh.
Trong hoạt động bảo hiểm, quá trình này thường phục vụ công tác thẩm định nhận bảo hiểm (underwriting) và định phí.
Ví dụ, hai chiếc ô tô có cùng giá trị nhưng một xe chỉ sử dụng vào cuối tuần, xe còn lại chạy dịch vụ hằng ngày. Do tần suất vận hành và điều kiện sử dụng khác nhau, mức độ rủi ro có thể không giống nhau.
Việc đánh giá giúp doanh nghiệp xác định phạm vi bảo hiểm phù hợp, đồng thời giúp khách hàng hiểu những yếu tố có thể ảnh hưởng đến phí và quyền lợi.
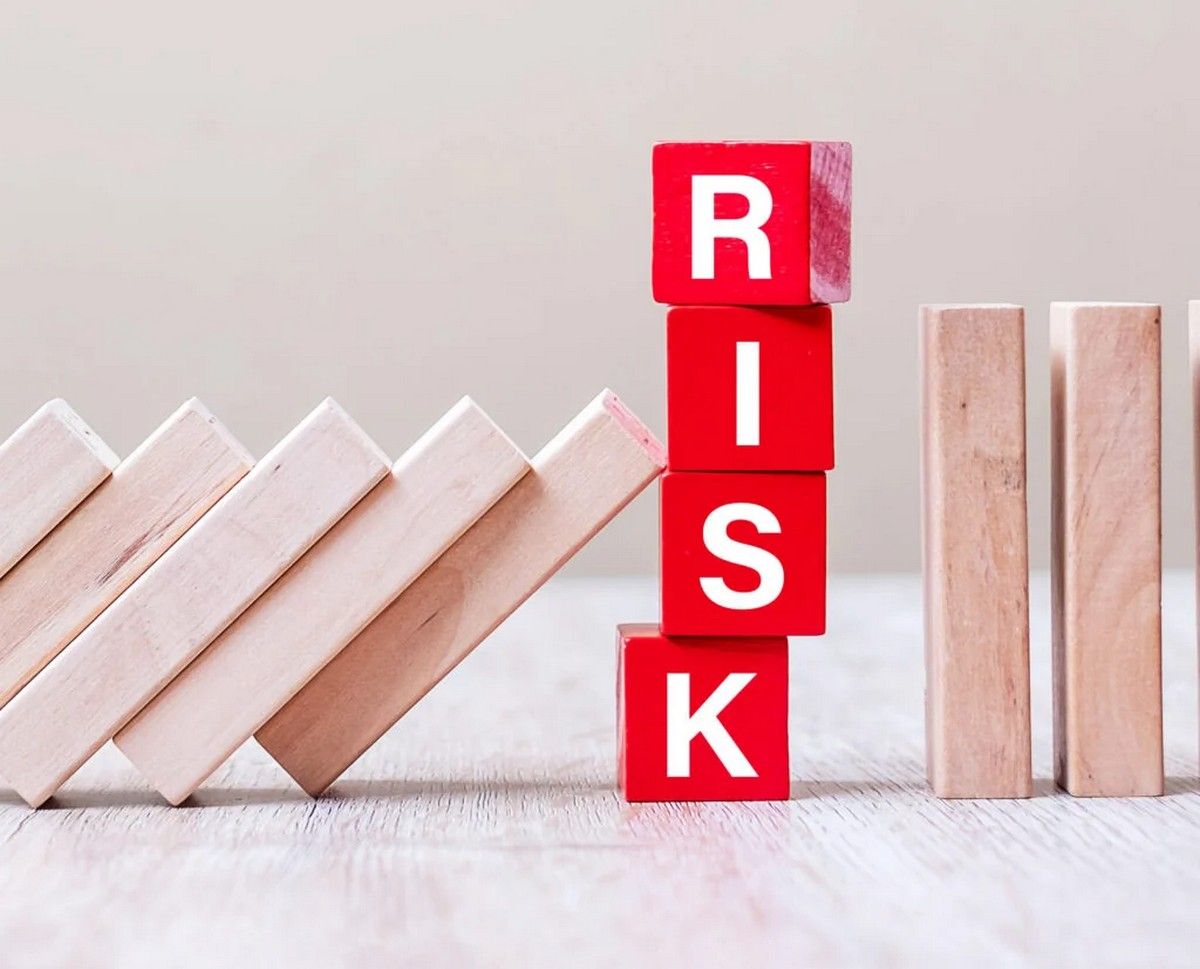
7 tiêu chí đánh giá rủi ro trong bảo hiểm ô tô
1. Xác suất xảy ra rủi ro
Đây là tiêu chí phản ánh khả năng xảy ra tai nạn hoặc sự kiện gây tổn thất trong một khoảng thời gian nhất định.
Doanh nghiệp bảo hiểm có thể sử dụng dữ liệu thống kê, lịch sử tai nạn và đặc điểm nhóm phương tiện để ước tính xác suất xảy ra rủi ro.
Những phương tiện thường xuyên vận hành trong điều kiện giao thông phức tạp có thể có mức độ phơi nhiễm rủi ro cao hơn.
2. Mức độ nghiêm trọng của tổn thất
Bên cạnh xác suất, doanh nghiệp bảo hiểm còn đánh giá mức độ thiệt hại nếu sự cố xảy ra.
Ví dụ, một vụ trầy xước thân xe thường có chi phí sửa chữa thấp hơn tai nạn gây hư hỏng động cơ hoặc kết cấu phương tiện.
Đối với xe có giá trị lớn, phụ tùng đắt hoặc công nghệ sửa chữa phức tạp, chi phí tổn thất tiềm năng có thể cao hơn.
3. Đặc điểm và giá trị phương tiện
Loại xe, giá trị xe, tuổi xe và tình trạng kỹ thuật là những yếu tố quan trọng khi đánh giá rủi ro bảo hiểm vật chất.
Các yếu tố thường được xem xét gồm:
- Hãng xe, dòng xe và năm sản xuất.
- Giá trị phương tiện tại thời điểm tham gia.
- Tình trạng kỹ thuật và lịch sử sửa chữa.
- Chi phí thay thế phụ tùng, khả năng sửa chữa.
Xe đã sử dụng lâu năm hoặc có đặc điểm kỹ thuật riêng có thể được áp dụng điều kiện nhận bảo hiểm khác với xe mới.
4. Mục đích và tần suất sử dụng
Một chiếc ô tô gia đình thường có đặc điểm vận hành khác với xe taxi, xe hợp đồng hoặc phương tiện kinh doanh vận tải.
Tần suất sử dụng, quãng đường di chuyển và loại hình hoạt động có thể ảnh hưởng đến mức độ tiếp xúc với rủi ro.
Ví dụ, xe chạy dịch vụ thường xuyên có thể tích lũy số km lớn hơn xe chỉ phục vụ nhu cầu cá nhân.
Vì vậy, chủ phương tiện cần khai báo chính xác mục đích sử dụng khi đăng ký bảo hiểm.
5. Lịch sử tai nạn và bồi thường
Lịch sử tổn thất giúp doanh nghiệp bảo hiểm tham khảo mức độ rủi ro trong quá khứ.
Các thông tin có thể bao gồm số lần xảy ra tai nạn, tần suất yêu cầu bồi thường và tổng chi phí đã được chi trả.
Đối với bảo hiểm vật chất tự nguyện, lịch sử bồi thường có thể ảnh hưởng đến việc định phí hoặc điều kiện tái tục, tùy chính sách của từng doanh nghiệp.
Tuy nhiên, việc từng yêu cầu bồi thường không đồng nghĩa chủ xe chắc chắn sẽ bị tăng phí ở lần gia hạn tiếp theo.
6. Môi trường và khu vực sử dụng
Điều kiện giao thông, thời tiết và khu vực vận hành cũng là những yếu tố có thể ảnh hưởng đến rủi ro.
Chẳng hạn, phương tiện thường xuyên di chuyển qua khu vực ngập úng có nguy cơ gặp tổn thất do nước cao hơn. Trong khi đó, khu vực giao thông đông đúc có thể làm tăng khả năng va quẹt.
Những yếu tố này giúp doanh nghiệp đánh giá nhu cầu bảo vệ và các quyền lợi bổ sung phù hợp.
7. Phạm vi bảo hiểm và mức khấu trừ
Rủi ro tài chính mà doanh nghiệp bảo hiểm nhận còn phụ thuộc vào phạm vi quyền lợi khách hàng lựa chọn.
Một hợp đồng bảo hiểm vật chất có quyền lợi thủy kích, mất cắp bộ phận hoặc phạm vi sửa chữa mở rộng có thể có mức phí khác hợp đồng cơ bản.
Ngoài ra, mức khấu trừ bảo hiểm cũng ảnh hưởng đến phần chi phí mà khách hàng và doanh nghiệp bảo hiểm phải chịu khi phát sinh tổn thất.
Bảng tổng hợp các tiêu chí đánh giá rủi ro bảo hiểm
Tiêu chí | Nội dung đánh giá |
Xác suất rủi ro | Khả năng xảy ra tai nạn, sự cố |
Mức độ thiệt hại | Chi phí tổn thất dự kiến |
Đặc điểm phương tiện | Giá trị, loại xe, tuổi xe, tình trạng kỹ thuật |
Mục đích sử dụng | Xe cá nhân, xe dịch vụ, quãng đường vận hành |
Lịch sử bồi thường | Tần suất và giá trị các tổn thất trước đây |
Môi trường sử dụng | Điều kiện giao thông, thời tiết, khu vực vận hành |
Điều kiện bảo hiểm | Phạm vi quyền lợi, giới hạn và mức khấu trừ |
Các tiêu chí trên mang tính tổng quát. Không phải doanh nghiệp bảo hiểm nào cũng sử dụng toàn bộ yếu tố hoặc áp dụng cùng một phương pháp đánh giá.
Đánh giá rủi ro ảnh hưởng đến phí bảo hiểm ô tô như thế nào?
Kết quả đánh giá rủi ro có thể ảnh hưởng đến phí bảo hiểm, phạm vi quyền lợi và điều kiện hợp đồng.
Tuy nhiên, cần phân biệt hai trường hợp:
- Đối với bảo hiểm trách nhiệm dân sự bắt buộc: Mức phí được xác định theo biểu phí và quy định tại Nghị định 67/2023/NĐ-CP cùng các văn bản sửa đổi, bổ sung. Doanh nghiệp bảo hiểm không được tùy ý áp dụng cách định phí như đối với bảo hiểm tự nguyện.
- Đối với bảo hiểm vật chất ô tô: Phí bảo hiểm có thể phụ thuộc vào giá trị xe, đặc điểm rủi ro, lịch sử tổn thất, phạm vi bảo hiểm và mức khấu trừ.
Do đó, cùng một dòng xe nhưng hai chủ phương tiện có thể nhận được báo giá bảo hiểm vật chất khác nhau khi thông tin rủi ro hoặc quyền lợi lựa chọn không giống nhau.
Làm thế nào để giảm rủi ro khi tham gia bảo hiểm ô tô?
Chủ xe có thể chủ động hạn chế rủi ro bằng cách bảo dưỡng phương tiện định kỳ, tuân thủ quy định giao thông và kiểm tra tình trạng kỹ thuật trước những chuyến đi dài.
Việc lắp đặt thiết bị an toàn, sử dụng camera hành trình và lựa chọn nơi đỗ xe phù hợp cũng hỗ trợ quản lý rủi ro trong quá trình sử dụng.
Khi mua bảo hiểm, nên cung cấp thông tin trung thực và lựa chọn phạm vi quyền lợi phù hợp với nhu cầu thực tế.
Đặc biệt, cần duy trì bảo hiểm TNDS bắt buộc còn hiệu lực để đáp ứng yêu cầu pháp luật khi tham gia giao thông.
Câu hỏi thường gặp
Đánh giá rủi ro có quyết định mức phí bảo hiểm không?
Có thể, đặc biệt với bảo hiểm tự nguyện. Tuy nhiên, phí bảo hiểm còn phụ thuộc vào phạm vi quyền lợi, điều kiện hợp đồng và chính sách định phí. Đối với bảo hiểm TNDS bắt buộc, mức phí phải tuân thủ quy định pháp luật.
Xe từng xảy ra tai nạn có mua bảo hiểm được không?
Có thể. Doanh nghiệp bảo hiểm sẽ xem xét tình trạng phương tiện, lịch sử tổn thất và điều kiện nhận bảo hiểm. Những hư hỏng tồn tại trước khi hợp đồng có hiệu lực thường không được bảo hiểm cho chính tổn thất đó.
Đánh giá rủi ro có phải là giám định tổn thất không?
Không. Đánh giá rủi ro chủ yếu phục vụ việc nhận bảo hiểm và xác định điều kiện hợp đồng. Giám định tổn thất được thực hiện khi xảy ra sự kiện cần xác minh nguyên nhân và mức độ thiệt hại để giải quyết bồi thường.
Kết luận
Hiểu rõ tiêu chí đánh giá rủi ro trong bảo hiểm giúp chủ phương tiện biết những yếu tố ảnh hưởng đến việc nhận bảo hiểm, mức phí và quyền lợi bồi thường. Các tiêu chí quan trọng gồm xác suất xảy ra rủi ro, mức độ thiệt hại, đặc điểm xe, mục đích sử dụng, lịch sử tổn thất và điều kiện bảo hiểm.
Đối với chủ xe ô tô, bên cạnh việc lựa chọn phạm vi bảo vệ phù hợp, cần duy trì bảo hiểm TNDS bắt buộc còn hiệu lực. Bạn có thể tham khảo bảo hiểm ô tô tại VETC để kiểm tra mức phí và đăng ký trực tuyến.