
 146
 13 phút đọc

Bảo hiểm thân vỏ ô tô là gì là câu hỏi được nhiều chủ xe quan tâm khi mua ô tô mới hoặc tìm kiếm giải pháp bảo vệ phương tiện trước những rủi ro trong quá trình sử dụng. Khác với bảo hiểm trách nhiệm dân sự bắt buộc, bảo hiểm thân vỏ là sản phẩm tự nguyện, giúp giảm thiểu thiệt hại tài chính khi xe gặp va chạm, tai nạn hoặc các sự cố thuộc phạm vi bảo hiểm.
Trong thực tế, chi phí sửa chữa những bộ phận như cản trước, cửa xe, hệ thống đèn LED, camera hay cảm biến trên ô tô có thể khá lớn. Đối với những dòng xe mới hoặc có giá trị cao, một vụ va chạm cũng có thể khiến chủ xe phải chi trả khoản tiền đáng kể.
Vậy bảo hiểm thân vỏ có những quyền lợi gì, giá bao nhiêu, trường hợp nào được bồi thường và có nên mua hay không? Bài viết dưới đây sẽ giải đáp chi tiết, giúp chủ phương tiện lựa chọn sản phẩm bảo hiểm phù hợp với nhu cầu sử dụng và khả năng tài chính.
Bảo hiểm thân vỏ ô tô là gì?
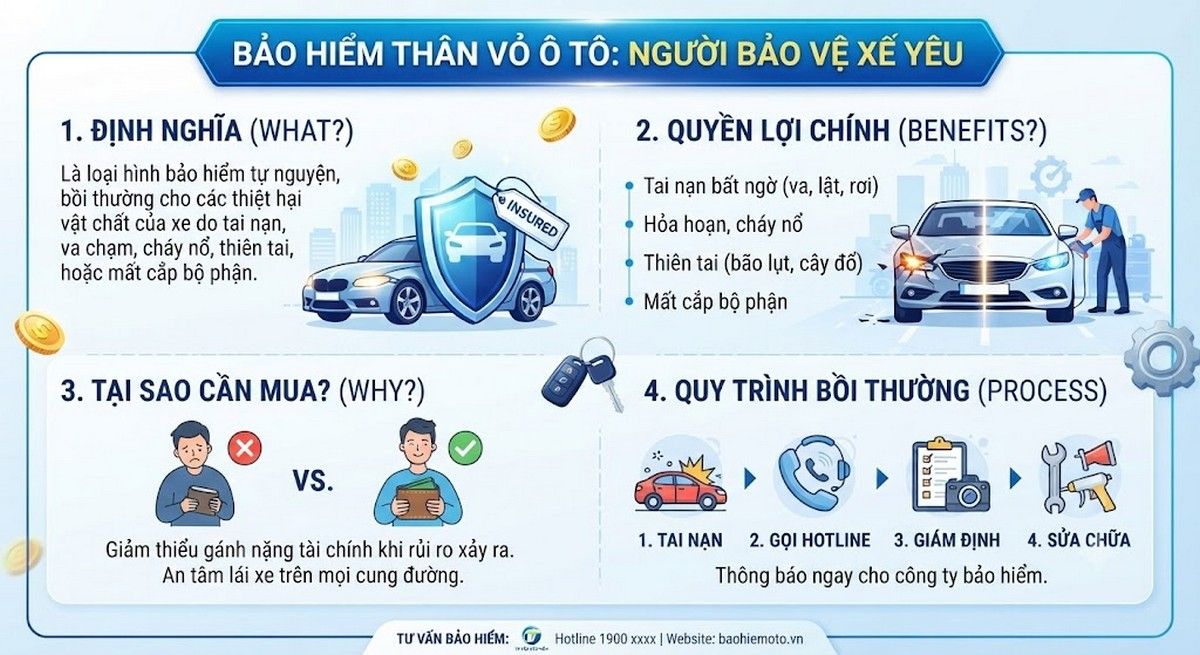
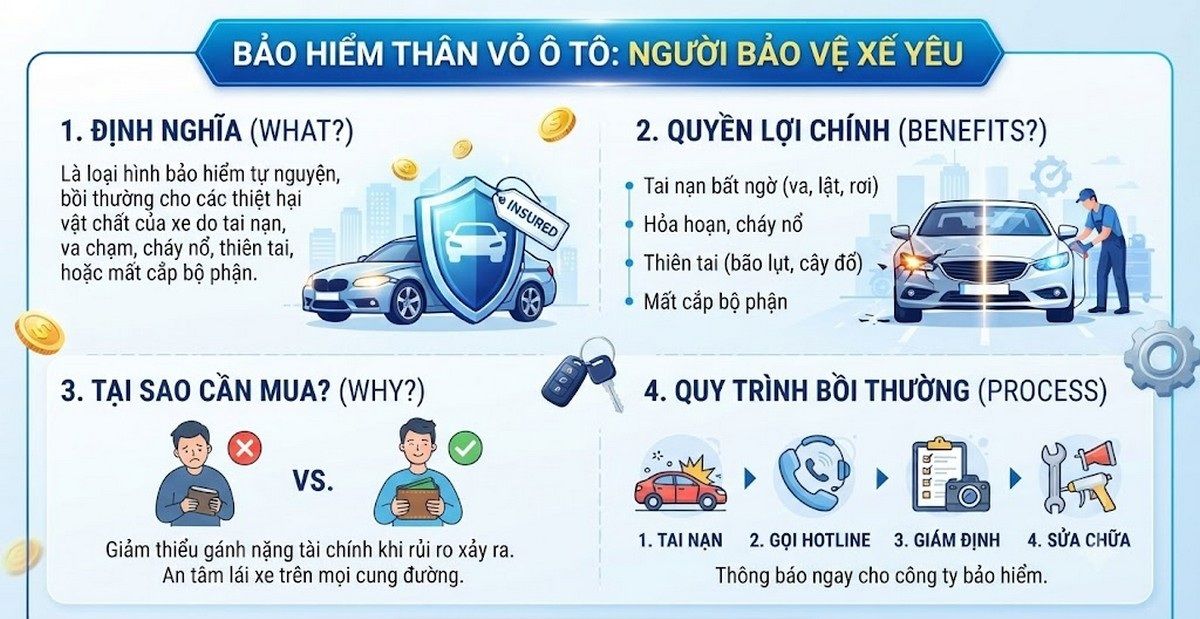
Bảo hiểm thân vỏ ô tô là tên gọi phổ biến của sản phẩm bảo hiểm thiệt hại vật chất xe ô tô. Đây là loại hình bảo hiểm tự nguyện, giúp chủ phương tiện được xem xét bồi thường khi xe gặp tổn thất thuộc phạm vi bảo hiểm đã thỏa thuận với doanh nghiệp bảo hiểm.
Trong cách gọi thông thường, bảo hiểm thân vỏ thường được hiểu là bảo hiểm dành cho các bộ phận bên ngoài như thân xe, cửa, nắp capo, cản trước, cản sau hoặc hệ thống đèn. Tuy nhiên, nhiều sản phẩm bảo hiểm vật chất xe có phạm vi rộng hơn, có thể bao gồm cả những bộ phận khác của phương tiện nếu được quy định trong hợp đồng.
Ví dụ, khi xe đang di chuyển và va chạm với một phương tiện khác khiến cản trước bị vỡ, cửa xe bị móp hoặc đèn chiếu sáng hư hỏng, doanh nghiệp bảo hiểm sẽ xem xét chi trả chi phí sửa chữa nếu sự kiện thuộc phạm vi bảo hiểm.
Điểm quan trọng là không phải mọi thiệt hại đều được bồi thường. Quyền lợi thực tế phụ thuộc vào loại hợp đồng, nguyên nhân xảy ra tổn thất, mức khấu trừ và những điều khoản loại trừ.
Bảo hiểm thân vỏ ô tô có bắt buộc không?
Không. Theo quy định pháp luật Việt Nam, bảo hiểm thân vỏ là sản phẩm bảo hiểm tự nguyện. Chủ phương tiện có quyền lựa chọn tham gia tùy theo nhu cầu.
Loại bảo hiểm bắt buộc đối với chủ xe cơ giới là bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc, được quy định tại Nghị định 67/2023/NĐ-CP và các văn bản có liên quan.
Bảo hiểm TNDS bắt buộc tập trung vào trách nhiệm bồi thường đối với bên thứ ba và hành khách thuộc phạm vi quy định. Trong khi đó, bảo hiểm vật chất xe hướng đến những thiệt hại của chính chiếc ô tô được bảo hiểm.
Riêng trường hợp mua xe trả góp, hợp đồng tín dụng có thể có điều khoản liên quan đến việc bảo vệ tài sản thế chấp. Người vay cần kiểm tra các thỏa thuận hợp pháp với ngân hàng để xác định nghĩa vụ cụ thể, không nên mặc định rằng mọi khoản vay mua ô tô đều bắt buộc phải mua bảo hiểm thân vỏ.
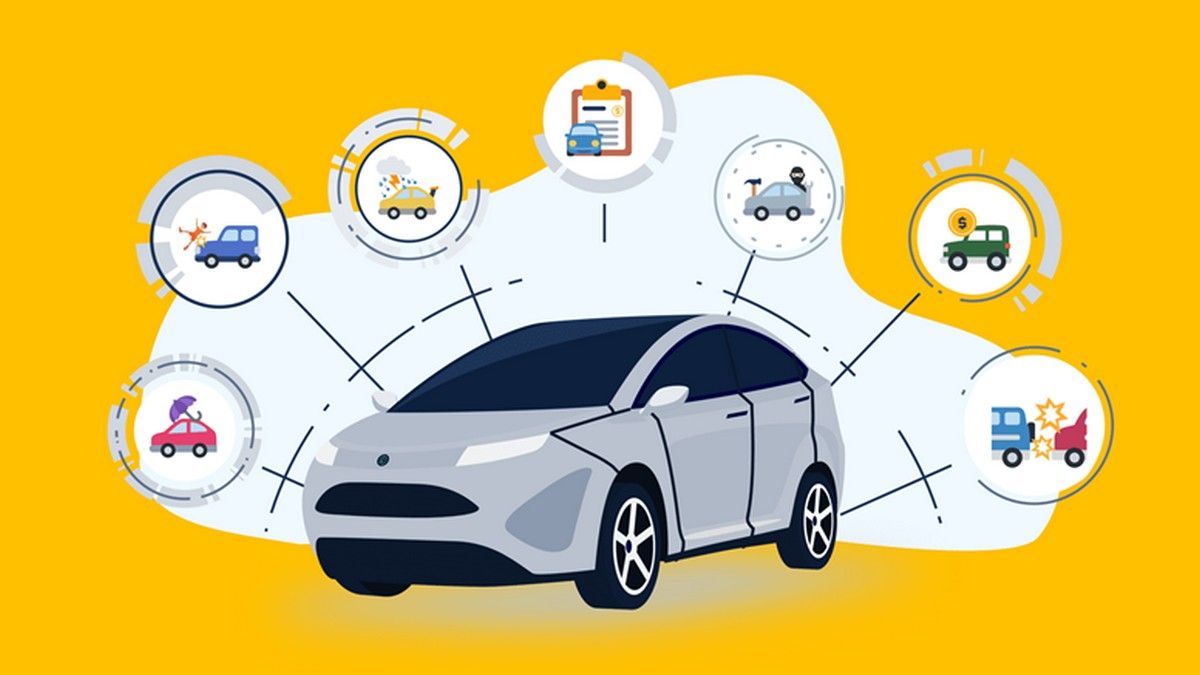
Bảo hiểm thân vỏ ô tô bồi thường những gì?
Phạm vi bồi thường phụ thuộc vào quy tắc và điều khoản của từng doanh nghiệp bảo hiểm. Dưới đây là những nhóm rủi ro thường được xem xét trong các sản phẩm bảo hiểm vật chất xe.
Thiệt hại do va chạm, tai nạn giao thông
Va chạm là một trong những nguyên nhân phổ biến gây tổn thất cho ô tô.
Các tình huống có thể bao gồm xe va chạm với phương tiện khác, đâm vào vật cản, bị phương tiện khác đâm hoặc gặp tai nạn khiến thân vỏ và các bộ phận liên quan bị hư hỏng.
Nếu tổn thất thuộc phạm vi hợp đồng, doanh nghiệp bảo hiểm có thể xem xét chi trả chi phí sửa chữa hoặc bồi thường theo phương án được quy định.
Ví dụ, xe bị móp cửa khi va chạm trong bãi đỗ hoặc vỡ cản trước sau một vụ tai nạn. Chủ xe cần thông báo tổn thất và thực hiện quy trình giám định theo hướng dẫn của doanh nghiệp bảo hiểm.
Thiệt hại do cháy nổ
Một số sản phẩm bảo hiểm vật chất có quyền lợi bảo vệ phương tiện trước thiệt hại do cháy, nổ phát sinh từ những nguyên nhân thuộc phạm vi bảo hiểm.
Tuy nhiên, cần kiểm tra kỹ điều khoản loại trừ, đặc biệt đối với các trường hợp liên quan đến việc tự ý thay đổi kết cấu phương tiện hoặc lắp đặt thiết bị điện không phù hợp.
Thiệt hại do thiên tai và ngập nước
Mưa bão, lũ lụt hoặc các hiện tượng thiên nhiên bất ngờ có thể gây hư hỏng nghiêm trọng cho ô tô.
Một số hợp đồng có phạm vi bảo hiểm đối với thiệt hại do thiên tai. Riêng rủi ro thủy kích, tức động cơ bị hư hỏng do nước xâm nhập, có thể yêu cầu điều khoản hoặc quyền lợi bổ sung.
Vì vậy, bảo hiểm thân vỏ không mặc nhiên đồng nghĩa với bảo hiểm thủy kích. Chủ xe cần kiểm tra hợp đồng trước khi tham gia.
Thiệt hại do mất cắp hoặc hành vi phá hoại
Tùy sản phẩm, hợp đồng có thể bảo hiểm đối với mất cắp toàn bộ xe hoặc một số tổn thất do hành vi phá hoại của bên thứ ba.
Đối với mất cắp bộ phận như gương chiếu hậu, đèn hoặc phụ kiện, quyền lợi có thể bị giới hạn hoặc yêu cầu điều khoản mở rộng riêng.
Người mua nên xác định rõ loại tài sản nào được bảo hiểm để tránh hiểu nhầm về phạm vi bồi thường.
Những trường hợp bảo hiểm thân vỏ có thể không bồi thường
Dù đã tham gia bảo hiểm, chủ xe vẫn có thể bị từ chối hoặc giảm số tiền bồi thường nếu tổn thất thuộc trường hợp loại trừ hoặc không đáp ứng các điều kiện hợp đồng.
Một số tình huống cần lưu ý gồm:
- Thiệt hại do hao mòn tự nhiên, xuống cấp hoặc hư hỏng cơ khí không xuất phát từ sự kiện được bảo hiểm.
- Tổn thất đã tồn tại trước thời điểm hợp đồng có hiệu lực.
- Người điều khiển không đáp ứng điều kiện giấy phép lái xe theo quy định và điều khoản áp dụng.
- Thiệt hại phát sinh trong những trường hợp vi phạm điều kiện bảo hiểm hoặc thuộc phạm vi loại trừ.
- Những bộ phận, phụ kiện hoặc quyền lợi không được liệt kê trong hợp đồng.
Ví dụ, xe bị trầy xước từ trước khi mua bảo hiểm thì phần hư hỏng có sẵn này thường không được xem là tổn thất mới phát sinh trong thời hạn bảo hiểm.
Ngoài ra, khi xảy ra tai nạn, chủ xe cần tuân thủ quy trình thông báo và giám định. Việc tự ý sửa chữa trước khi doanh nghiệp bảo hiểm có cơ hội xác minh tổn thất có thể gây khó khăn cho quá trình giải quyết quyền lợi.
Bảo hiểm thân vỏ ô tô giá bao nhiêu?
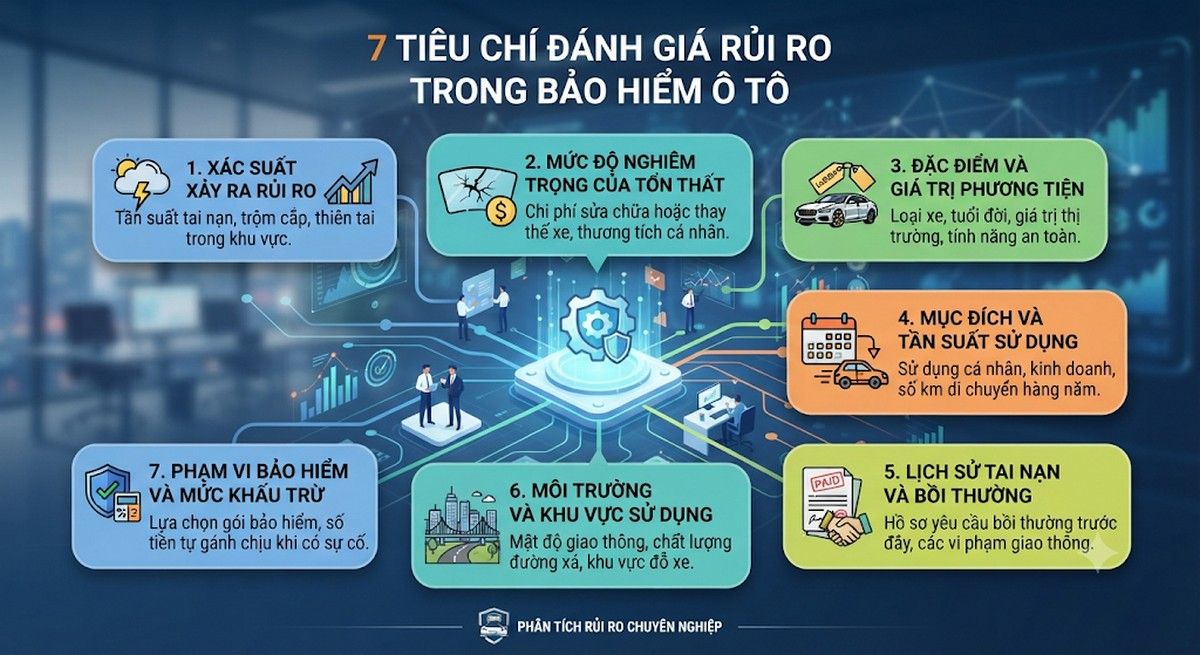
Phí bảo hiểm vật chất ô tô không có mức cố định áp dụng cho mọi phương tiện. Doanh nghiệp bảo hiểm sẽ xác định mức phí dựa trên các yếu tố như giá trị xe, tuổi xe, lịch sử tổn thất, phạm vi quyền lợi và mức khấu trừ.
Để hình dung cách tính, có thể tham khảo ví dụ giả định dưới đây:
Giá trị bảo hiểm của xe | Tỷ lệ phí giả định | Phí bảo hiểm/năm |
400 triệu đồng | 1,5% | 6 triệu đồng |
600 triệu đồng | 1,5% | 9 triệu đồng |
800 triệu đồng | 1,5% | 12 triệu đồng |
1 tỷ đồng | 1,5% | 15 triệu đồng |
Lưu ý: Bảng chỉ minh họa cách tính với tỷ lệ giả định 1,5%, không phải bảng giá niêm yết. Phí thực tế phụ thuộc vào báo giá, điều kiện bảo hiểm, các khoản điều chỉnh và thuế nếu áp dụng.
Những yếu tố ảnh hưởng đến phí bảo hiểm
Giá trị phương tiện thường là một trong những yếu tố quan trọng khi xác định phí. Xe có giá trị cao có thể phát sinh chi phí sửa chữa, thay thế phụ tùng lớn hơn.
Bên cạnh đó, tuổi xe và lịch sử tổn thất cũng có thể ảnh hưởng đến mức phí. Những phương tiện đã sử dụng nhiều năm có thể chịu điều kiện bảo hiểm khác so với xe mới.
Phạm vi quyền lợi cũng tạo ra sự khác biệt. Nếu lựa chọn thêm bảo hiểm thủy kích, mất cắp bộ phận hoặc các quyền lợi mở rộng khác, mức phí có thể thay đổi.
Chủ xe nên so sánh đồng thời mức phí, mức khấu trừ và quyền lợi thay vì chỉ lựa chọn sản phẩm có giá thấp nhất.
Có nên mua bảo hiểm thân vỏ ô tô không?
Sau khi hiểu bảo hiểm thân vỏ ô tô là gì, chủ phương tiện cần cân nhắc xem sản phẩm có phù hợp với tình trạng xe và nhu cầu sử dụng thực tế hay không.
Đối với ô tô mới mua, xe có giá trị cao hoặc xe đang trong thời gian trả góp, bảo hiểm vật chất là giải pháp đáng cân nhắc. Chi phí sửa chữa các bộ phận thân vỏ, hệ thống cảm biến hay thiết bị điện tử có thể tạo áp lực tài chính nếu phát sinh bất ngờ.
Những người thường xuyên di chuyển trong đô thị đông đúc hoặc chưa có nhiều kinh nghiệm lái xe cũng có thể quan tâm đến quyền lợi bảo hiểm va chạm.
Ngược lại, với xe đã sử dụng lâu năm và có giá trị thấp, chủ phương tiện nên so sánh chi phí bảo hiểm hằng năm với mức độ rủi ro và khả năng tự chi trả khi xe hư hỏng.
Không có một lựa chọn phù hợp với tất cả chủ xe. Quyết định nên dựa trên giá trị phương tiện, tần suất sử dụng, điều kiện di chuyển và khả năng tài chính cá nhân.
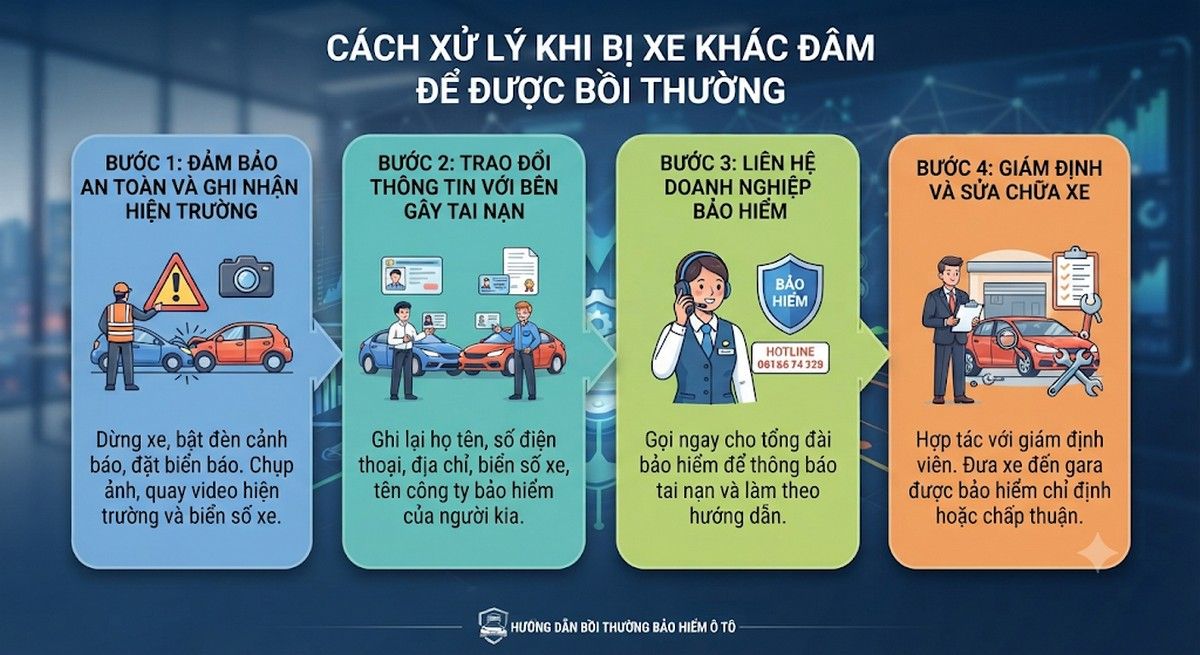
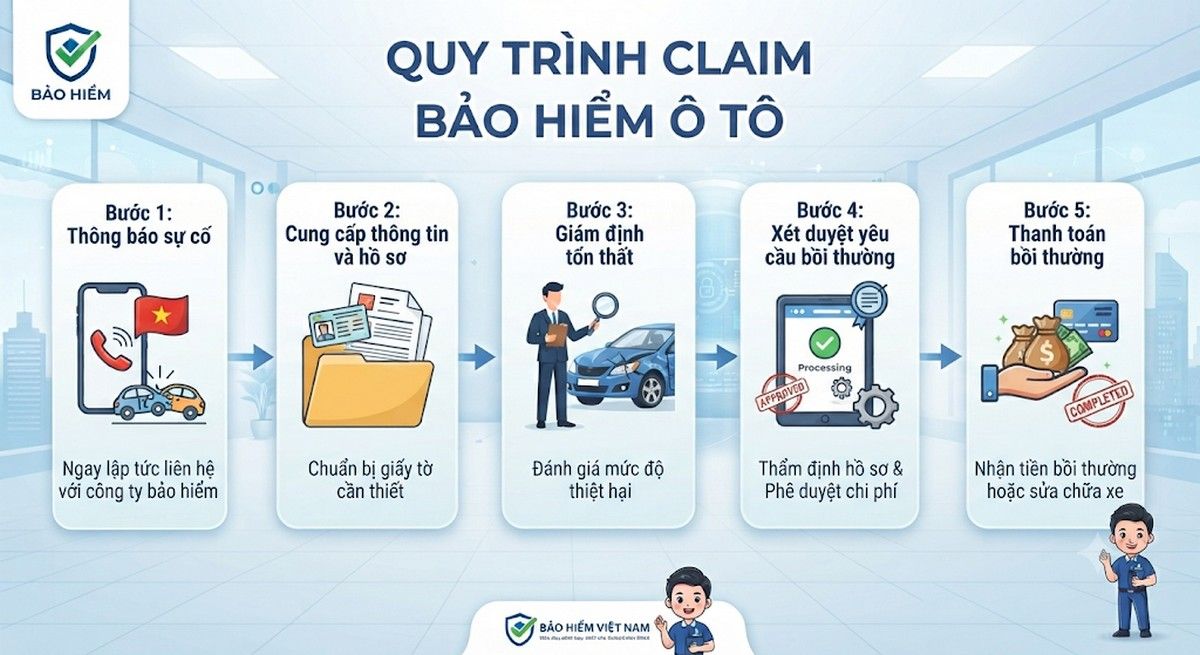
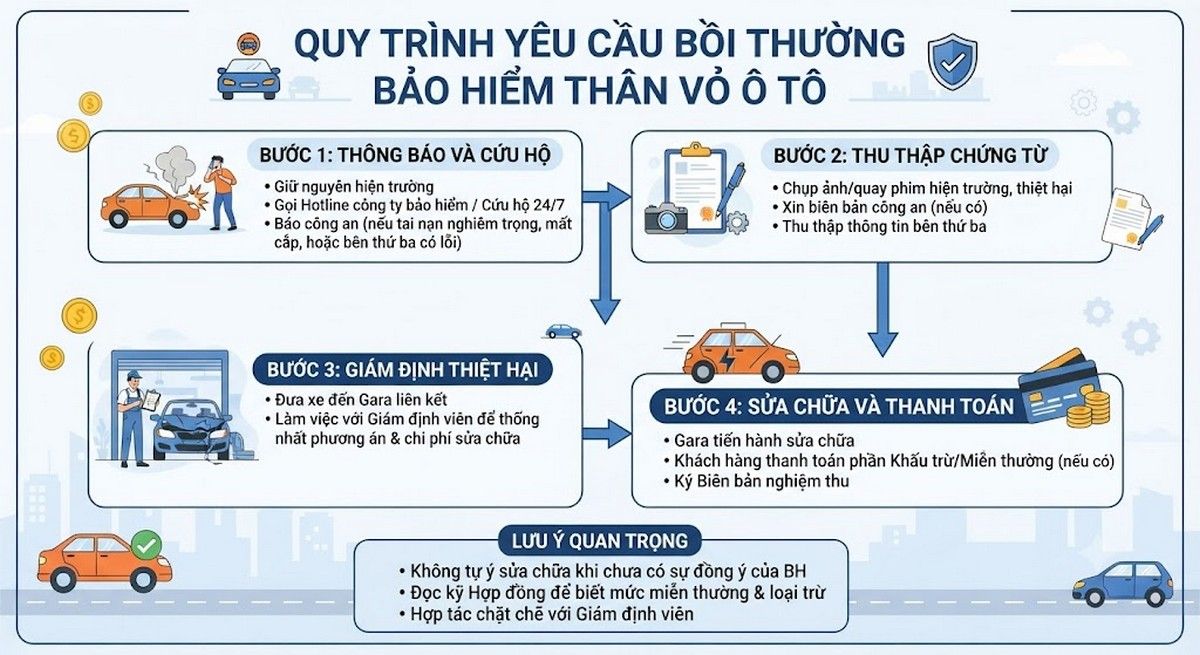
Hướng dẫn yêu cầu bồi thường bảo hiểm thân vỏ ô tô
Khi xe xảy ra sự cố, chủ phương tiện cần thực hiện đúng quy trình để bảo vệ quyền lợi bảo hiểm.
Bước 1: Đảm bảo an toàn và ghi nhận hiện trường
Khi xảy ra tai nạn, người lái cần ưu tiên an toàn cho người trên xe và những người liên quan.
Sau đó, chụp ảnh hiện trường, vị trí phương tiện, các bộ phận hư hỏng và những thông tin cần thiết.
Nếu tai nạn thuộc trường hợp phải thông báo cho cơ quan chức năng, chủ xe cần thực hiện theo quy định pháp luật.
Bước 2: Thông báo cho doanh nghiệp bảo hiểm
Chủ xe cần liên hệ đường dây hỗ trợ hoặc kênh tiếp nhận yêu cầu bồi thường được ghi trong hợp đồng.
Khi thông báo, nên cung cấp biển số xe, địa điểm xảy ra sự cố, thời gian, nguyên nhân sơ bộ và tình trạng tổn thất.
Thời hạn thông báo cụ thể cần tuân thủ quy định và điều khoản bảo hiểm áp dụng.
Bước 3: Giám định tổn thất
Doanh nghiệp bảo hiểm tiến hành xác minh nguyên nhân và mức độ thiệt hại theo quy trình.
Trong quá trình này, chủ xe có thể được yêu cầu cung cấp hình ảnh, giấy tờ phương tiện hoặc tài liệu liên quan.
Không nên tự ý thay đổi hiện trạng hoặc tiến hành sửa chữa khi chưa được hướng dẫn, trừ những trường hợp cần thiết để bảo đảm an toàn hoặc hạn chế tổn thất.
Bước 4: Sửa chữa và giải quyết bồi thường
Sau khi hoàn tất giám định, doanh nghiệp bảo hiểm sẽ xem xét phương án sửa chữa hoặc bồi thường phù hợp.
Khoản chi trả thực tế có thể phụ thuộc vào chi phí sửa chữa hợp lệ, mức khấu trừ, giới hạn trách nhiệm và các điều kiện của hợp đồng.
Phân biệt bảo hiểm thân vỏ và bảo hiểm TNDS ô tô
Hai sản phẩm có mục đích bảo vệ khác nhau, vì vậy chủ phương tiện không nên nhầm lẫn khi đăng ký.
Tiêu chí | Bảo hiểm thân vỏ | Bảo hiểm TNDS bắt buộc |
Tính chất | Tự nguyện | Bắt buộc |
Đối tượng bảo vệ | Thiệt hại vật chất của chính xe | Trách nhiệm dân sự đối với bên thứ ba và hành khách theo quy định |
Mức phí | Theo giá trị xe và quyền lợi | Theo biểu phí và quy định áp dụng |
Phạm vi bồi thường | Theo hợp đồng | Theo quy định pháp luật |
Không tham gia có bị phạt giao thông không? | Không | Có thể bị xử phạt |
Như vậy, bảo hiểm TNDS bắt buộc giúp chủ xe đáp ứng nghĩa vụ pháp lý khi tham gia giao thông, còn bảo hiểm thân vỏ là phương án bảo vệ thêm cho chính phương tiện.
Chủ xe có thể cân nhắc kết hợp cả hai sản phẩm để quản lý rủi ro phù hợp hơn.
Tìm hiểu bảo hiểm ô tô tại VETC
VETC đang phát triển nền tảng bảo hiểm số, hỗ trợ chủ phương tiện tiếp cận các sản phẩm bảo hiểm và quản lý thông tin thuận tiện hơn.
Theo thông tin trên website VETC, bảo hiểm vật chất thân vỏ xe đang ở trạng thái sắp ra mắt. Sản phẩm dự kiến hướng đến những quyền lợi liên quan đến tai nạn, va quẹt, ngập nước, cháy nổ và các rủi ro khác theo điều kiện bảo hiểm khi chính thức triển khai.
Người dùng có thể truy cập VETC Bảo hiểm để tìm hiểu và đăng ký nhận thông tin khi sản phẩm bảo hiểm vật chất được cung cấp.
Trong khi đó, bảo hiểm trách nhiệm dân sự bắt buộc ô tô đã có kênh đăng ký trên VETC. Chủ xe có thể lựa chọn nhóm phương tiện, kiểm tra mức phí và thực hiện đăng ký trực tuyến.
Nếu bảo hiểm TNDS của xe sắp hết hạn, bạn có thể tìm hiểu và mua bảo hiểm ô tô tại VETC để chủ động duy trì giấy chứng nhận còn hiệu lực.
Câu hỏi thường gặp về bảo hiểm thân vỏ ô tô
Bảo hiểm thân vỏ có bắt buộc không?
Không. Đây là sản phẩm bảo hiểm tự nguyện. Chủ xe không bị xử phạt giao thông chỉ vì không mua bảo hiểm thân vỏ. Loại bảo hiểm bắt buộc đối với ô tô là bảo hiểm trách nhiệm dân sự của chủ xe cơ giới.
Bảo hiểm thân vỏ có bồi thường khi xe bị trầy xước không?
Có thể. Nếu vết trầy xước phát sinh từ sự kiện thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét bồi thường theo điều khoản hợp đồng. Chủ xe cần kiểm tra mức khấu trừ và quy trình giám định trước khi sửa chữa.
Bảo hiểm thân vỏ có bao gồm thủy kích không?
Không phải mọi hợp đồng đều bao gồm quyền lợi thủy kích. Đây có thể là quyền lợi bổ sung với điều kiện áp dụng riêng. Chủ xe cần kiểm tra chính xác điều khoản trước khi mua.
Bảo hiểm thân vỏ ô tô có thời hạn bao lâu?
Thời hạn thường gặp là một năm, tuy nhiên thời gian cụ thể phụ thuộc vào hợp đồng và sản phẩm được lựa chọn. Chủ phương tiện nên kiểm tra ngày bắt đầu, kết thúc hiệu lực để gia hạn đúng thời điểm.
Xe cũ có mua bảo hiểm thân vỏ được không?
Có thể, tùy tuổi xe, tình trạng thực tế và điều kiện nhận bảo hiểm của doanh nghiệp. Một số trường hợp có thể cần kiểm tra hiện trạng phương tiện trước khi cấp hợp đồng.
Xe tự va quẹt có được bảo hiểm thân vỏ bồi thường không?
Có thể được xem xét nếu tình huống tự va chạm thuộc phạm vi bảo hiểm và không rơi vào điều khoản loại trừ. Việc bồi thường phụ thuộc vào nguyên nhân, hồ sơ và điều kiện hợp đồng.
Kết luận
Hiểu rõ bảo hiểm thân vỏ ô tô là gì sẽ giúp chủ phương tiện phân biệt loại bảo hiểm này với bảo hiểm trách nhiệm dân sự bắt buộc, đồng thời lựa chọn phạm vi bảo vệ phù hợp với nhu cầu sử dụng xe.
Bảo hiểm thân vỏ là sản phẩm tự nguyện, có thể hỗ trợ chi phí sửa chữa hoặc bồi thường khi phương tiện gặp những tổn thất thuộc phạm vi hợp đồng. Tuy nhiên, quyền lợi thực tế phụ thuộc vào điều khoản, mức khấu trừ và các trường hợp loại trừ của từng sản phẩm.
Nếu đang tìm hiểu giải pháp bảo vệ phương tiện, bạn có thể theo dõi sản phẩm bảo hiểm tại VETC để cập nhật thông tin về bảo hiểm vật chất xe. Đồng thời, chủ xe nên duy trì bảo hiểm trách nhiệm dân sự bắt buộc ô tô tại VETC để đáp ứng yêu cầu pháp luật khi tham gia giao thông.