
 124
 7 phút đọc

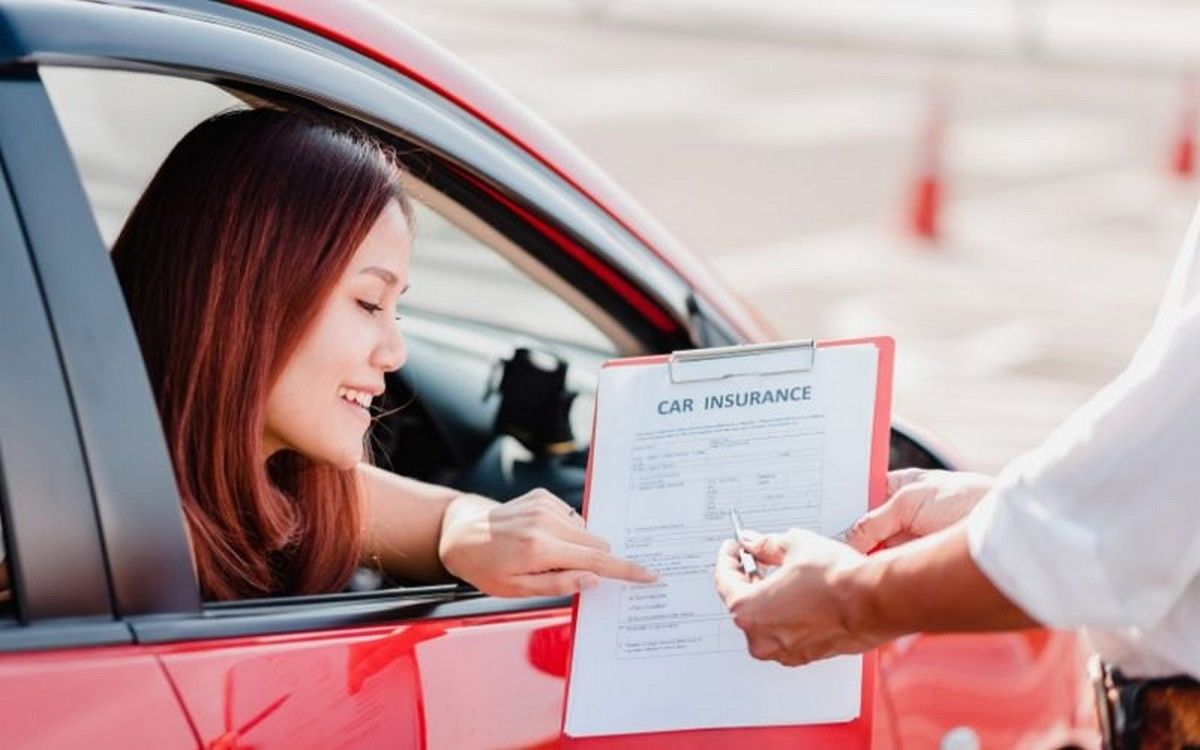
Hợp đồng bảo hiểm xe ô tô là thỏa thuận giữa bên mua bảo hiểm và doanh nghiệp bảo hiểm, trong đó quy định quyền lợi, phạm vi bảo vệ, mức phí và trách nhiệm bồi thường khi xảy ra sự kiện bảo hiểm.
Trước khi ký hợp đồng, chủ xe cần kiểm tra kỹ thông tin phương tiện, thời hạn hiệu lực và các điều khoản loại trừ. Đây là những nội dung quan trọng quyết định việc xe có được bảo hiểm chi trả khi xảy ra tai nạn hoặc sự cố hay không.
Hợp đồng bảo hiểm xe ô tô là gì?
Theo Luật Kinh doanh bảo hiểm 2022, hợp đồng bảo hiểm là sự thỏa thuận giữa bên mua bảo hiểm và doanh nghiệp bảo hiểm. Bên mua có nghĩa vụ đóng phí, còn doanh nghiệp bảo hiểm thực hiện bồi thường hoặc trả tiền bảo hiểm khi xảy ra sự kiện thuộc phạm vi bảo hiểm.
Đối với ô tô, hợp đồng có thể áp dụng cho các loại bảo hiểm như:
- Bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc: Bảo vệ trách nhiệm dân sự của chủ xe đối với bên thứ ba và hành khách theo quy định.
- Bảo hiểm vật chất ô tô: Bảo vệ chính phương tiện trước những tổn thất thuộc phạm vi hợp đồng.
- Bảo hiểm tai nạn người ngồi trên xe: Chi trả quyền lợi cho người lái và hành khách theo điều kiện đã thỏa thuận.
Trong đó, bảo hiểm TNDS là loại bắt buộc, còn những sản phẩm khác thường thuộc nhóm tự nguyện.
Hợp đồng bảo hiểm ô tô gồm những nội dung gì?
Theo Điều 17 Luật Kinh doanh bảo hiểm 2022, hợp đồng bảo hiểm phải có các nội dung chủ yếu về bên tham gia, đối tượng bảo hiểm, quyền lợi, thời hạn, phí và phương thức bồi thường.
Khi kiểm tra hợp đồng bảo hiểm ô tô, chủ phương tiện cần đặc biệt quan tâm đến những thông tin sau:
Nội dung | Thông tin cần kiểm tra |
Bên mua và doanh nghiệp bảo hiểm | Tên, thông tin liên hệ và đơn vị phát hành |
Thông tin phương tiện | Biển số, số khung, số máy, loại xe, mục đích sử dụng |
Loại bảo hiểm | TNDS bắt buộc, vật chất xe hoặc sản phẩm bổ sung |
Phạm vi bảo hiểm | Những rủi ro và thiệt hại được bảo vệ |
Giới hạn trách nhiệm | Số tiền bảo hiểm hoặc giới hạn bồi thường |
Thời hạn hợp đồng | Ngày bắt đầu và kết thúc hiệu lực |
Phí bảo hiểm | Tổng phí, thời hạn và phương thức thanh toán |
Điều khoản loại trừ | Các trường hợp doanh nghiệp không có trách nhiệm chi trả |
Quy trình bồi thường | Hồ sơ, thời hạn thông báo và phương thức giải quyết |
Đối với bảo hiểm vật chất, chủ xe nên kiểm tra thêm mức khấu trừ, quyền lựa chọn gara và các điều khoản mở rộng như thủy kích hoặc mất cắp bộ phận.
Tìm hiểu thêm:
Chế tài bảo hiểm ô tô: Mức phạt mới nhất
Luật bồi thường bảo hiểm xe ô tô mới nhất
Hợp đồng bảo hiểm ô tô có thời hạn bao lâu?
Thời hạn hợp đồng phụ thuộc vào loại bảo hiểm và điều kiện áp dụng.
Đối với bảo hiểm TNDS bắt buộc
Theo Nghị định 67/2023/NĐ-CP và các quy định sửa đổi, bổ sung, thời hạn bảo hiểm TNDS bắt buộc thông thường từ 1 đến 3 năm.
Một số trường hợp đặc biệt được phép tham gia bảo hiểm với thời hạn dưới một năm theo quy định.
Chủ xe cần kiểm tra ngày bắt đầu và kết thúc hiệu lực trên giấy chứng nhận để chủ động gia hạn.
Đối với bảo hiểm vật chất ô tô
Bảo hiểm vật chất thường có thời hạn một năm, nhưng thời hạn cụ thể phụ thuộc vào hợp đồng và sản phẩm được lựa chọn.
Khi gia hạn, doanh nghiệp bảo hiểm có thể xem xét lại giá trị phương tiện, lịch sử tổn thất và các điều kiện áp dụng.
Hợp đồng bảo hiểm xe ô tô điện tử có hợp lệ không?
Có. Pháp luật cho phép giao kết hợp đồng bảo hiểm dưới hình thức thông điệp dữ liệu theo quy định về giao dịch điện tử.
Đối với bảo hiểm TNDS bắt buộc, doanh nghiệp bảo hiểm có thể cấp giấy chứng nhận bảo hiểm điện tử nếu đáp ứng các yêu cầu pháp luật.
Giấy chứng nhận điện tử hợp lệ có giá trị pháp lý và có thể được sử dụng để xuất trình khi cơ quan có thẩm quyền kiểm tra.
Tuy nhiên, cần phân biệt hợp đồng bảo hiểm với giấy chứng nhận bảo hiểm. Giấy chứng nhận là tài liệu xác nhận việc tham gia bảo hiểm, còn quyền và nghĩa vụ cụ thể được xác định theo hợp đồng, quy tắc bảo hiểm và quy định pháp luật.
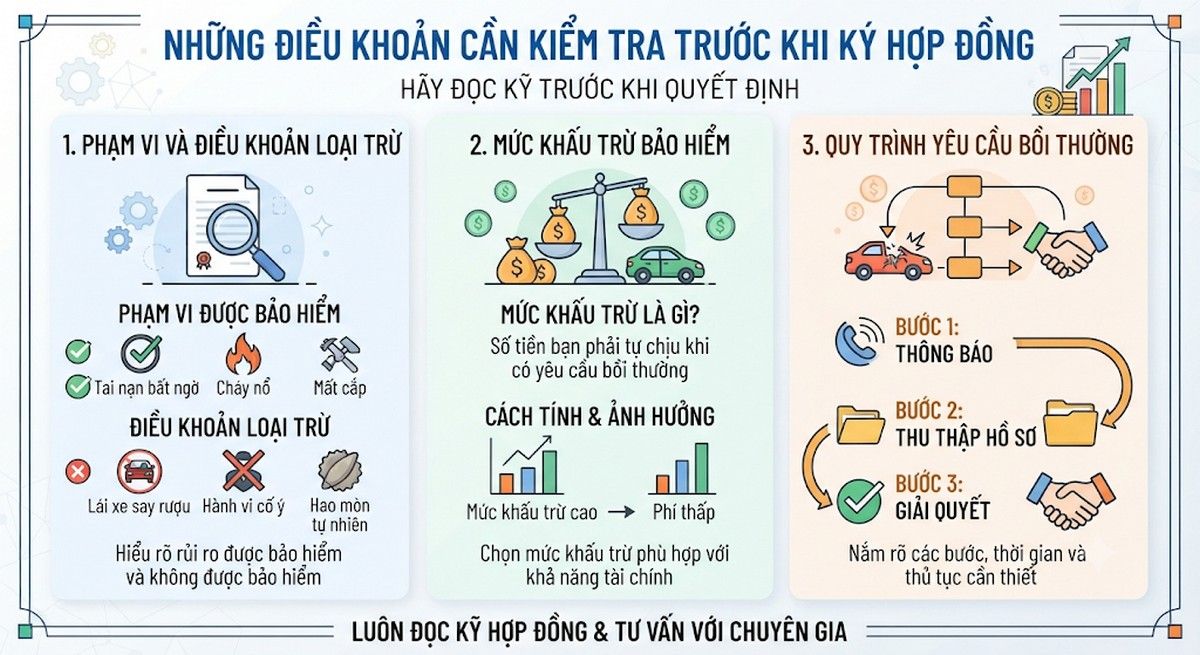
Những điều khoản cần kiểm tra trước khi ký hợp đồng
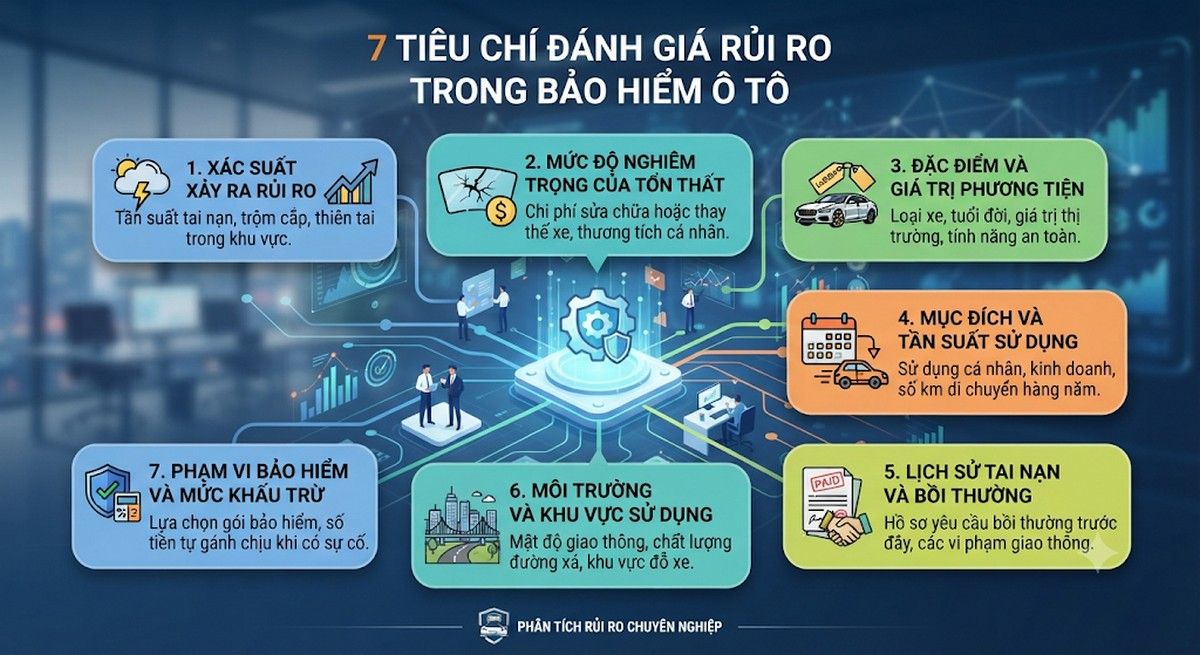
Phạm vi và điều khoản loại trừ
Chủ xe cần xác định những trường hợp được bồi thường và những rủi ro không thuộc phạm vi bảo hiểm.
Ví dụ, với bảo hiểm vật chất, thiệt hại do thủy kích có thể yêu cầu quyền lợi bổ sung. Nếu hợp đồng không bao gồm quyền lợi này, chủ phương tiện có nguy cơ phải tự thanh toán chi phí sửa chữa động cơ.
Theo Luật Kinh doanh bảo hiểm 2022, điều khoản loại trừ phải được quy định rõ trong hợp đồng và doanh nghiệp bảo hiểm có trách nhiệm giải thích cho bên mua theo quy định.
Mức khấu trừ bảo hiểm
Mức khấu trừ là khoản chi phí người được bảo hiểm phải tự chịu khi phát sinh tổn thất theo điều kiện hợp đồng.
Ví dụ, chi phí sửa chữa hợp lệ là 10 triệu đồng, hợp đồng quy định mức khấu trừ 500.000 đồng/vụ. Nếu không có khoản điều chỉnh khác, doanh nghiệp bảo hiểm có thể thanh toán 9,5 triệu đồng.
Quy trình yêu cầu bồi thường
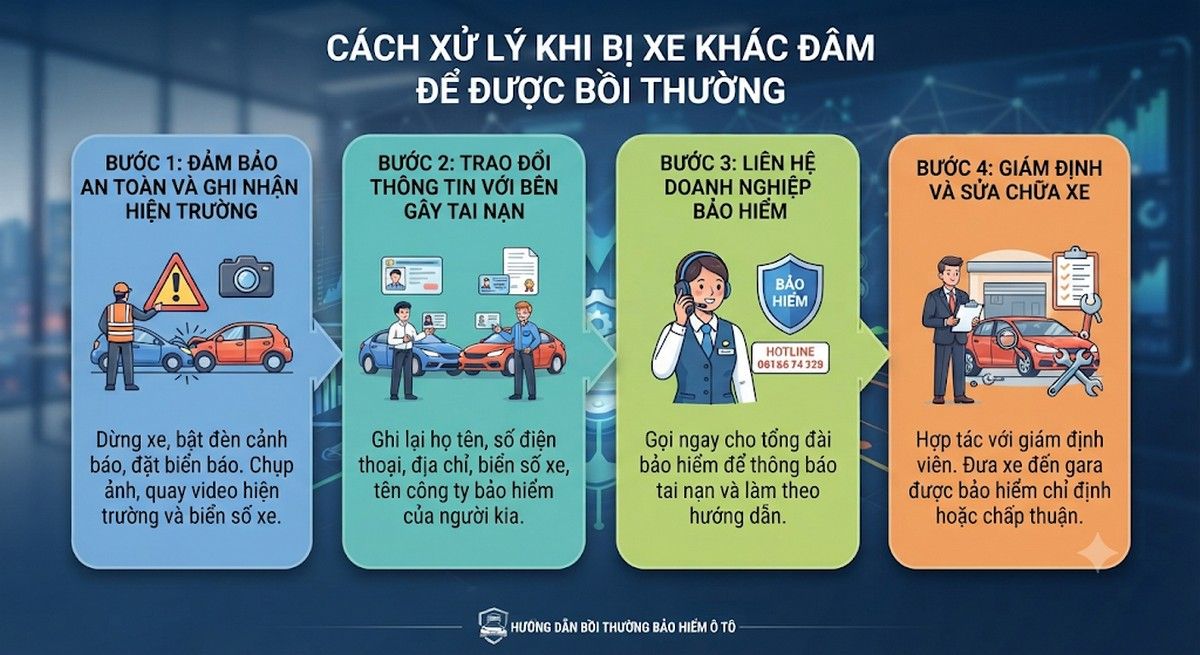
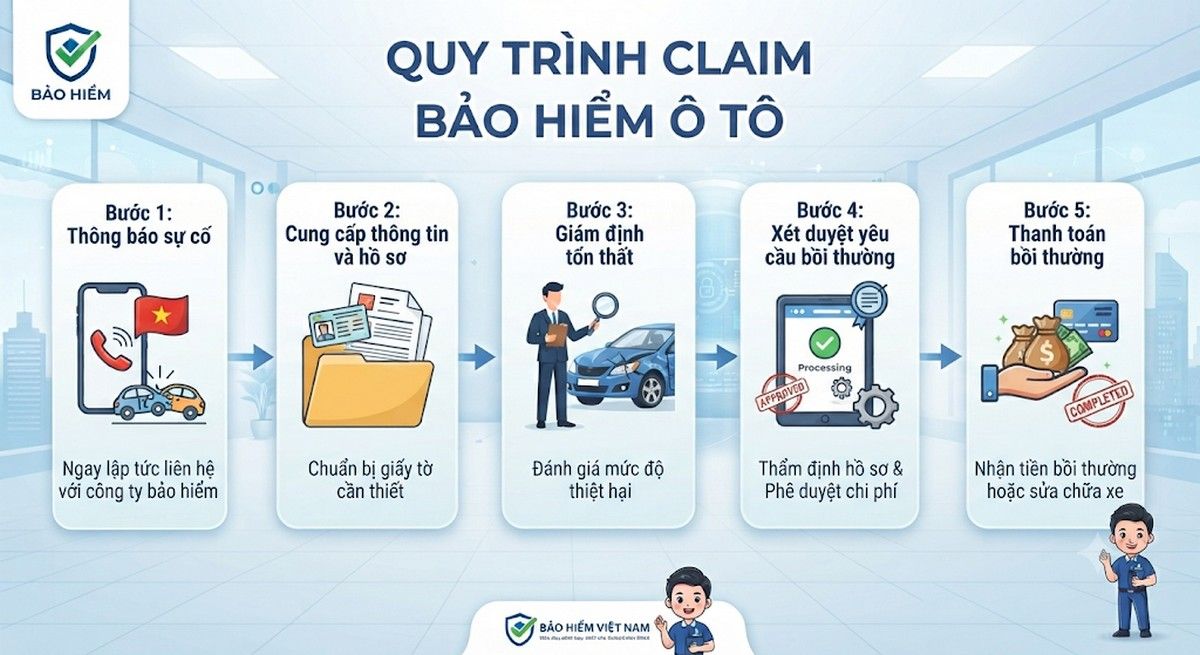
Khi xảy ra tai nạn, chủ xe thường cần ghi nhận hiện trường, thông báo cho doanh nghiệp bảo hiểm và phối hợp giám định.
Thời hạn thông báo, hồ sơ và phương thức giải quyết phải được kiểm tra theo loại bảo hiểm.
Không nên tự ý sửa chữa phương tiện trước khi được hướng dẫn nếu việc đó có thể ảnh hưởng đến quá trình xác minh tổn thất.
Có thể hủy hợp đồng bảo hiểm ô tô không?
Có thể chấm dứt hợp đồng bảo hiểm trong những trường hợp được pháp luật hoặc hợp đồng quy định.
Tuy nhiên, không phải mọi trường hợp hủy hợp đồng đều được hoàn lại toàn bộ phí đã đóng.
Đối với bảo hiểm TNDS bắt buộc, điều kiện chấm dứt và hoàn phí được thực hiện theo Nghị định 67/2023/NĐ-CP cùng các quy định hiện hành.
Với bảo hiểm vật chất tự nguyện, chủ xe cần kiểm tra điều khoản chấm dứt hợp đồng và phương pháp tính khoản phí được hoàn lại nếu có.
Câu hỏi thường gặp về hợp đồng bảo hiểm ô tô
Mua bảo hiểm ô tô có cần ký hợp đồng giấy không?
Không nhất thiết. Hợp đồng có thể được giao kết dưới hình thức điện tử nếu đáp ứng điều kiện pháp luật. Chủ xe cần lưu giữ tài liệu điện tử và kiểm tra thông tin sau khi đăng ký.
Hợp đồng bảo hiểm ô tô có được chuyển cho chủ xe mới không?
Việc chuyển quyền sở hữu xe có thể ảnh hưởng đến hợp đồng bảo hiểm. Với bảo hiểm TNDS bắt buộc, việc chấm dứt thực hiện hợp đồng được xử lý theo quy định riêng. Với bảo hiểm vật chất, cần kiểm tra điều khoản và thông báo cho doanh nghiệp bảo hiểm khi chuyển nhượng xe.
Hợp đồng bảo hiểm ghi sai biển số phải làm sao?
Chủ xe cần liên hệ doanh nghiệp bảo hiểm để yêu cầu kiểm tra, điều chỉnh và xác nhận thông tin. Không nên tự ý sửa nội dung giấy chứng nhận hoặc hợp đồng.
Hợp đồng bảo hiểm hết hạn có được bồi thường không?
Nếu sự kiện bảo hiểm xảy ra sau thời điểm hợp đồng hết hiệu lực, doanh nghiệp bảo hiểm thông thường không có trách nhiệm chi trả theo hợp đồng cũ. Đối với tổn thất xảy ra trong thời hạn bảo hiểm, việc giải quyết phụ thuộc vào hồ sơ và các điều kiện áp dụng.
Kết luận
Hợp đồng bảo hiểm xe ô tô là căn cứ quan trọng xác định quyền lợi và trách nhiệm của chủ phương tiện khi xảy ra tai nạn. Trước khi tham gia, cần kiểm tra chính xác thông tin xe, thời hạn hiệu lực, phạm vi bảo hiểm, mức khấu trừ và các điều khoản loại trừ.
Đặc biệt, chủ xe cần duy trì bảo hiểm TNDS bắt buộc còn hiệu lực khi tham gia giao thông. Nếu cần mua mới hoặc gia hạn, bạn có thể đăng ký bảo hiểm TNDS ô tô tại VETC để kiểm tra mức phí, cung cấp thông tin phương tiện và nhận giấy chứng nhận điện tử.