
 130
 7 phút đọc

Bảo hiểm vật chất và bảo hiểm thân vỏ là hai thuật ngữ thường được nhắc đến khi chủ xe tìm hiểu các sản phẩm bảo vệ ô tô. Nhiều người cho rằng đây là hai loại bảo hiểm khác nhau, trong khi một số đơn vị lại sử dụng cả hai tên gọi cho cùng một sản phẩm.
Trên thực tế, bảo hiểm thân vỏ thường là cách gọi phổ biến của bảo hiểm vật chất xe ô tô. Tuy nhiên, phạm vi bảo vệ không phải lúc nào cũng giống nhau giữa các hợp đồng. Một số sản phẩm chỉ tập trung vào phần thân vỏ bên ngoài, trong khi những sản phẩm khác có thể bảo vệ nhiều bộ phận của xe trước các rủi ro được quy định.
Vậy hai thuật ngữ này khác nhau như thế nào, quyền lợi bồi thường ra sao và nên lựa chọn bảo hiểm nào? Dưới đây là những thông tin chủ xe cần biết.
Bảo hiểm vật chất và bảo hiểm thân vỏ có gì khác nhau?
Trong cách sử dụng phổ biến trên thị trường, hai thuật ngữ này thường chỉ cùng một nhóm sản phẩm bảo hiểm tự nguyện dành cho thiệt hại vật chất của ô tô.
Tuy nhiên, nếu phân biệt theo phạm vi bảo vệ, có thể hiểu như sau:
- Bảo hiểm thân vỏ ô tô: Cách gọi thường gắn với những hư hỏng ở phần ngoại thất như cửa xe, cản trước, cản sau, nắp capo, gương và các bộ phận bên ngoài.
- Bảo hiểm vật chất xe ô tô: Thuật ngữ thường xuất hiện trong hợp đồng bảo hiểm, có thể bảo vệ nhiều bộ phận của phương tiện trước những rủi ro thuộc phạm vi thỏa thuận.
Sự khác biệt quan trọng không nằm ở tên gọi mà ở phạm vi bảo hiểm được ghi trong hợp đồng.
Ví dụ, một sản phẩm được giới thiệu là bảo hiểm thân vỏ nhưng có phạm vi bảo vệ toàn bộ tổn thất vật chất của xe theo quy tắc bảo hiểm thì về bản chất vẫn là bảo hiểm vật chất xe.
Ngược lại, nếu sản phẩm chỉ bảo vệ những bộ phận ngoại thất nhất định, chủ xe không nên mặc định các hư hỏng liên quan đến động cơ hoặc hệ thống bên trong cũng được bồi thường.
Tìm hiểu thêm:
Bảo hiểm xe cơ giới là gì? Các loại, mức phí mới nhất
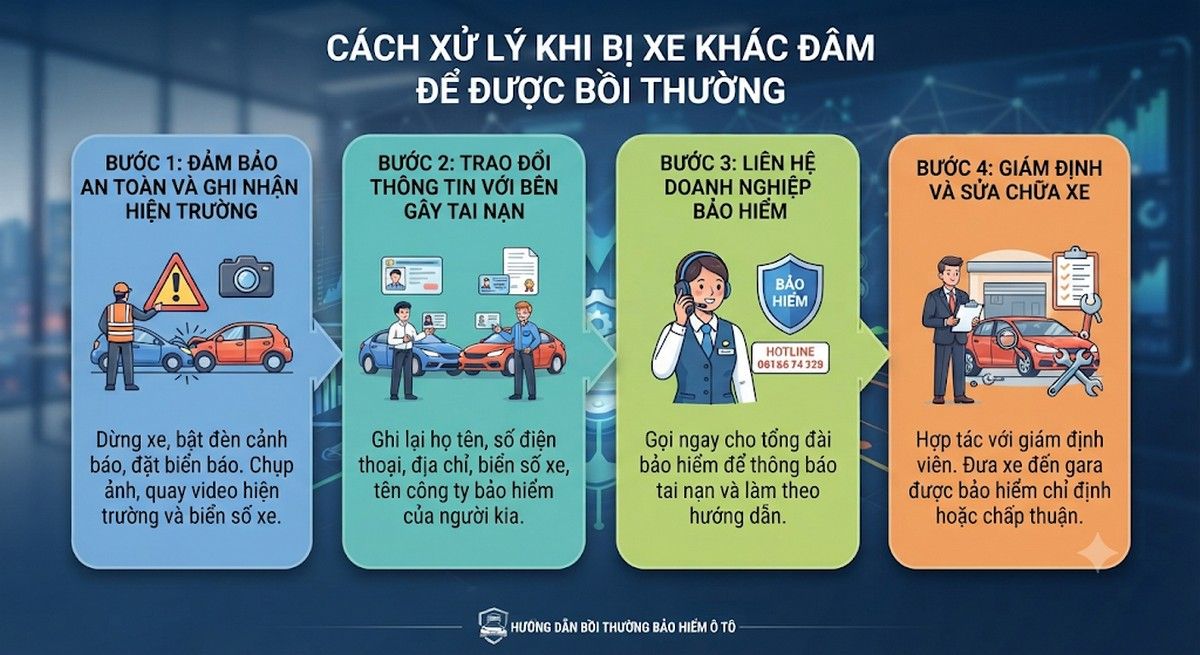
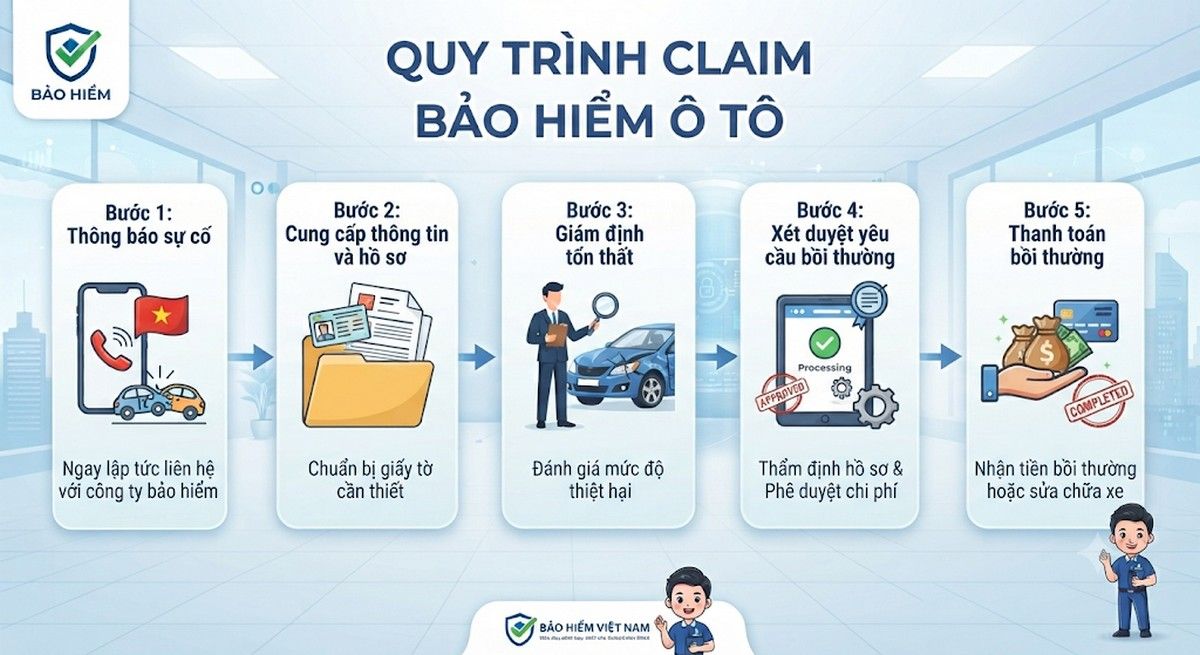
Kinh nghiệm xử lý khi va chạm ô tô an toàn, đúng quy trình
Bảo hiểm vật chất xe ô tô bồi thường những gì?
Tùy doanh nghiệp bảo hiểm và điều khoản hợp đồng, bảo hiểm vật chất có thể chi trả những thiệt hại phát sinh từ các rủi ro như:
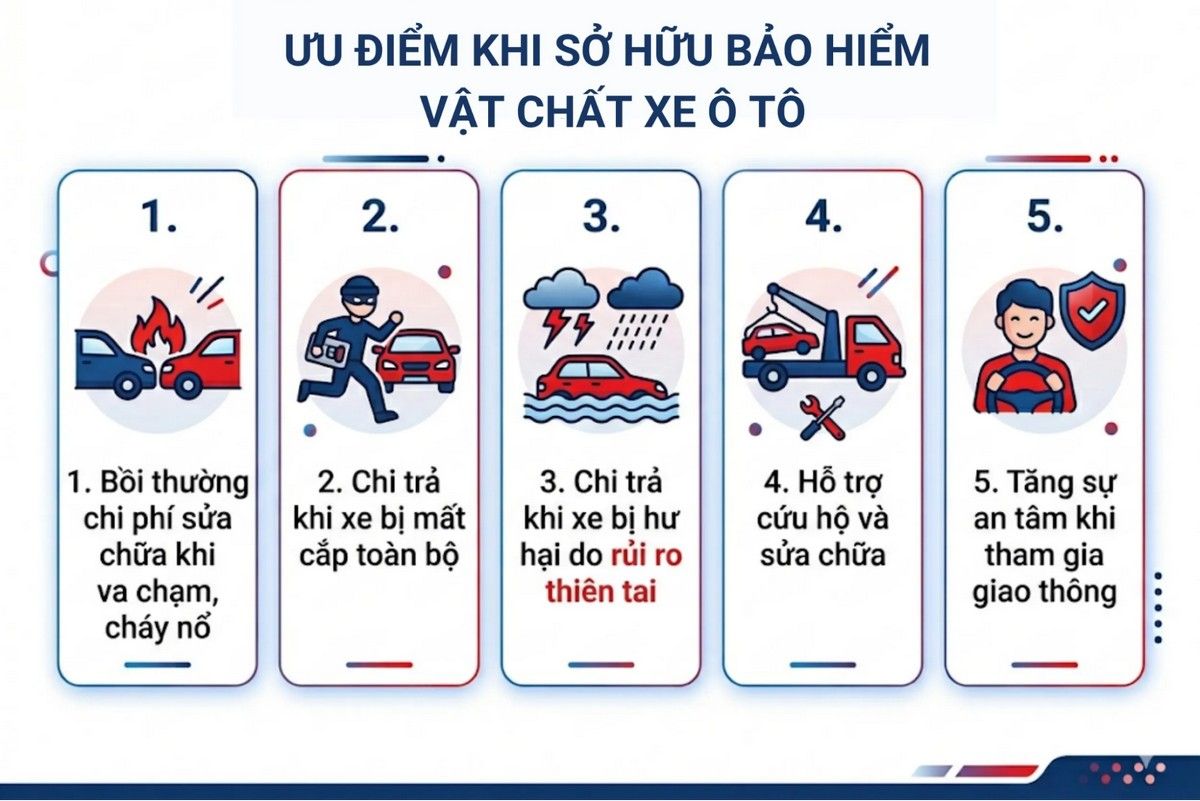
Thiệt hại do va chạm, tai nạn
Đây là nhóm rủi ro phổ biến khi sử dụng ô tô. Các tình huống có thể bao gồm xe va chạm với phương tiện khác, đâm vào vật cản hoặc bị lật đổ.
Nếu sự cố thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét chi phí sửa chữa hoặc thay thế những bộ phận hư hỏng.
Thiệt hại do cháy nổ, thiên tai
Một số hợp đồng có quyền lợi đối với thiệt hại do cháy nổ, mưa bão, lũ lụt hoặc những sự kiện thiên nhiên được quy định.
Riêng bảo hiểm thủy kích có thể là quyền lợi bổ sung và không mặc nhiên được áp dụng trong mọi hợp đồng bảo hiểm vật chất.
Thiệt hại do mất cắp
Tùy sản phẩm, chủ xe có thể được bảo vệ trước rủi ro mất cắp toàn bộ phương tiện hoặc một số bộ phận.
Các quyền lợi liên quan đến mất cắp gương, đèn, camera và những phụ kiện riêng lẻ cần được kiểm tra cụ thể trong hợp đồng.
So sánh bảo hiểm vật chất và bảo hiểm thân vỏ
Tiêu chí | ||
Tên gọi | Thường dùng trong hợp đồng | Thường dùng trong giao tiếp |
Tính chất | Tự nguyện | Tự nguyện |
Phạm vi | Theo hợp đồng, có thể bảo vệ nhiều bộ phận của xe | Có thể là cách gọi của bảo hiểm vật chất hoặc gói giới hạn ngoại thất |
Quyền lợi | Va chạm, cháy nổ, thiên tai... theo thỏa thuận | Phụ thuộc phạm vi sản phẩm |
Mức phí | Theo giá trị xe và quyền lợi | Theo phạm vi và điều kiện bảo hiểm |
Bắt buộc mua? | Không | Không |
Như vậy, bảo hiểm vật chất và bảo hiểm thân vỏ không nhất thiết là hai sản phẩm riêng biệt. Người mua cần kiểm tra giấy chứng nhận, quy tắc bảo hiểm và danh mục quyền lợi thay vì chỉ dựa vào tên sản phẩm.
Bảo hiểm vật chất và bảo hiểm thân vỏ giá bao nhiêu?
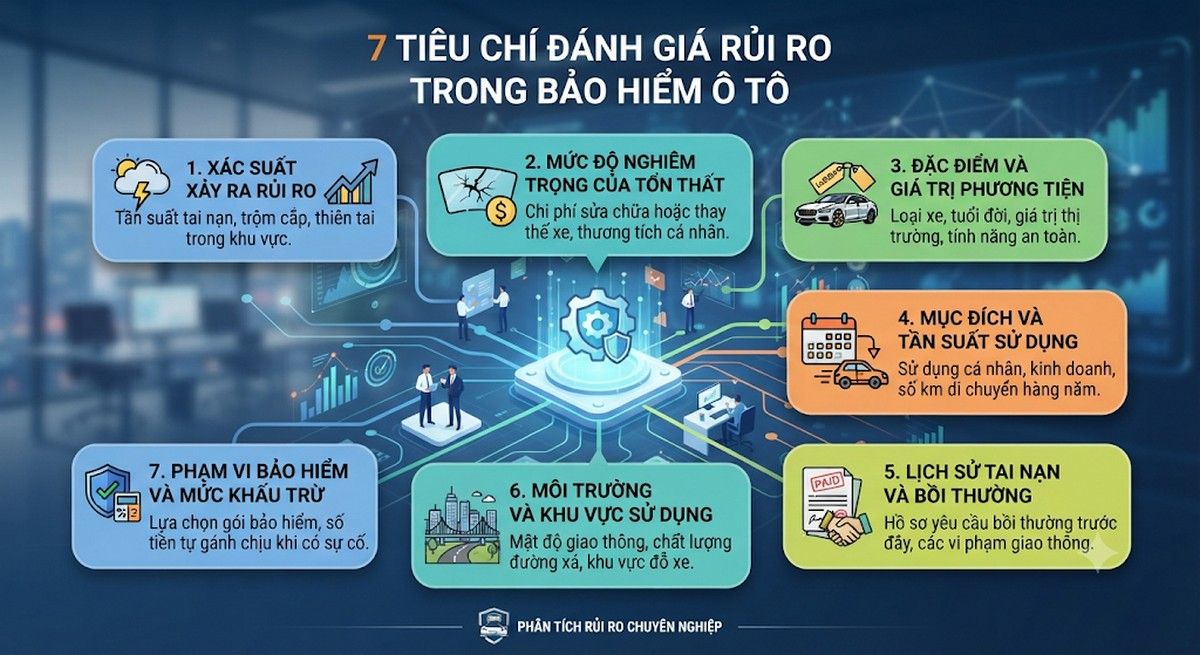
Không có mức phí cố định áp dụng cho tất cả ô tô. Chi phí bảo hiểm thường phụ thuộc vào giá trị phương tiện, tuổi xe, lịch sử tổn thất, mức khấu trừ và các quyền lợi được lựa chọn.
Ví dụ, nếu một chiếc ô tô có giá trị bảo hiểm 600 triệu đồng và doanh nghiệp báo mức phí giả định bằng 1,5% giá trị xe mỗi năm, chi phí tương ứng là 9 triệu đồng trước các khoản điều chỉnh khác.
Đây chỉ là ví dụ minh họa cách tính, không phải mức phí niêm yết chung trên thị trường.
Khi so sánh báo giá, chủ xe nên xem xét đồng thời quyền lợi bảo hiểm, mức khấu trừ, điều kiện sửa chữa và những trường hợp loại trừ.
Những trường hợp bảo hiểm có thể không bồi thường
Dù đã tham gia bảo hiểm vật chất, chủ xe vẫn có thể không được chi trả nếu tổn thất thuộc trường hợp loại trừ.
Một số tình huống thường gặp gồm hư hỏng do hao mòn tự nhiên, thiệt hại tồn tại trước thời điểm bảo hiểm có hiệu lực, hành vi cố ý gây tổn thất hoặc các trường hợp không đáp ứng điều kiện hợp đồng.
Ngoài ra, tổn thất do thủy kích, mất cắp bộ phận và những quyền lợi mở rộng khác có thể không được bồi thường nếu khách hàng chưa tham gia phạm vi bảo hiểm tương ứng.
Vì vậy, trước khi mua, chủ xe nên đọc kỹ điều khoản loại trừ và yêu cầu doanh nghiệp bảo hiểm giải thích những nội dung chưa rõ.
Nên mua bảo hiểm vật chất hay bảo hiểm thân vỏ?
Thay vì lựa chọn theo tên gọi, chủ phương tiện nên xác định nhu cầu bảo vệ thực tế.
Nếu xe mới mua, có giá trị cao hoặc thường xuyên di chuyển trong đô thị đông đúc, nên cân nhắc sản phẩm bảo hiểm vật chất có phạm vi phù hợp với rủi ro va chạm và sửa chữa.
Với xe thường xuyên đi qua khu vực ngập nước, cần đặc biệt quan tâm đến quyền lợi thủy kích và các điều kiện áp dụng.
Nếu chỉ muốn bảo vệ những bộ phận ngoại thất, chủ xe có thể tìm hiểu các sản phẩm có phạm vi giới hạn nếu doanh nghiệp bảo hiểm cung cấp.
Điều quan trọng nhất là xác định chính xác bộ phận nào được bảo hiểm, rủi ro nào được chi trả và mức khấu trừ bao nhiêu.
Câu hỏi thường gặp
Bảo hiểm vật chất có phải là bảo hiểm thân vỏ không?
Thông thường có. Bảo hiểm thân vỏ là cách gọi phổ biến của bảo hiểm vật chất ô tô. Tuy nhiên, một số sản phẩm có thể giới hạn phạm vi bảo vệ, vì vậy cần kiểm tra hợp đồng để xác định quyền lợi thực tế.
Bảo hiểm vật chất ô tô có bắt buộc không?
Không. Đây là sản phẩm bảo hiểm tự nguyện. Loại bảo hiểm chủ xe cơ giới phải tham gia theo quy định là bảo hiểm trách nhiệm dân sự bắt buộc.
Bảo hiểm thân vỏ có bảo hiểm động cơ không?
Có thể, nếu thiệt hại động cơ phát sinh từ rủi ro thuộc phạm vi hợp đồng. Tuy nhiên, hư hỏng cơ khí thông thường hoặc thủy kích không thuộc quyền lợi đã mua có thể không được bồi thường.
Xe bị trầy xước có được bảo hiểm vật chất bồi thường không?
Có thể được xem xét nếu vết trầy xước phát sinh từ sự kiện thuộc phạm vi bảo hiểm. Mức chi trả còn phụ thuộc vào chi phí sửa chữa, mức khấu trừ và điều kiện hợp đồng.
Kết luận
Bảo hiểm vật chất và bảo hiểm thân vỏ thường được sử dụng để chỉ cùng một nhóm bảo hiểm tự nguyện bảo vệ ô tô trước những tổn thất vật chất. Tuy nhiên, quyền lợi cụ thể phụ thuộc vào phạm vi được ghi trong hợp đồng, không phải tên gọi của sản phẩm.
Trước khi tham gia, chủ xe nên kiểm tra kỹ phạm vi bảo hiểm, các quyền lợi mở rộng, mức khấu trừ và điều khoản loại trừ để lựa chọn phương án phù hợp.
Nếu đang tìm hiểu những giải pháp bảo vệ phương tiện, bạn có thể tham khảo các sản phẩm bảo hiểm ô tô tại VETC để cập nhật thông tin và lựa chọn bảo hiểm theo nhu cầu.