
 131
 7 phút đọc

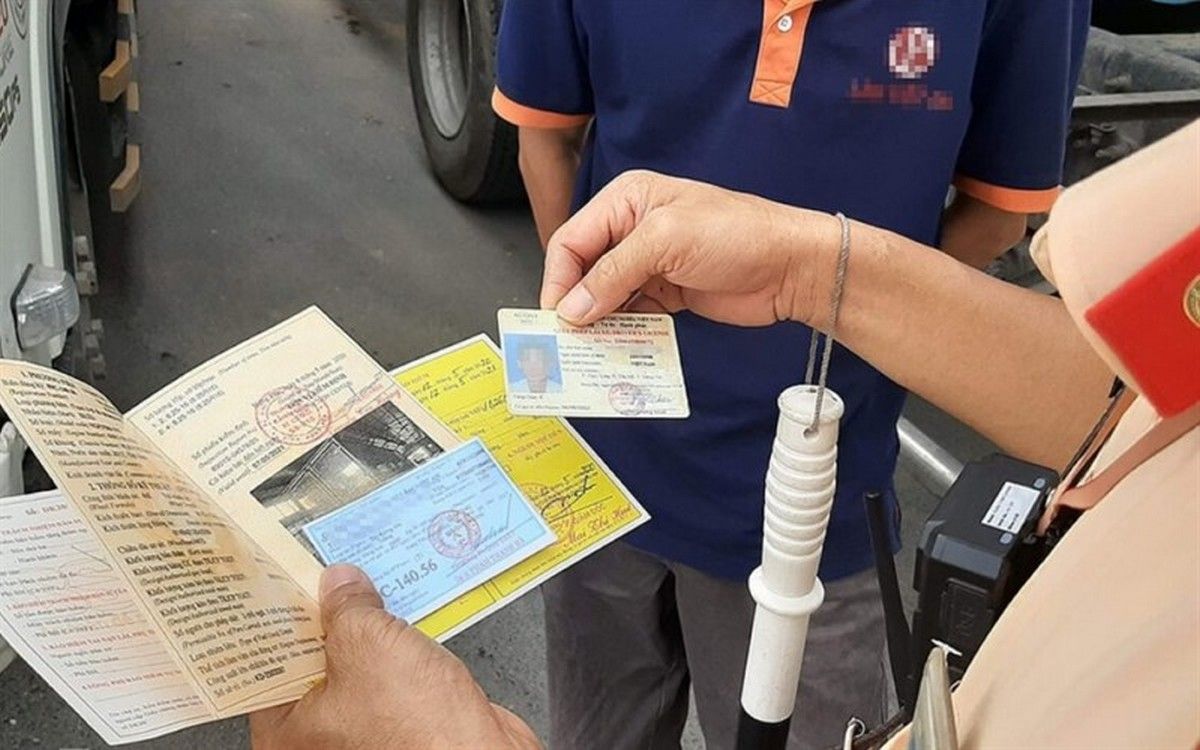
Bảo hiểm xe cơ giới là sản phẩm bảo hiểm dành cho các phương tiện như ô tô, xe máy, xe máy điện và những loại xe cơ giới thuộc phạm vi áp dụng. Mục đích của bảo hiểm là giúp chủ phương tiện giảm thiểu rủi ro tài chính khi xảy ra tai nạn hoặc những sự cố thuộc phạm vi bảo hiểm.
Tuy nhiên, không phải tất cả các loại bảo hiểm dành cho xe cơ giới đều bắt buộc. Theo quy định hiện hành, chủ phương tiện phải tham gia bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc, trong khi bảo hiểm vật chất xe và các sản phẩm bổ sung là tự nguyện.
Vậy bảo hiểm xe cơ giới gồm những loại nào, mức phí bao nhiêu và quyền lợi được áp dụng ra sao? Dưới đây là những thông tin chủ phương tiện cần biết.
Bảo hiểm xe cơ giới là gì?
Bảo hiểm xe cơ giới là tên gọi chung của các loại hình bảo hiểm liên quan đến trách nhiệm dân sự, thiệt hại vật chất hoặc những rủi ro khác phát sinh trong quá trình sử dụng phương tiện cơ giới.
Tùy theo sản phẩm, bảo hiểm có thể bảo vệ trách nhiệm của chủ xe đối với bên thứ ba hoặc hỗ trợ chi phí khắc phục thiệt hại của chính phương tiện được bảo hiểm.
Các nhóm phương tiện thường gặp bao gồm ô tô con, xe tải, xe khách, xe mô tô, xe gắn máy và xe máy điện thuộc đối tượng áp dụng theo quy định.
Bảo hiểm xe cơ giới gồm những loại nào?
Hiện nay, các sản phẩm bảo hiểm dành cho phương tiện cơ giới được chia thành hai nhóm chính: bảo hiểm bắt buộc và bảo hiểm tự nguyện.
Bảo hiểm trách nhiệm dân sự bắt buộc
Bảo hiểm TNDS bắt buộc của chủ xe cơ giới là loại bảo hiểm được quy định tại Nghị định 67/2023/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 220/2026/NĐ-CP.
Sản phẩm này bảo hiểm trách nhiệm dân sự của chủ xe đối với thiệt hại về sức khỏe, tính mạng, tài sản của bên thứ ba và thiệt hại về sức khỏe, tính mạng của hành khách theo phạm vi quy định.
Ví dụ, ô tô va chạm với xe máy khiến người điều khiển xe máy bị thương và phương tiện bị hư hỏng. Nếu chủ ô tô phát sinh trách nhiệm dân sự và tai nạn thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét bồi thường theo quy định.
Bảo hiểm vật chất xe
Bảo hiểm vật chất xe là sản phẩm tự nguyện, giúp chủ phương tiện giảm thiểu chi phí khi chính chiếc xe gặp tổn thất thuộc phạm vi hợp đồng.
Đối với ô tô, sản phẩm này thường được gọi là bảo hiểm thân vỏ. Tùy điều khoản, bảo hiểm có thể bao gồm các rủi ro như va chạm, cháy nổ, thiên tai hoặc những sự cố khác.
Các quyền lợi bổ sung như thủy kích, mất cắp bộ phận hoặc lựa chọn gara sửa chữa cần được kiểm tra riêng trước khi tham gia.
Bảo hiểm tai nạn người ngồi trên xe
Đây là sản phẩm bảo hiểm tự nguyện dành cho người lái và hành khách.
Khi người được bảo hiểm gặp tai nạn thuộc phạm vi hợp đồng, doanh nghiệp bảo hiểm sẽ xem xét chi trả theo mức trách nhiệm và điều kiện đã thỏa thuận.
Tìm hiểu thêm:
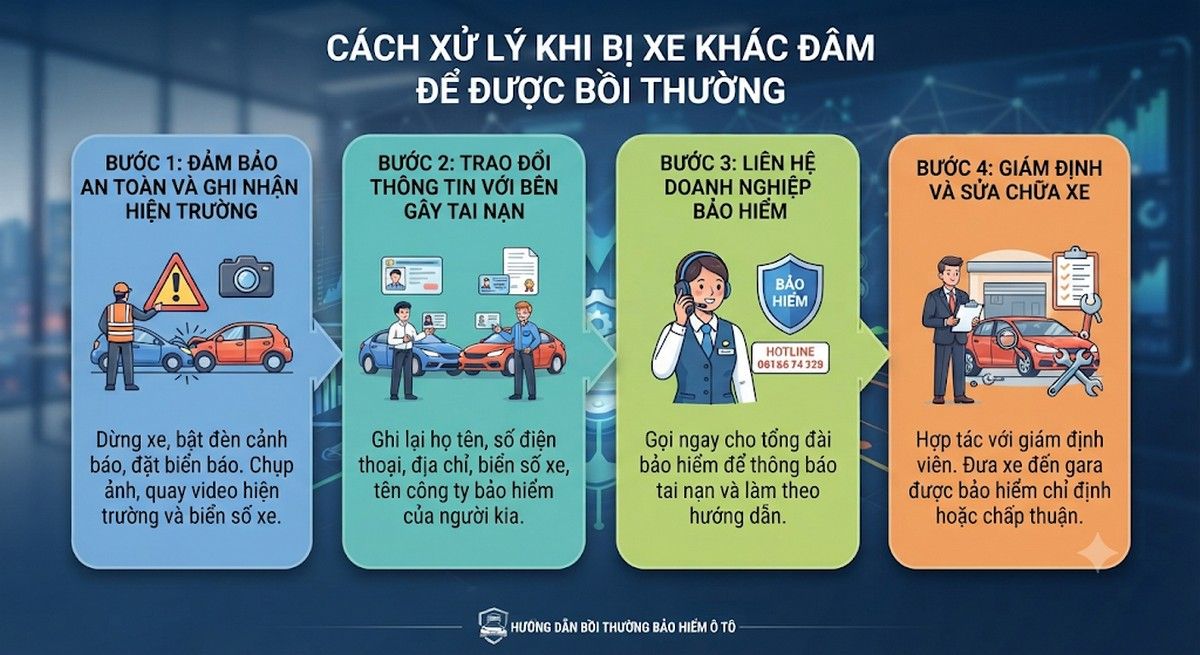
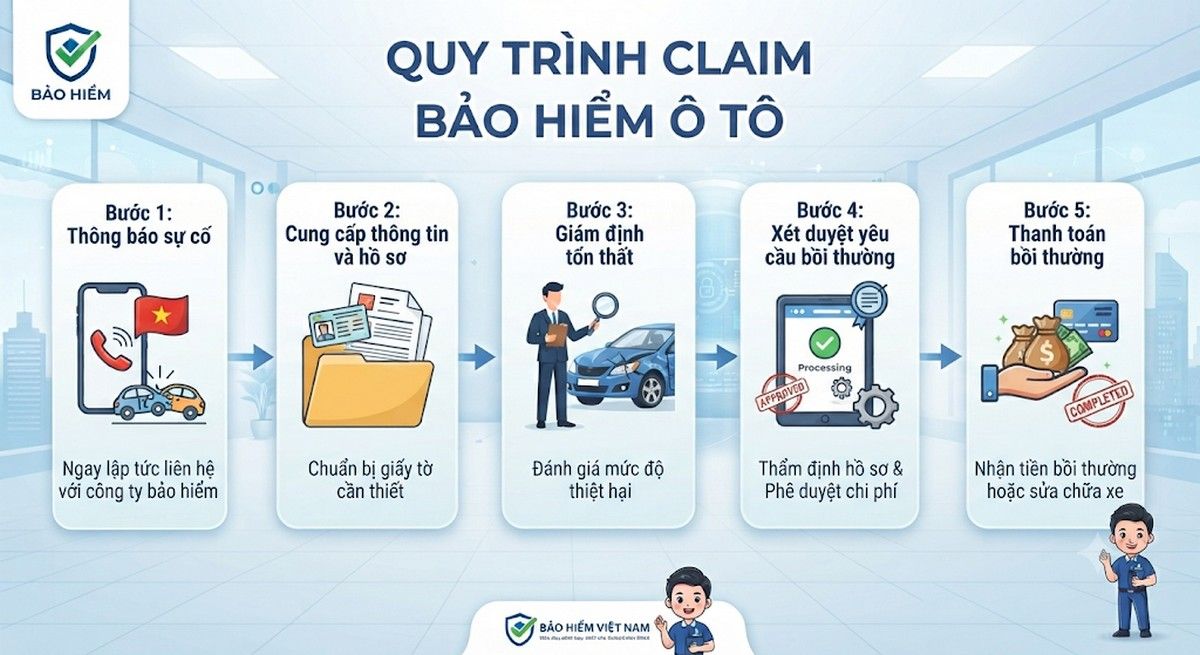
Kinh nghiệm xử lý khi va chạm ô tô an toàn, đúng quy trình
Bảo hiểm ô tô có bắt buộc không? Mức phạt mới nhất
Bảng phí bảo hiểm xe cơ giới bắt buộc mới nhất
Theo Phụ lục I Nghị định 67/2023/NĐ-CP, phí bảo hiểm TNDS bắt buộc được xác định dựa trên loại phương tiện, số chỗ ngồi, tải trọng và mục đích sử dụng.
Dưới đây là mức phí cơ bản cho thời hạn một năm:
Loại phương tiện | Phí chưa VAT |
Xe mô tô hai bánh dưới 50cc | 55.000đ |
Xe mô tô hai bánh từ 50cc trở lên | 60.000đ |
Xe máy điện | 55.000đ |
Ô tô dưới 6 chỗ không kinh doanh | 437.000đ |
Ô tô từ 6–11 chỗ không kinh doanh | 794.000đ |
Ô tô từ 12–24 chỗ không kinh doanh | 1.270.000đ |
Xe tải dưới 3 tấn | 853.000đ |
Xe tải từ 3–8 tấn | 1.660.000đ |
Lưu ý: Bảng giá chưa bao gồm VAT. Phí thực tế còn phụ thuộc vào nhóm phương tiện, thời hạn bảo hiểm và các điều chỉnh được pháp luật cho phép. Những loại xe không có trong bảng được áp dụng biểu phí tương ứng theo quy định.
Đối với bảo hiểm vật chất xe và những sản phẩm tự nguyện, mức phí không cố định mà phụ thuộc vào giá trị phương tiện, phạm vi bảo hiểm và điều kiện của doanh nghiệp phát hành.
Quyền lợi bảo hiểm trách nhiệm dân sự bắt buộc
Theo Nghị định 67/2023/NĐ-CP, giới hạn trách nhiệm bảo hiểm bắt buộc được xác định như sau:
Loại thiệt hại | Mức trách nhiệm tối đa |
Sức khỏe, tính mạng | 150 triệu đồng/người/vụ tai nạn |
Tài sản của bên thứ ba do ô tô gây ra | 100 triệu đồng/vụ tai nạn |
Tài sản của bên thứ ba do xe mô tô, xe gắn máy gây ra | 50 triệu đồng/vụ tai nạn |
Đây là giới hạn trách nhiệm bảo hiểm, không phải số tiền mặc nhiên được thanh toán cho mọi vụ tai nạn.
Khoản bồi thường thực tế phụ thuộc vào thiệt hại, trách nhiệm dân sự phát sinh và các quy định liên quan.
Đặc biệt, bảo hiểm TNDS bắt buộc không chi trả thiệt hại vật chất của chính chiếc xe được bảo hiểm. Chủ phương tiện cần tham gia bảo hiểm vật chất nếu muốn được bảo vệ trước những rủi ro thuộc phạm vi sản phẩm này.
Không mua bảo hiểm xe cơ giới bắt buộc bị phạt bao nhiêu?
Theo Nghị định 168/2024/NĐ-CP, mức xử phạt đối với hành vi không có chứng nhận bảo hiểm TNDS bắt buộc còn hiệu lực được quy định như sau:
Phương tiện | Mức phạt |
Ô tô | 400.000–600.000 đồng |
Xe mô tô, xe gắn máy | 200.000–300.000 đồng |
Các mức trên áp dụng đối với hành vi không có chứng nhận bảo hiểm bắt buộc còn hiệu lực theo quy định. Với một số phương tiện kinh doanh vận tải, hành vi không mang theo chứng nhận cũng có quy định xử phạt riêng.
Nếu bảo hiểm đã hết hạn mà chưa được gia hạn, chủ phương tiện cần mua hoặc tái tục bảo hiểm để duy trì hiệu lực khi tham gia giao thông.
Cách lựa chọn bảo hiểm phù hợp
Trước tiên, chủ phương tiện cần bảo đảm có bảo hiểm trách nhiệm dân sự bắt buộc còn hiệu lực.
Sau đó, tùy giá trị xe và nhu cầu sử dụng, có thể cân nhắc các sản phẩm tự nguyện nhằm mở rộng phạm vi bảo vệ.
Đối với ô tô mới hoặc có giá trị cao, bảo hiểm vật chất là giải pháp đáng cân nhắc. Với xe thường xuyên kinh doanh vận tải, người sử dụng có thể quan tâm thêm đến bảo hiểm tai nạn người ngồi trên xe và những quyền lợi phù hợp với hoạt động thực tế.
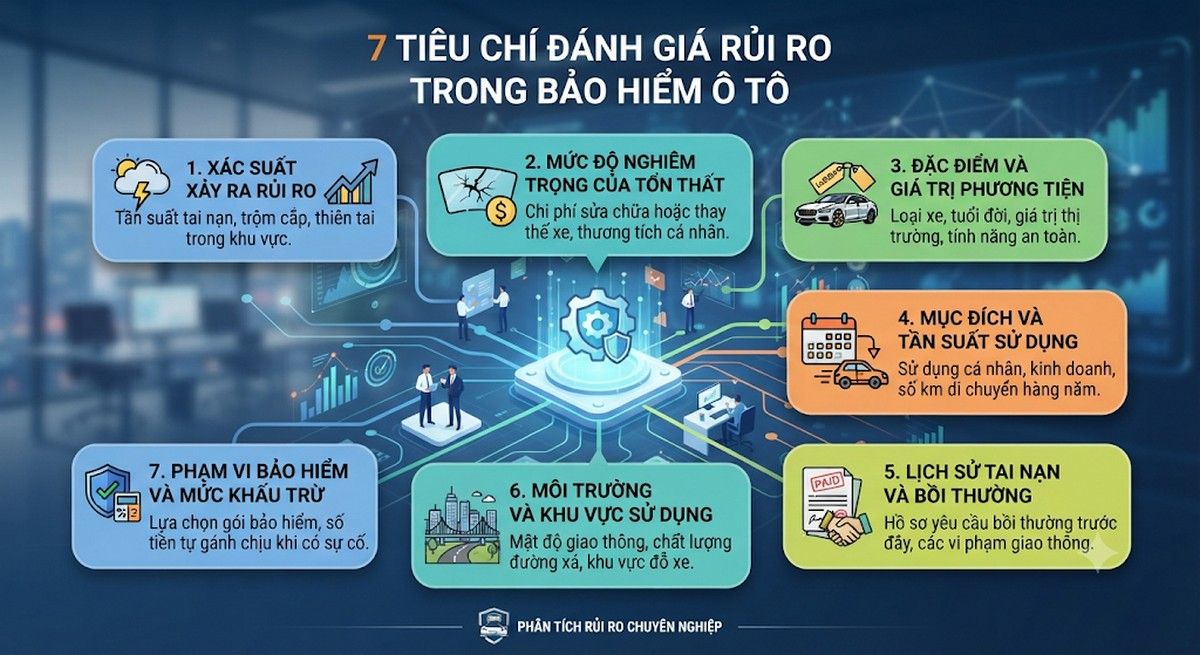
Khi lựa chọn, cần kiểm tra phạm vi bồi thường, điều khoản loại trừ, mức khấu trừ và thời hạn bảo hiểm thay vì chỉ so sánh mức phí.
Câu hỏi thường gặp về bảo hiểm xe cơ giới
Xe máy có bắt buộc mua bảo hiểm không?
Có. Chủ xe mô tô, xe gắn máy thuộc đối tượng áp dụng phải tham gia bảo hiểm TNDS bắt buộc theo quy định.
Bảo hiểm vật chất xe có bắt buộc không?
Không. Đây là sản phẩm bảo hiểm tự nguyện. Chủ phương tiện có thể cân nhắc tham gia để bảo vệ chiếc xe trước những tổn thất thuộc phạm vi hợp đồng.
Bảo hiểm TNDS bắt buộc có thời hạn bao lâu?
Theo Nghị định 67/2023/NĐ-CP, thời hạn thông thường từ 1 đến 3 năm, trừ một số trường hợp được phép áp dụng thời hạn dưới một năm. Chủ xe cần kiểm tra ngày bắt đầu và kết thúc trên giấy chứng nhận.
Giấy chứng nhận bảo hiểm điện tử có hợp lệ không?
Có. Giấy chứng nhận bảo hiểm điện tử được pháp luật cho phép sử dụng nếu đáp ứng đầy đủ điều kiện áp dụng. Chủ phương tiện cần bảo đảm giấy chứng nhận được phát hành hợp lệ và còn hiệu lực.
Bảo hiểm TNDS có chi trả chi phí sửa xe của mình không?
Không. Bảo hiểm TNDS bắt buộc bảo vệ trách nhiệm dân sự đối với bên thứ ba và hành khách theo quy định, không phải bảo hiểm thiệt hại vật chất của chính phương tiện.
Kết luận
Bảo hiểm xe cơ giới gồm bảo hiểm trách nhiệm dân sự bắt buộc và các sản phẩm bảo hiểm tự nguyện như bảo hiểm vật chất xe, bảo hiểm tai nạn người ngồi trên xe. Mỗi loại có phạm vi quyền lợi khác nhau, vì vậy chủ phương tiện cần lựa chọn dựa trên nhu cầu thực tế.
Trong đó, bảo hiểm TNDS bắt buộc là yêu cầu pháp lý đối với xe cơ giới thuộc đối tượng áp dụng khi tham gia giao thông. Chủ xe nên kiểm tra thời hạn và gia hạn trước khi giấy chứng nhận hết hiệu lực.
Nếu đang sở hữu ô tô và cần mua mới hoặc gia hạn, bạn có thể tham khảo bảo hiểm trách nhiệm dân sự ô tô tại VETC để kiểm tra mức phí, lựa chọn đúng nhóm phương tiện và đăng ký trực tuyến.