
 84
 6 phút đọc

Bảo hiểm thủy kích là gì? Đây là quyền lợi bảo hiểm giúp chủ xe giảm thiểu chi phí sửa chữa động cơ khi ô tô bị hư hỏng do nước xâm nhập. Quyền lợi này thường được cung cấp dưới dạng điều khoản bổ sung của bảo hiểm vật chất xe ô tô (bảo hiểm thân vỏ).
Tuy nhiên, không phải hợp đồng bảo hiểm thân vỏ nào cũng bao gồm thủy kích. Chủ xe cần kiểm tra phạm vi bảo hiểm, điều kiện bồi thường và những trường hợp loại trừ trước khi tham gia.
Bảo hiểm thủy kích là gì?
Bảo hiểm thủy kích là quyền lợi bảo hiểm dành cho những thiệt hại động cơ do nước xâm nhập vào buồng đốt, gây hư hỏng các bộ phận bên trong.
Hiện tượng thủy kích thường xảy ra khi ô tô di chuyển qua vùng ngập sâu, khiến nước đi vào động cơ qua đường hút gió. Do nước gần như không thể bị nén như hỗn hợp khí trong buồng đốt, động cơ có thể bị chết máy, cong tay biên hoặc hư hỏng piston và các chi tiết liên quan.
Chi phí sửa chữa tùy thuộc vào mức độ hư hỏng, loại động cơ và giá phụ tùng. Với những trường hợp nghiêm trọng, chủ xe có thể phải đại tu hoặc thay thế động cơ.
Nếu đã tham gia quyền lợi bảo hiểm thủy kích, chủ phương tiện có thể được xem xét bồi thường những thiệt hại thuộc phạm vi hợp đồng.
Bảo hiểm thân vỏ có bao gồm thủy kích không?
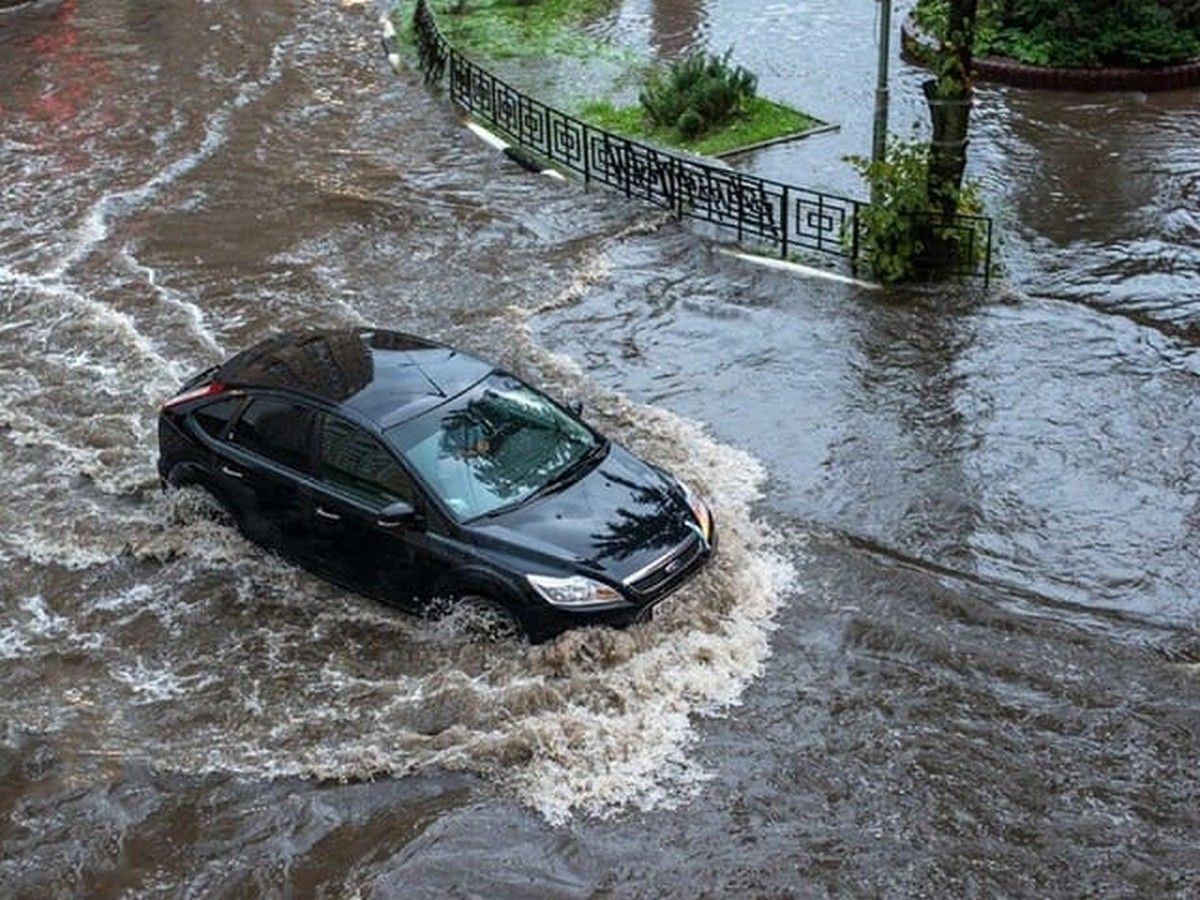
Không phải tất cả các gói bảo hiểm thân vỏ đều có quyền lợi thủy kích.
Thông thường, bảo hiểm vật chất ô tô bảo vệ phương tiện trước những rủi ro như va chạm, cháy nổ hoặc thiên tai theo điều khoản hợp đồng. Riêng thiệt hại động cơ do thủy kích có thể yêu cầu chủ xe mua thêm quyền lợi mở rộng.
Cần phân biệt hai trường hợp:
Tình huống | Phạm vi bảo hiểm |
Xe bị ngập nước, hư hỏng nội thất hoặc hệ thống điện | Có thể được bảo hiểm vật chất xem xét theo hợp đồng |
Nước vào động cơ gây thủy kích | Có thể cần quyền lợi bảo hiểm thủy kích bổ sung |
Vì vậy, khi mua bảo hiểm, chủ xe nên kiểm tra xem hợp đồng có ghi rõ quyền lợi bảo hiểm thủy kích hoặc tổn thất động cơ do nước xâm nhập hay không.
Bảo hiểm thủy kích bồi thường trong trường hợp nào?
Tùy điều khoản của từng doanh nghiệp, quyền lợi thủy kích có thể được xem xét khi động cơ bị hư hỏng do nước xâm nhập bất ngờ trong quá trình sử dụng xe.
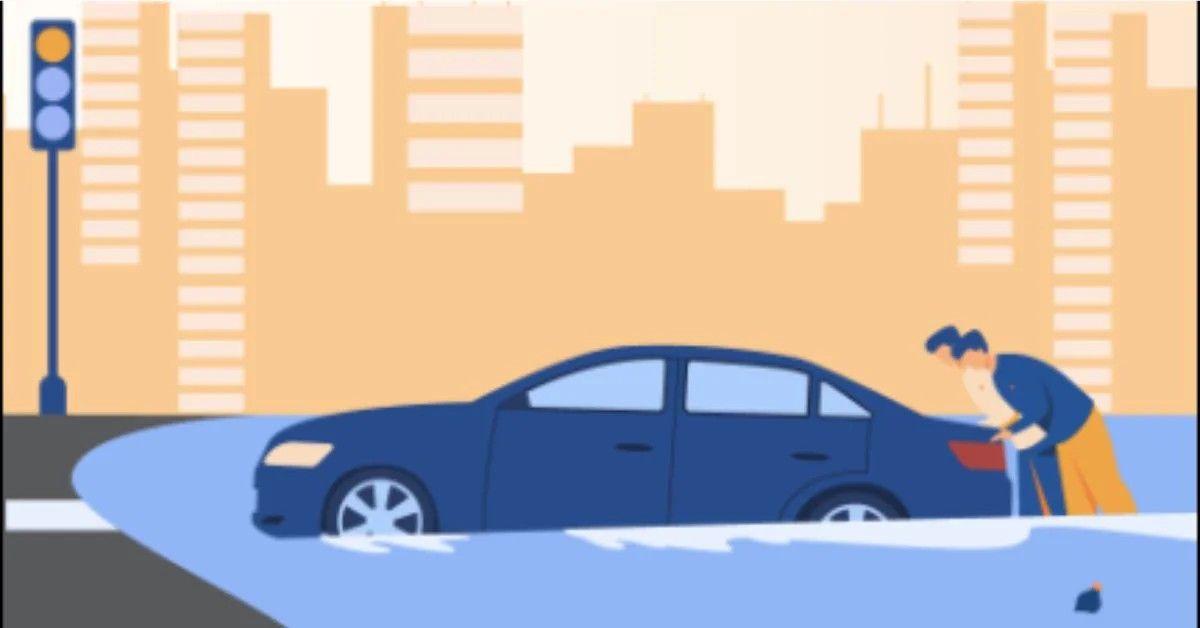
Ví dụ, ô tô đang di chuyển qua đoạn đường bị ngập sau mưa lớn, nước tràn vào đường hút gió làm động cơ ngừng hoạt động. Nếu sự cố thuộc phạm vi bảo hiểm và chủ xe đáp ứng các điều kiện hợp đồng, doanh nghiệp bảo hiểm có thể xem xét chi trả chi phí sửa chữa.
Tuy nhiên, một số trường hợp có thể bị từ chối bồi thường, đặc biệt khi:
- Người lái cố tình khởi động lại động cơ sau khi xe đã chết máy do ngập nước, nếu hành vi này thuộc điều khoản loại trừ.
- Chủ xe chưa tham gia quyền lợi bảo hiểm thủy kích.
- Thiệt hại phát sinh ngoài thời hạn hoặc phạm vi bảo hiểm.
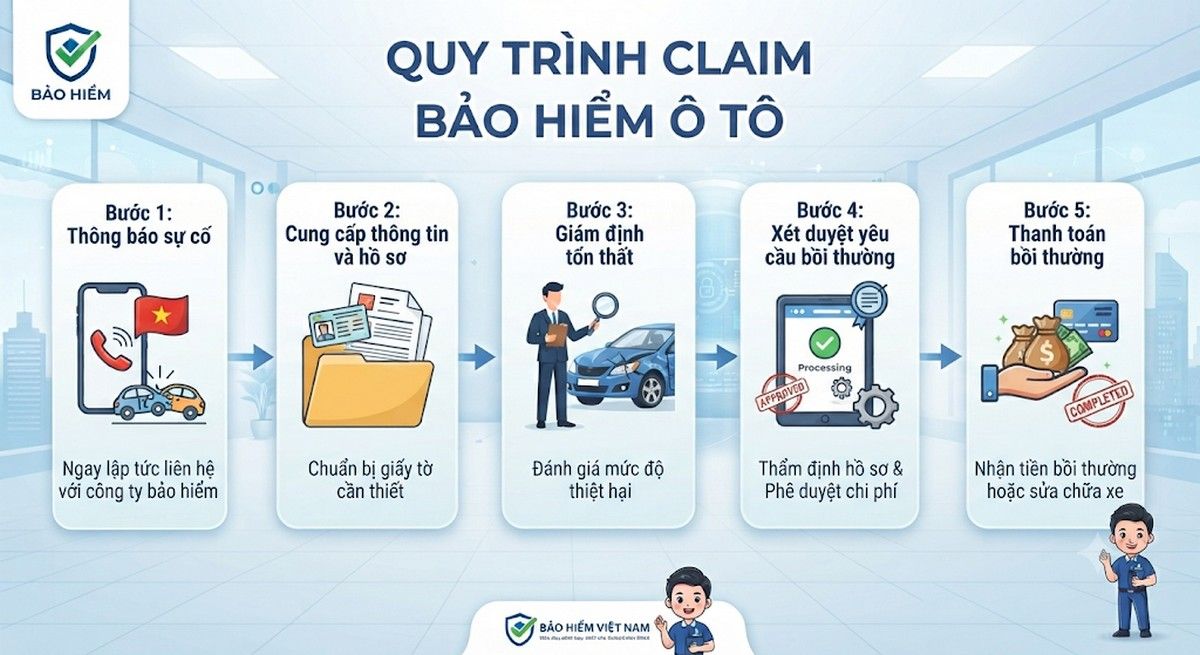
- Chủ xe vi phạm các điều kiện liên quan đến thông báo, giám định và xử lý tổn thất theo hợp đồng.
Việc có được bồi thường hay không phải căn cứ vào nguyên nhân thực tế và quy tắc bảo hiểm đã giao kết.
Tìm hiểu thêm:
Các loại bảo hiểm xe ô tô phổ biến và loại nào bắt buộc phải mua?
Bảo hiểm thủy kích ô tô giá bao nhiêu?
Phí bảo hiểm thủy kích không có mức cố định chung cho tất cả phương tiện.
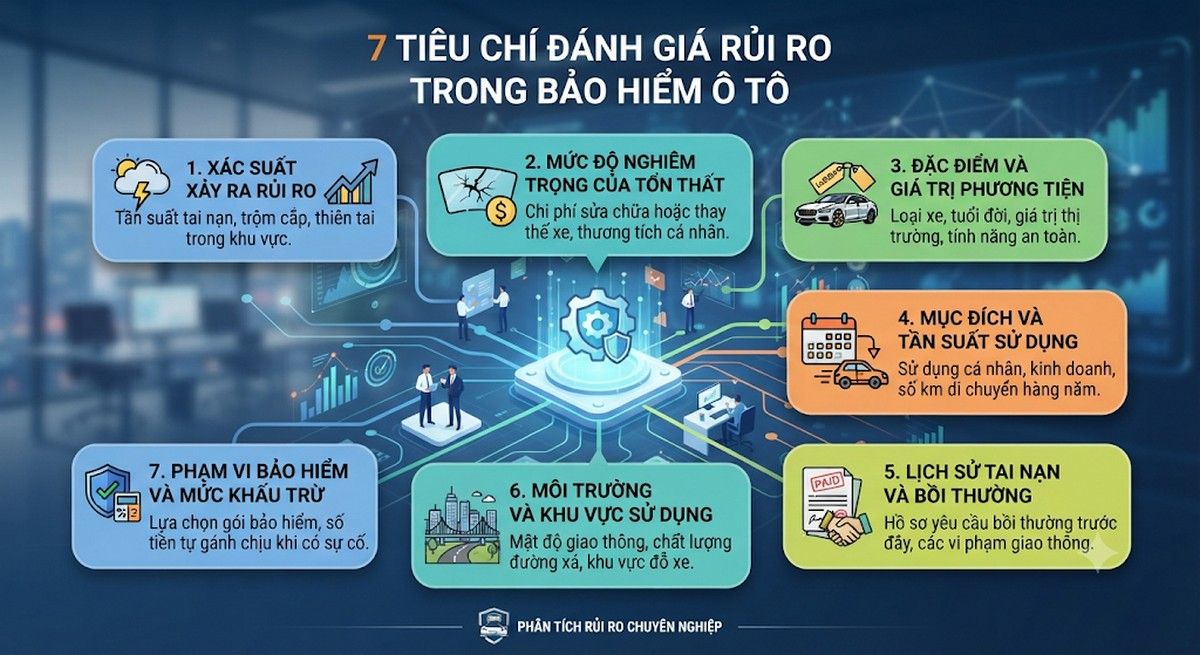
Mức phí thường phụ thuộc vào giá trị xe, loại động cơ, tuổi xe và chính sách của doanh nghiệp bảo hiểm.
Nếu quyền lợi thủy kích được cung cấp dưới dạng điều khoản mở rộng, chủ xe sẽ cần thanh toán thêm khoản phí tương ứng ngoài phí bảo hiểm vật chất cơ bản.
Khi so sánh báo giá, cần chú ý đến mức khấu trừ, tỷ lệ chi trả, điều kiện loại trừ và giới hạn bồi thường thay vì chỉ quan tâm đến phí bảo hiểm.
Xe bị thủy kích cần xử lý như thế nào?
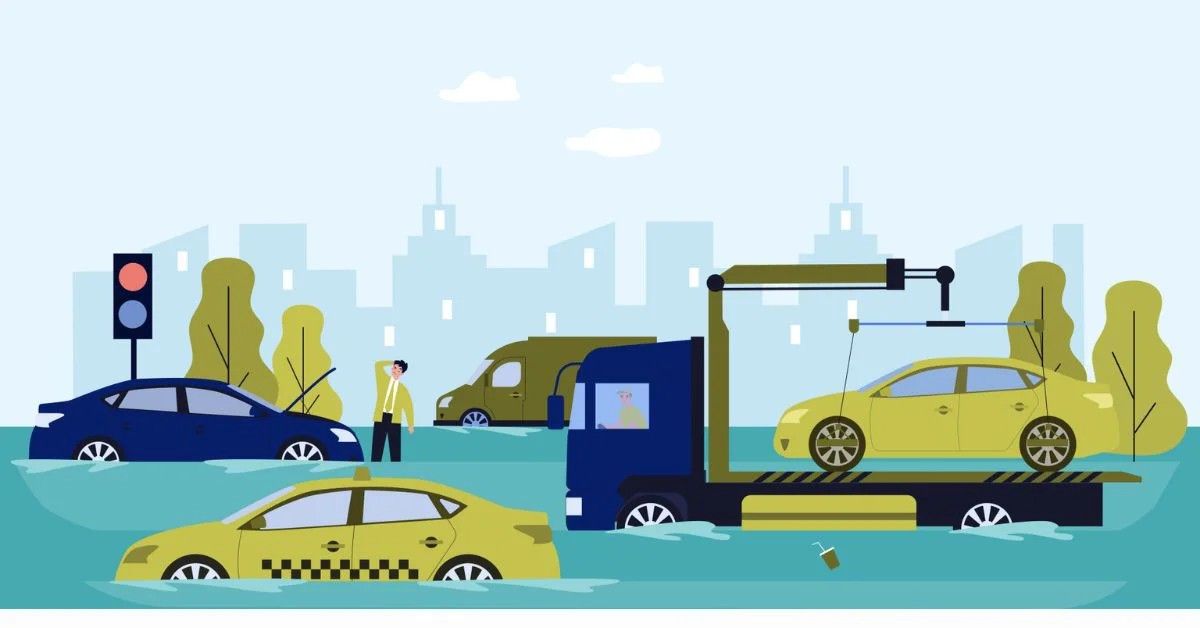
Khi ô tô chết máy trong vùng ngập nước, cách xử lý ban đầu có thể ảnh hưởng lớn đến mức độ hư hỏng động cơ và quyền lợi bảo hiểm.
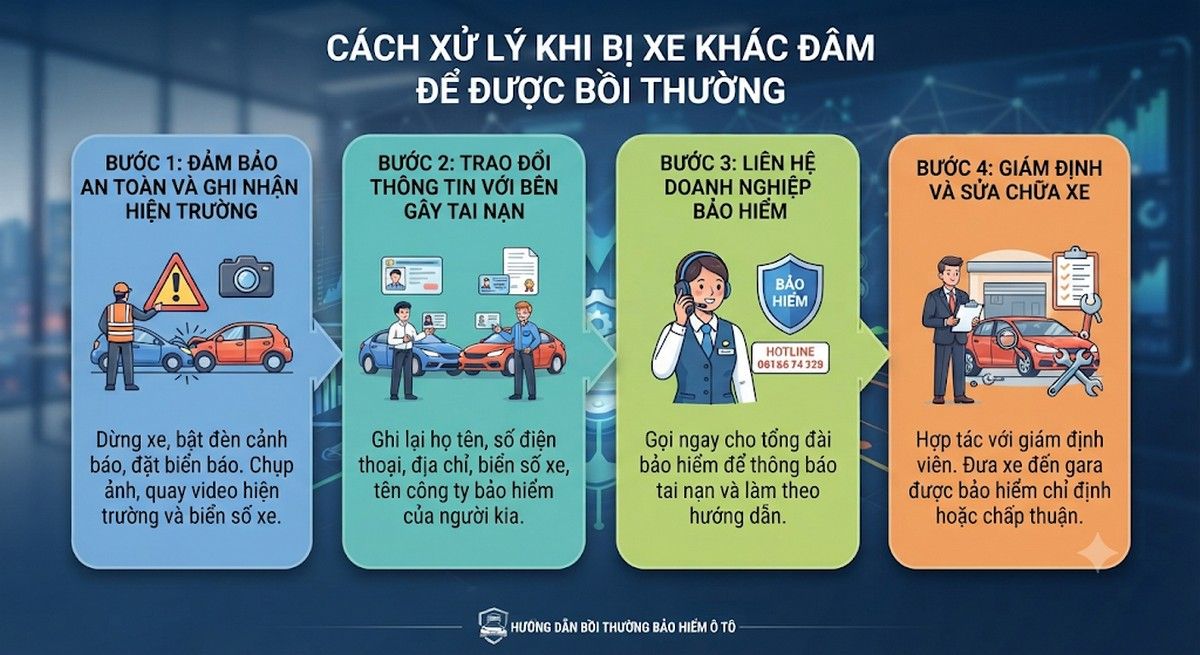
- Bước 1: Không cố khởi động lại động cơ. Nếu nghi ngờ nước đã vào động cơ, việc tiếp tục đề máy có thể khiến các chi tiết cơ khí bị hư hỏng nghiêm trọng hơn.
- Bước 2: Đảm bảo an toàn. Người lái cần đánh giá tình trạng ngập và lựa chọn vị trí an toàn, tránh đi vào dòng nước chảy mạnh hoặc khu vực có nguy cơ điện giật.
- Bước 3: Ghi nhận tình trạng phương tiện. Nếu điều kiện an toàn cho phép, hãy chụp ảnh vị trí xe, mức nước ngập và những dấu hiệu bất thường.
- Bước 4: Liên hệ doanh nghiệp bảo hiểm. Thông báo sự cố qua hotline để được hướng dẫn giám định và thực hiện thủ tục bồi thường.
- Bước 5: Vận chuyển xe đến gara. Nếu xe không thể vận hành an toàn, cần sử dụng phương án vận chuyển phù hợp, không cố lái xe hoặc tự khởi động trước khi kiểm tra.
Có nên mua bảo hiểm thủy kích không?
Bảo hiểm thủy kích là quyền lợi đáng cân nhắc đối với những chủ xe thường xuyên di chuyển qua khu vực có nguy cơ ngập úng, đặc biệt tại các đô thị vào mùa mưa.
Với ô tô mới hoặc xe có giá trị cao, chi phí sửa chữa động cơ có thể lớn hơn đáng kể so với khoản phí tham gia quyền lợi bổ sung.
Tuy nhiên, chủ xe cần cân nhắc nguy cơ thực tế, mức phí và điều khoản bồi thường để lựa chọn phù hợp.
Câu hỏi thường gặp về bảo hiểm thủy kích
Bảo hiểm thủy kích có bắt buộc không?
Không. Đây là quyền lợi bảo hiểm tự nguyện, thường được cung cấp trong bảo hiểm vật chất ô tô hoặc dưới dạng điều khoản mở rộng.
Xe ngập nước nhưng không chết máy có được bảo hiểm không?
Có thể được xem xét nếu nước gây thiệt hại thuộc phạm vi bảo hiểm. Việc bồi thường phụ thuộc vào bộ phận hư hỏng, nguyên nhân và điều khoản hợp đồng.
Xe chết máy do ngập nước, đề lại có được bồi thường không?
Không thể khẳng định cho mọi hợp đồng. Một số doanh nghiệp loại trừ hoặc giới hạn bồi thường đối với thiệt hại tăng thêm do cố khởi động lại động cơ khi đã bị ngập nước.
Bảo hiểm TNDS bắt buộc có chi trả thủy kích không?
Không. Bảo hiểm trách nhiệm dân sự bắt buộc không chi trả thiệt hại động cơ của chính chiếc xe được bảo hiểm. Chủ xe cần xem xét quyền lợi bảo hiểm vật chất và thủy kích.
Kết luận
Hiểu rõ bảo hiểm thủy kích là gì giúp chủ xe chủ động lựa chọn phạm vi bảo vệ phù hợp, đặc biệt khi thường xuyên di chuyển trong điều kiện mưa lớn hoặc ngập nước.
Để hạn chế rủi ro, chủ phương tiện cần kiểm tra quyền lợi thủy kích trước khi mua bảo hiểm và tuyệt đối không cố khởi động lại động cơ khi nghi ngờ nước đã xâm nhập.
Nếu đang tìm hiểu bảo hiểm vật chất hoặc cần duy trì bảo hiểm TNDS bắt buộc, bạn có thể tham khảo các sản phẩm bảo hiểm ô tô tại VETC để cập nhật thông tin và lựa chọn theo nhu cầu