
 97
 6 phút đọc

Bảo hiểm 2 chiều là gì? Đây là cách gọi phổ biến của gói bảo hiểm ô tô kết hợp giữa bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc và bảo hiểm vật chất xe (bảo hiểm thân vỏ). Sự kết hợp này giúp bảo vệ cả trách nhiệm bồi thường đối với bên thứ ba và thiệt hại của chính chiếc xe được bảo hiểm.
Tuy nhiên, không phải mọi tai nạn đều được bảo hiểm 2 chiều chi trả. Quyền lợi thực tế phụ thuộc vào nguyên nhân tổn thất, phạm vi bảo hiểm và điều khoản hợp đồng.
Bảo hiểm 2 chiều ô tô là gì?
Bảo hiểm ô tô 2 chiều không phải tên gọi của một loại bảo hiểm bắt buộc riêng biệt trong pháp luật. Đây là thuật ngữ thường dùng khi chủ xe tham gia đồng thời hai loại bảo hiểm:
- Chiều thứ nhất – Bảo hiểm TNDS bắt buộc: Bồi thường trách nhiệm dân sự đối với thiệt hại về người, tài sản của bên thứ ba và hành khách theo quy định.
- Chiều thứ hai – Bảo hiểm vật chất ô tô: Xem xét bồi thường thiệt hại đối với chính chiếc xe được bảo hiểm khi xảy ra sự cố thuộc phạm vi hợp đồng.
Ví dụ, ô tô A va chạm với ô tô B và người lái xe A phải chịu trách nhiệm bồi thường. Bảo hiểm TNDS của xe A có thể chi trả thiệt hại cho xe B trong giới hạn quy định. Đồng thời, nếu xe A có bảo hiểm vật chất và vụ va chạm thuộc phạm vi bảo hiểm, chi phí sửa chữa xe A cũng có thể được xem xét bồi thường.
Như vậy, hai loại bảo hiểm có chức năng khác nhau và bổ sung cho nhau trong việc bảo vệ tài chính của chủ xe.
Bảo hiểm 2 chiều ô tô bồi thường những gì?
Quyền lợi bảo hiểm trách nhiệm dân sự
Theo Nghị định 67/2023/NĐ-CP, giới hạn trách nhiệm của bảo hiểm TNDS bắt buộc đối với ô tô gồm:
Loại thiệt hại | Giới hạn trách nhiệm |
Sức khỏe, tính mạng | 150 triệu đồng/người/vụ tai nạn |
Tài sản của bên thứ ba | 100 triệu đồng/vụ tai nạn |
Đây là giới hạn trách nhiệm tối đa, không phải số tiền mặc nhiên được bồi thường trong mọi vụ tai nạn.
Quyền lợi bảo hiểm vật chất ô tô
Tùy hợp đồng, bảo hiểm vật chất có thể xem xét bồi thường khi xe bị:
- Va chạm với phương tiện khác hoặc vật cản.
- Lật đổ, cháy nổ hoặc hư hỏng do những sự kiện bất ngờ được bảo hiểm.
- Thiệt hại do thiên tai thuộc phạm vi hợp đồng.
Một số quyền lợi như thủy kích, mất cắp bộ phận hoặc lựa chọn gara sửa chữa có thể cần đăng ký bổ sung.
Lưu ý: Bảo hiểm 2 chiều không đồng nghĩa với việc mọi thiệt hại đều được chi trả 100%. Chủ xe vẫn cần kiểm tra mức khấu trừ, giới hạn bồi thường và những trường hợp loại trừ.
Bảo hiểm 2 chiều giá bao nhiêu?
Chi phí bảo hiểm 2 chiều gồm phí bảo hiểm TNDS bắt buộc và phí bảo hiểm vật chất xe.
Trong đó, phí bảo hiểm TNDS được xác định theo biểu phí pháp luật quy định. Chẳng hạn, ô tô dưới 6 chỗ không kinh doanh vận tải có mức phí cơ bản 437.000 đồng/năm chưa VAT, tương đương 480.700 đồng/năm khi tính VAT 10%.
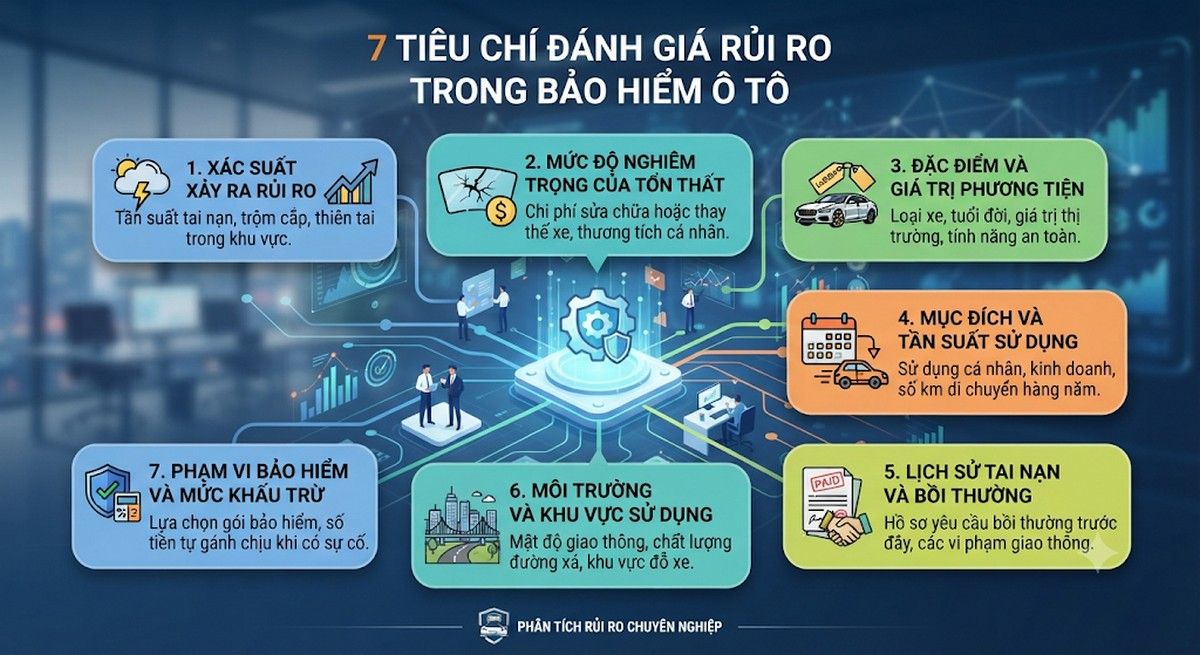
Ngược lại, phí bảo hiểm vật chất không cố định mà phụ thuộc vào giá trị xe, tuổi xe, phạm vi quyền lợi và chính sách của doanh nghiệp bảo hiểm.
Ví dụ, một chiếc ô tô có giá trị bảo hiểm 600 triệu đồng:
Khoản phí | Số tiền minh họa |
Bảo hiểm TNDS bắt buộc | 480.700đ |
Bảo hiểm vật chất giả định 1,5% giá trị xe | 9.000.000đ |
Tổng cộng | 9.480.700đ |
Bảng chỉ minh họa cách tính cho ô tô dưới 6 chỗ không kinh doanh. Mức phí bảo hiểm vật chất thực tế cần căn cứ vào báo giá, thuế và điều kiện của từng hợp đồng.
Bảo hiểm 2 chiều có bắt buộc không?
Không. Chủ xe chỉ bắt buộc phải tham gia bảo hiểm trách nhiệm dân sự theo quy định. Bảo hiểm vật chất là sản phẩm tự nguyện.
Vì vậy, chủ phương tiện có thể chỉ mua bảo hiểm TNDS bắt buộc mà không cần mua bảo hiểm vật chất.
Tuy nhiên, nếu xe mới, có giá trị cao hoặc thường xuyên di chuyển, việc kết hợp cả hai loại bảo hiểm là phương án đáng cân nhắc nhằm giảm thiểu rủi ro tài chính.
Đối với ô tô mua trả góp, người vay cần kiểm tra thêm các điều kiện bảo vệ tài sản được thỏa thuận trong hợp đồng tín dụng.
Những trường hợp bảo hiểm 2 chiều có thể không bồi thường
Khi tìm hiểu bảo hiểm 2 chiều là gì, chủ xe cũng cần chú ý đến những trường hợp loại trừ.
Tùy loại bảo hiểm và điều khoản áp dụng, các tình huống có thể không được bồi thường bao gồm người lái không có giấy phép hợp lệ, cố ý gây tai nạn, tổn thất có trước thời điểm hợp đồng có hiệu lực hoặc hư hỏng do hao mòn tự nhiên.
Đối với bảo hiểm vật chất, thiệt hại do thủy kích hay mất cắp bộ phận có thể không được chi trả nếu hợp đồng không bao gồm quyền lợi tương ứng.
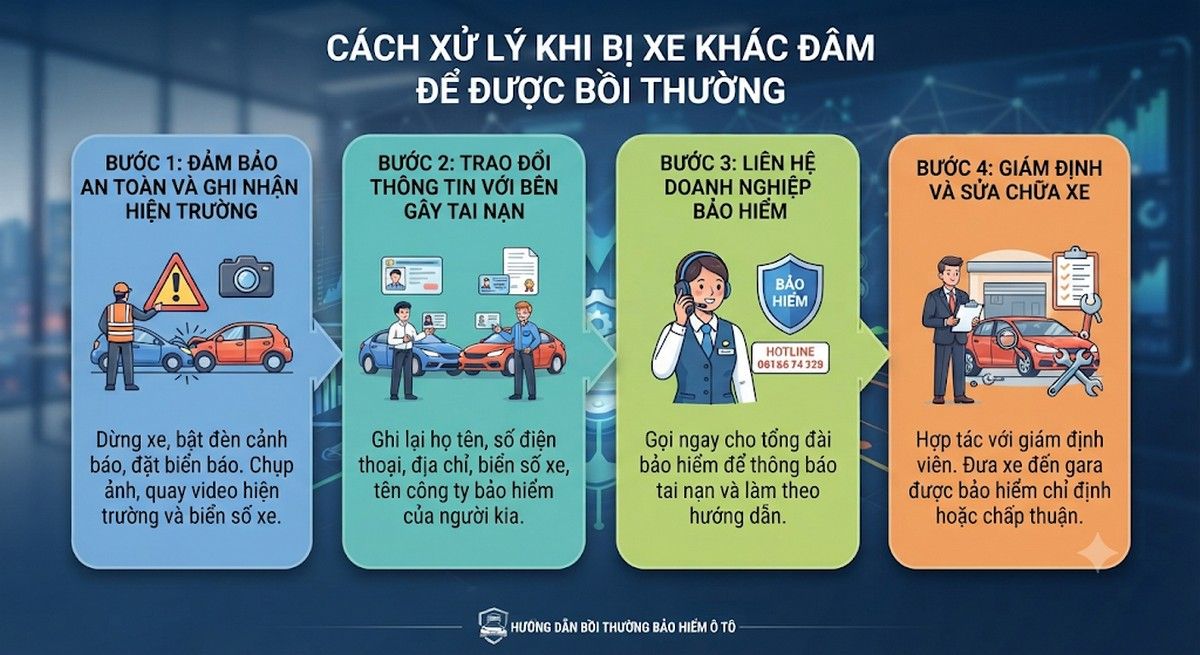
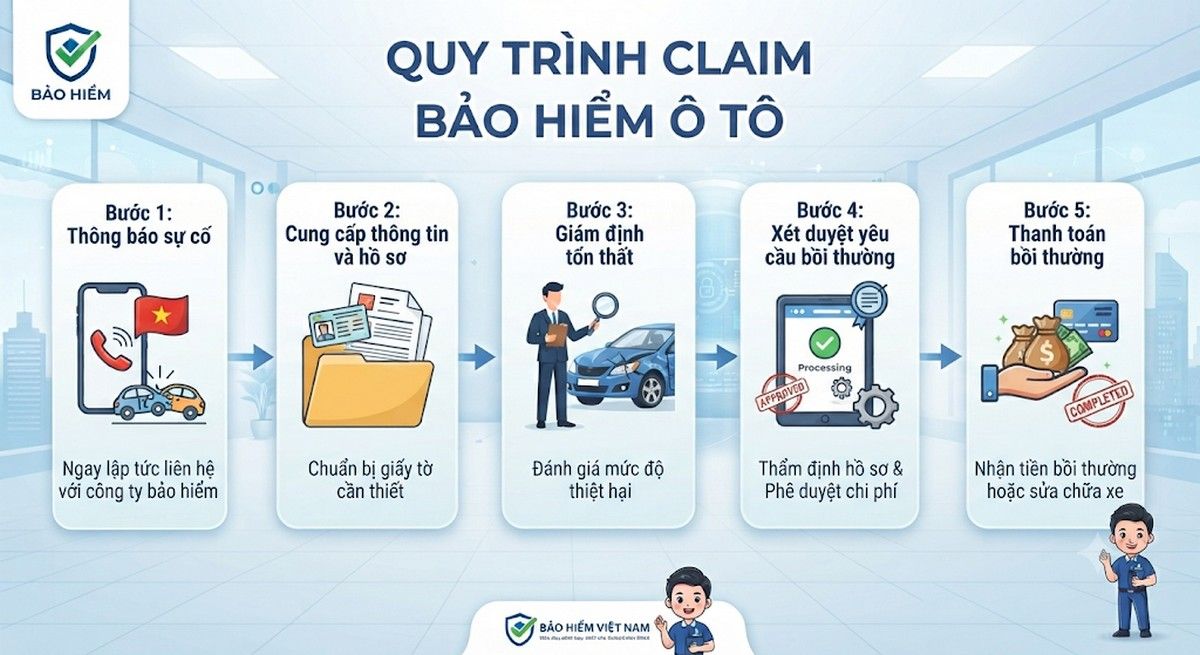
Ngoài ra, chủ xe cần thông báo sự cố đúng thời hạn và phối hợp giám định trước khi sửa chữa để hạn chế những vướng mắc trong quá trình yêu cầu bồi thường.
Có nên mua bảo hiểm ô tô 2 chiều không?
Việc mua bảo hiểm 2 chiều phụ thuộc vào giá trị xe, tần suất sử dụng và khả năng tài chính.
Đối với xe mới hoặc có chi phí sửa chữa cao, bảo hiểm vật chất có thể giúp giảm khoản tiền phải tự chi trả khi xảy ra va chạm thuộc phạm vi bảo hiểm.
Ngược lại, với xe đã sử dụng lâu năm và có giá trị thấp, chủ phương tiện nên so sánh chi phí bảo hiểm hằng năm với rủi ro thực tế trước khi quyết định.
Dù lựa chọn phương án nào, chủ xe vẫn cần đảm bảo bảo hiểm TNDS bắt buộc còn hiệu lực khi tham gia giao thông.
Câu hỏi thường gặp
Bảo hiểm 2 chiều có phải bảo hiểm thân vỏ không?
Không hoàn toàn. Bảo hiểm thân vỏ là phần bảo hiểm vật chất của xe, trong khi bảo hiểm 2 chiều thường là cách gọi của việc kết hợp bảo hiểm thân vỏ với bảo hiểm TNDS bắt buộc.
Xe tự gây tai nạn có được bảo hiểm 2 chiều không?
Có thể. Nếu xe tự va chạm và hợp đồng bảo hiểm vật chất bao gồm rủi ro này, doanh nghiệp bảo hiểm sẽ xem xét bồi thường theo điều khoản đã thỏa thuận.
Bảo hiểm 2 chiều có bồi thường khi xe bị ngập nước không?
Tùy hợp đồng. Thiệt hại do ngập nước có thể thuộc phạm vi bảo hiểm, nhưng hư hỏng động cơ do thủy kích có thể cần quyền lợi bổ sung.
Bảo hiểm 2 chiều có thời hạn bao lâu?
Thời hạn của từng thành phần bảo hiểm được xác định theo hợp đồng. Bảo hiểm vật chất thường có thời hạn một năm, còn bảo hiểm TNDS bắt buộc có thời hạn theo quy định pháp luật.
Kết luận
Hiểu rõ bảo hiểm 2 chiều là gì giúp chủ xe phân biệt bảo hiểm TNDS bắt buộc và bảo hiểm vật chất ô tô. Việc kết hợp hai sản phẩm có thể mở rộng phạm vi bảo vệ tài chính, nhưng quyền lợi bồi thường vẫn phụ thuộc vào từng hợp đồng.
Để đảm bảo nghĩa vụ pháp lý khi tham gia giao thông, chủ phương tiện cần duy trì bảo hiểm TNDS còn hiệu lực. Nếu cần mua mới hoặc gia hạn, bạn có thể tham khảo bảo hiểm ô tô tại VETC để tìm hiểu các sản phẩm đang được cung cấp.